

Quest’anno sui mercati americani si è giocata una partita tra due forze opposte, e i numeri di questi giorni ci dicono chiaramente chi la sta vincendo. Da una parte un costo del denaro salito come non si vedeva da oltre vent’anni, con il decennale passato dal 4,2% di fine 2025 a circa il 5,3%.
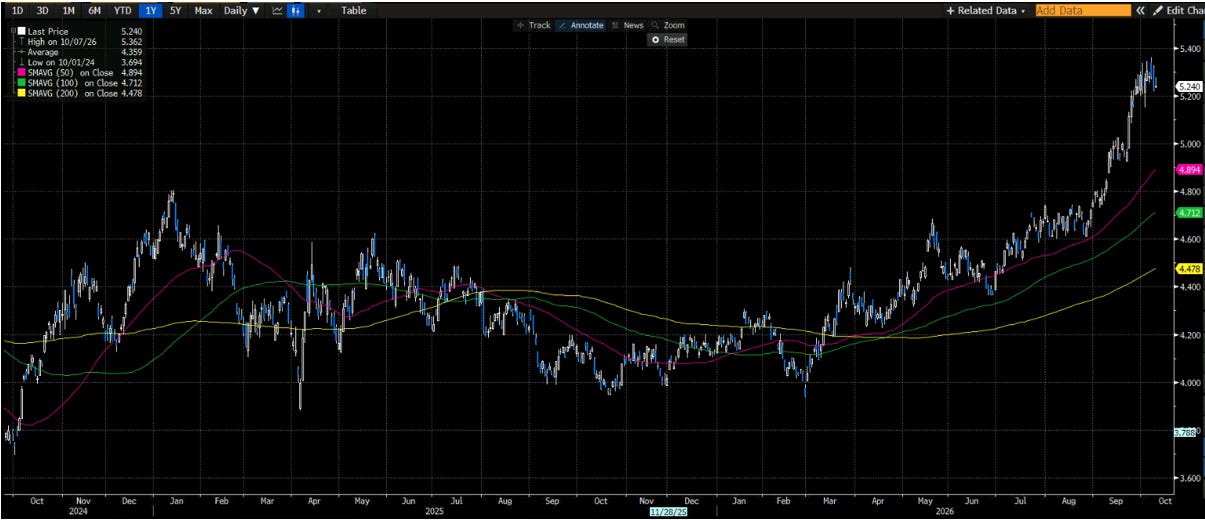
Dall’altra la crescita dei profitti aziendali. Il risultato? Martedì scorso l’S&P 500 e il Nasdaq hanno chiuso su nuovi massimi storici.
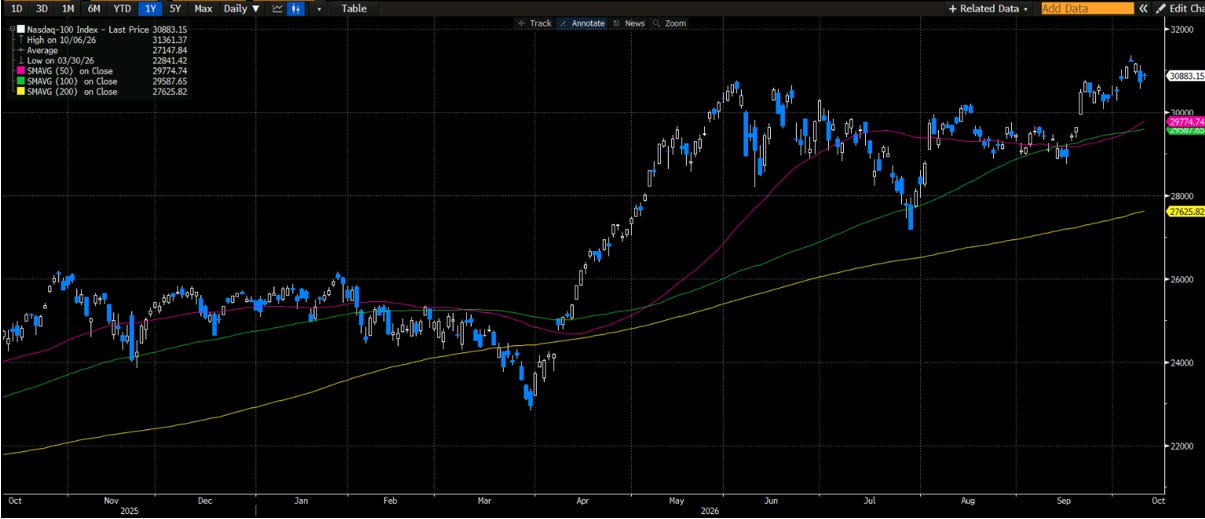
E ora che si apre la nuova stagione delle trimestrali, è proprio quella partita a decidere il resto dell’anno.
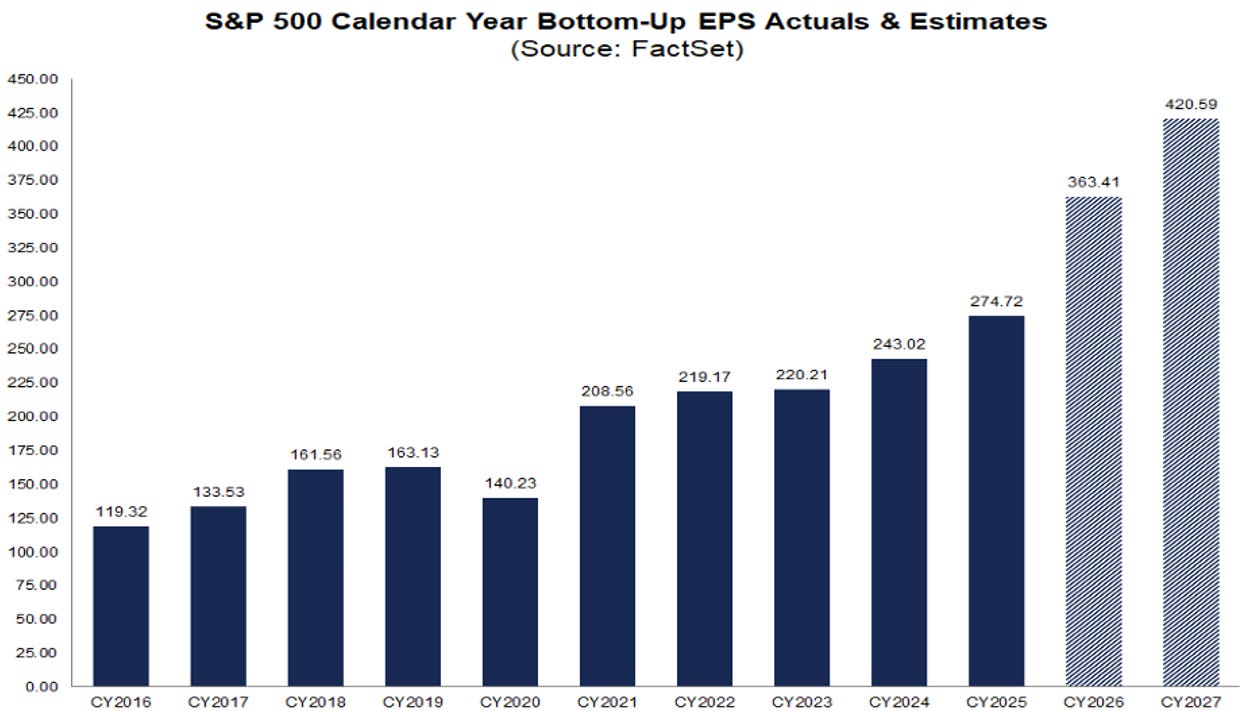
Immaginate un tiro alla fune. Da una parte ci sono i tassi, che spingono verso il basso le valutazioni e quindi i prezzi. Dall’altra ci sono gli utili, che invece li spingono verso l’alto. Se scomponiamo nei suoi ingredienti il rendimento dell’S&P 500 da inizio anno, circa il 15% dividendi inclusi, il quadro diventa chiarissimo. La crescita delle aspettative sugli utili ha portato 29 punti percentuali. La contrazione dei multipli, cioè il fatto che oggi si paga meno per ogni dollaro di utili, ne ha tolti quasi 15. I dividendi hanno aggiunto un punto.
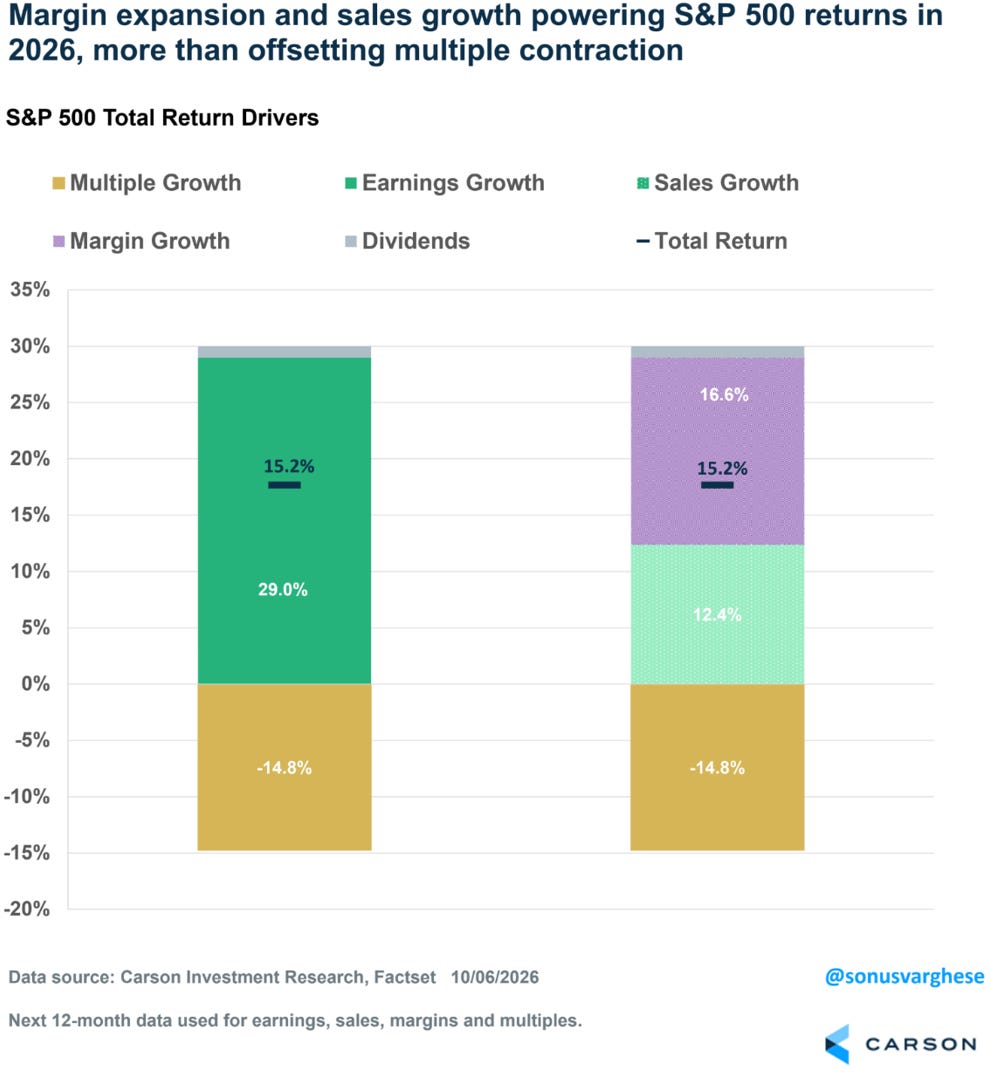
In altre parole, i tassi hanno fatto esattamente ciò che ci si aspettava, tanto che il rapporto prezzo/utili è sceso da 22 a poco più di 19 volte, ma gli utili hanno tirato più forte. E allargando lo sguardo il messaggio si rafforza: dal 2020 a oggi l’aumento dei multipli ha contribuito ai rendimenti per appena 5 punti percentuali, contro i 137 arrivati dagli utili. Non siamo davanti a un mercato gonfiato dall’euforia, ma a un mercato sostenuto dai profitti. È una base più sana, che però vale a una condizione precisa: gli utili devono continuare ad arrivare e non deludere.
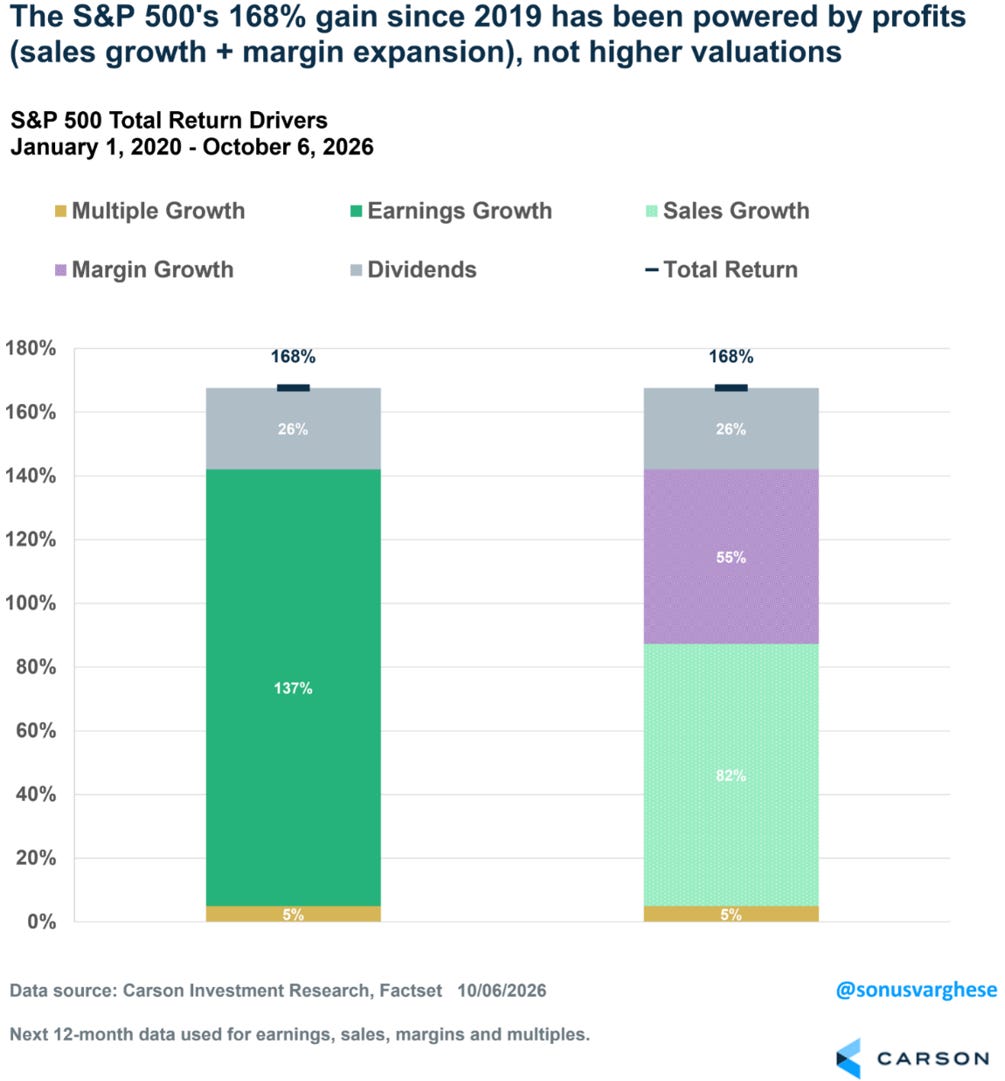
E da dove arriva questa forza? Non tanto dai ricavi, che pure crescono a un ritmo superiore al 12%, quanto dai margini. Il margine di profitto atteso per le aziende dell’indice ha raggiunto il 17%, un record, e nei primi nove mesi dell’anno è salito più che nei tre anni precedenti messi insieme.
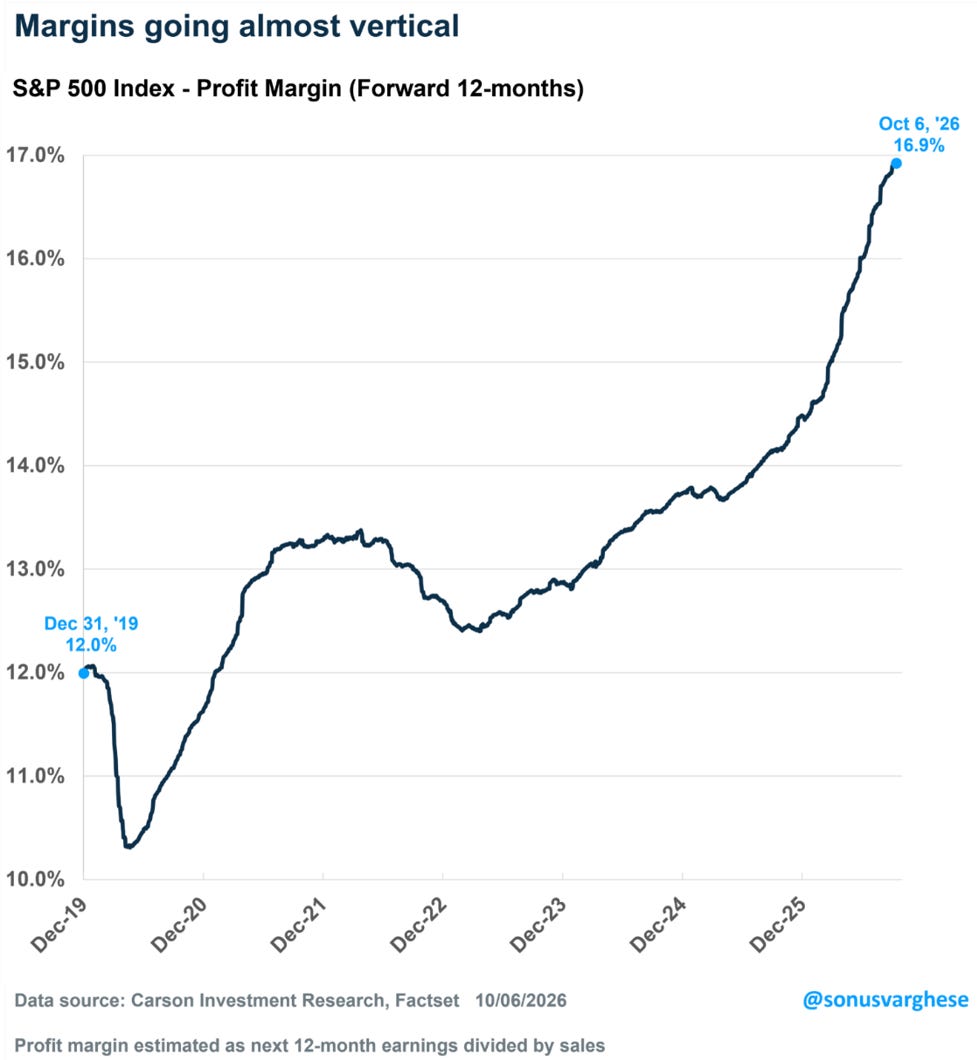
Qui però bisogna guardare anche il rovescio della medaglia. Margini che si allargano significano, in parte, aziende che riescono ad alzare i prezzi più in fretta dei costi. È ottimo per i profitti, meno per l’inflazione. Ed è proprio questo il punto di contatto con la Fed: la stessa forza che regge le Borse tiene alta l’inflazione, e quindi alti i tassi. Alcuni economisti arrivano a sostenere che, perché i rialzi della Fed abbiano davvero effetto, potrebbe servire un raffreddamento dei mercati azionari. È un circolo da tenere d’occhio, ma che in ogni caso è evidente essere fondato e prendere origini da un solo elemento, ovvero dalla crescita degli utili.
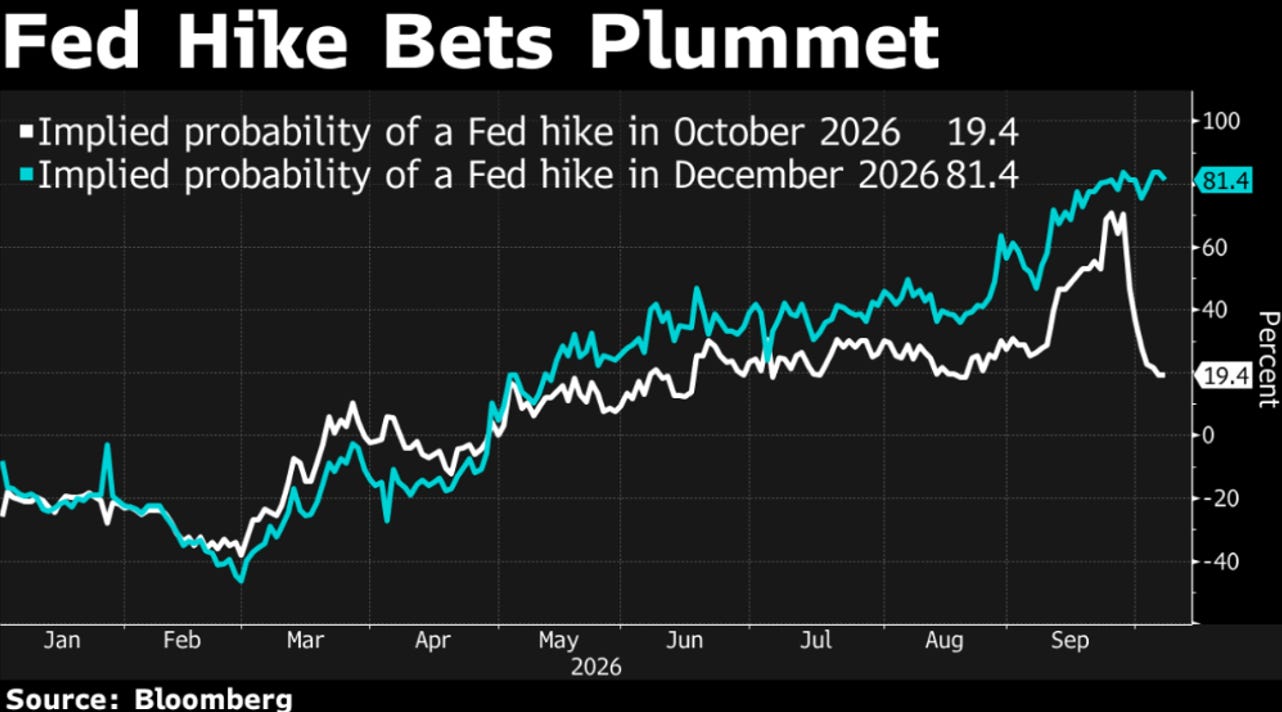
La Fed, intanto, ha confermato la sua linea. I verbali della riunione di settembre descrivono un’economia resiliente, un mercato del lavoro vicino alla piena occupazione e un’inflazione ancora troppo alta. La maggioranza dei membri ritiene probabile un altro rialzo entro fine anno, e alcuni hanno alzato la stima del tasso “neutrale”, cioè il livello che non frena né spinge l’economia. Il mercato ha reagito con calma. Un dato sull’occupazione di settembre più debole del previsto ha ridotto le probabilità di una mossa a fine ottobre, a ridosso delle elezioni di metà mandato, e l’attesa prevalente è per un rialzo a dicembre.
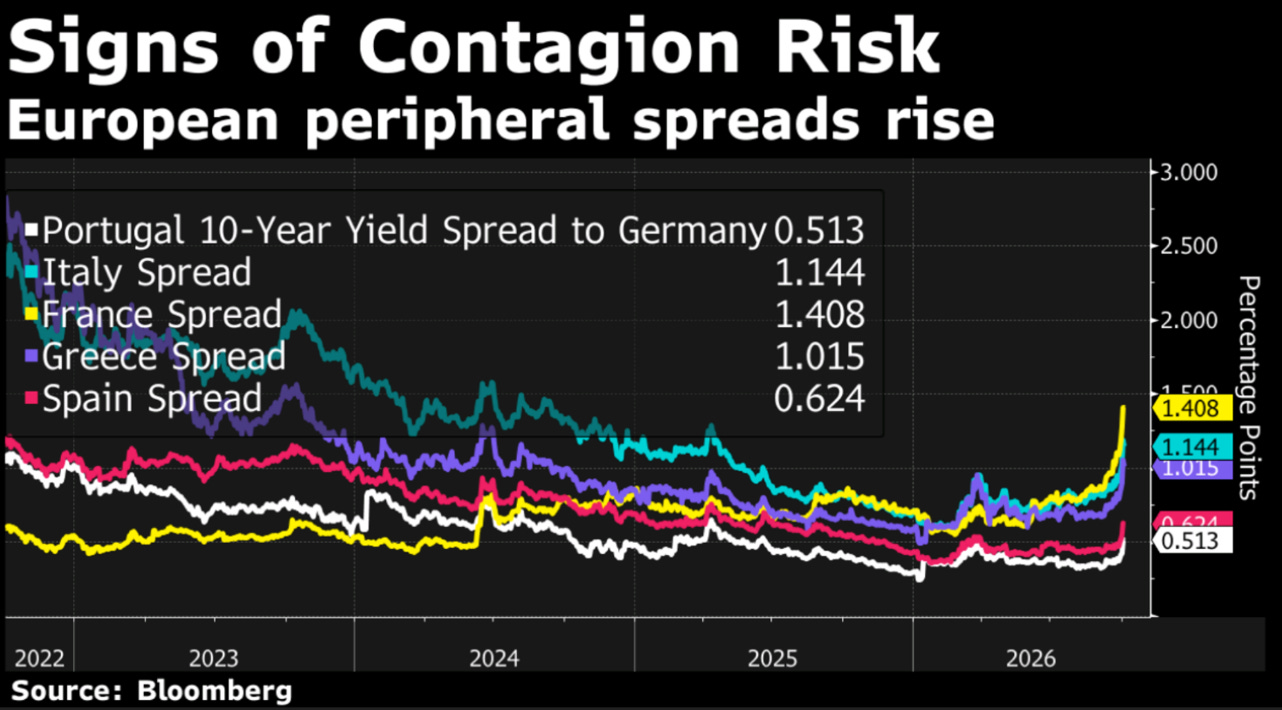
Sui Tassi, Ed Yardeni propone una lettura utile, una sorta di ventaglio che va dal buono al brutto. Dalla parte buona c’è un’economia che cresce più del previsto e un tasso neutrale più alto. A spingerlo sono la domanda enorme di capitale per l’intelligenza artificiale, una generazione di baby boomer che smette di risparmiare, ma consuma invece, e una produttività in aumento grazie all`AI. Nel mezzo c’è lo shock energetico legato al Medio Oriente. All’estremo opposto c’è la crisi del debito: i cosiddetti bond vigilantes, gli investitori che puniscono i governi spendaccioni, spingono i rendimenti oltre la crescita dell’economia e innescano una spirale fatta di più interessi, più deficit, più debito e rendimenti ancora più alti. Secondo Yardeni gli Stati Uniti restano dalla parte buona, con rendimenti sotto una crescita nominale superiore al 6%. Chi invece si avvicina alla zona di pericolo è la Francia, dove il decennale ha superato la crescita nominale tra debito alto, crescita debole e stallo politico. Non è una profezia di crisi, ma un osservato speciale per chi investe in Europa, perché il rischio è il contagio.
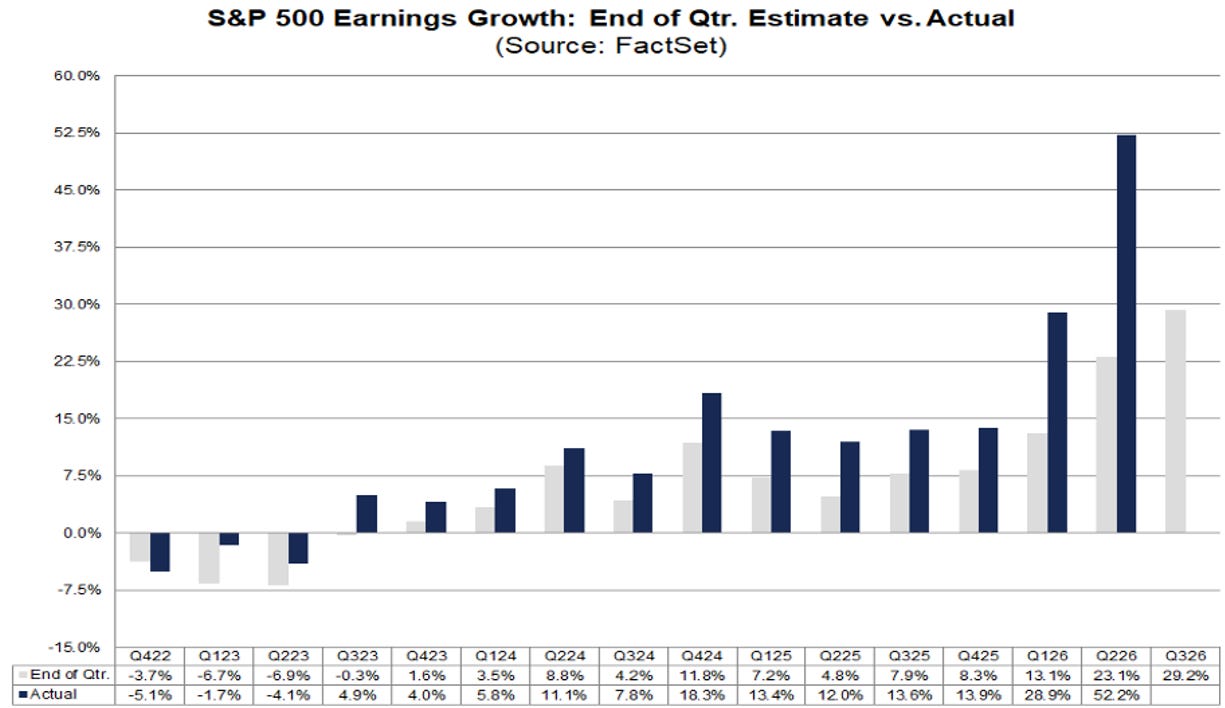
Veniamo allora al vero appuntamento. Domani, martedì 13 ottobre, partono le trimestrali con le grandi banche, a cominciare da JPMorgan. Le premesse sono notevoli. Di solito, nel corso di un trimestre, gli analisti limano le stime al ribasso. Questa volta le hanno alzate, portando la crescita attesa degli utili del terzo trimestre dal 27,6% al 30%, una delle revisioni al rialzo più ampie degli ultimi trent’anni.
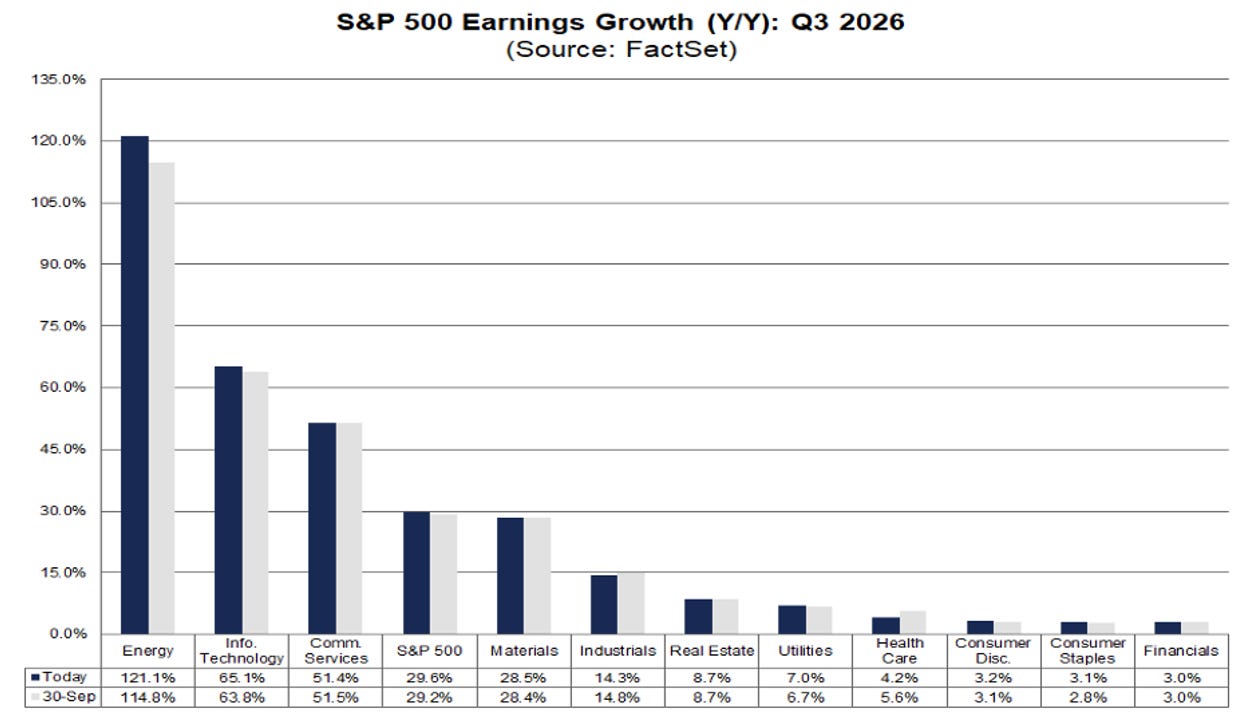
Tutti gli undici settori dell’indice dovrebbero mostrare crescita sia dei ricavi sia degli utili, cosa successa una sola volta negli ultimi venticinque anni, nel 2021.
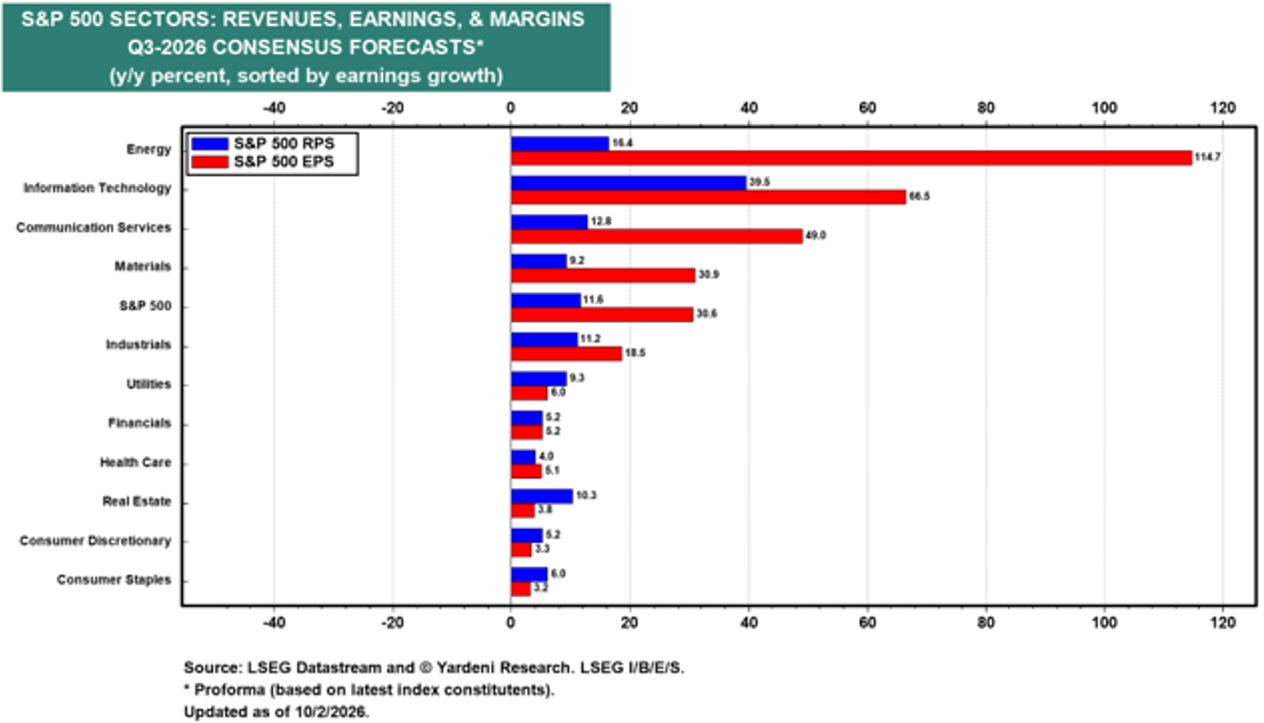
In testa c’è l’energia, con utili più che raddoppiati grazie al petrolio, ma la forza si estende anche alle medie e piccole aziende. Per le banche i segnali sono incoraggianti. I prestiti alle imprese crescono di quasi il 10% annuo. Gli accantonamenti per le perdite sui crediti sono stabili da due anni, segno che la qualità del credito tiene. Le emissioni di obbligazioni e azioni hanno toccato un record di 3.100 miliardi di dollari, una manna per l’investment banking. Eppure quest’anno i titoli bancari sono rimasti indietro, frenati dai tassi a breve più alti e da un mercato delle IPO meno brillante.
Ed è qui che serve equilibrio. Proprio perché le aspettative sono salite così tanto, l’asticella è alta, è molto alta. Con un mercato a oltre 19 volte gli utili, chi delude verrà punito, e non basterà battere le stime: conterà la qualità delle previsioni. A questo si aggiungono il Medio Oriente, con gli attacchi degli Houthi all’Arabia Saudita che tengono alta la tensione sul petrolio, e un mercato ancora poco partecipato fuori dalla tecnologia, dove diversi titoli sono vicini a cali del 20% dai massimi, anche se il quadro sta lentamente migliorando.
In sintesi, in questo momento la partita si gioca su un lato della fune. I tassi hanno già fatto il loro lavoro sulle valutazioni, e una parte del rischio è già nei prezzi. Ora tocca agli utili continuare a tirare. Nelle prossime settimane, più dei numeri del trimestre, guarderei a tre cose: la tenuta dei margini, le indicazioni delle aziende sul 2027 e la capacità della crescita di allargarsi oltre i soliti nomi. Finché gli utili tirano più forte dei tassi, il mercato può reggere anche un decennale sopra il 5%. Il giorno in cui la forza degli utili dovesse allentarsi, quello sarebbe il vero segnale da non ignorare.
Investi anche tu come un Fuoriclasse.
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.