

Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Quando sei in auto e il pilota preme sull’acceleratore, senti la schiena spingere contro il sedile. Ma una volta raggiunta la velocità di crociera, anche se viaggi a 200 all’ora, quella spinta sparisce. Non è la velocità a spingerti indietro: è l’accelerazione.
Questa immagine è la chiave per leggere uno dei fenomeni più importanti dei mercati di oggi. Secondo Goldman Sachs, quasi la metà della crescita degli utili dell’S&P 500 di quest’anno è legata a un’unica attività: gli investimenti delle grandi aziende tecnologiche nell’infrastruttura dell’intelligenza artificiale (le così dette Capex in AI), cioè chip, server, impianti elettrici, data center. È una notizia positiva, e ha sostenuto in modo straordinario i profitti delle aziende americane. Ma per capire quanto potrà durare questo sostegno, bisogna guardare l’indicatore giusto. E l’indicatore giusto non è quanto si spende, ma di quanto la spesa cresce.
Non è la velocità a spingerti contro il sedile: è l’accelerazione. Con gli utili legati all’intelligenza artificiale funziona allo stesso modo.
Caro Fuoriclasse,
ti aspettiamo Giovedì 29 Ottobre alle ore 13:00 alla diretta live gratuita di Fuoriclasse.it!
Riserva il tuo posto a questo link:
➡️ https://streamyard.com/watch/SXCruXkSdFmX
In finanza si gioca tutto sulla crescita anno su anno.
Per capire perché, dobbiamo partire da un concetto fondamentale per i mercati finanziari: la crescita anno su anno.
Quando un’azienda pubblica i propri risultati, agli investitori non interessa soltanto sapere quanto ha guadagnato, ma soprattutto quanto sono cresciuti i suoi utili rispetto allo stesso periodo dell’anno precedente. È attorno a questo confronto che ruotano gran parte dei titoli dei giornali, delle analisi finanziarie e delle reazioni di Borsa: «Utili in crescita del 15%», «Ricavi in accelerazione», «Crescita in rallentamento».
Il motivo è semplice: il livello degli utili ci dice dove si trova oggi un’azienda, mentre la loro crescita ci aiuta a capire dove potrebbe arrivare domani. Ed è proprio questa prospettiva futura a essere determinante per le valutazioni di Borsa.
Naturalmente, come spesso accade sui mercati finanziari, la realtà è un po’ più complessa. Perché a muovere davvero i prezzi non è tanto la crescita in sé, quanto la differenza tra la crescita che gli investitori si aspettano e quella che poi si realizza. Un’azienda può crescere del 20% e vedere il proprio titolo scendere, se il mercato si aspettava il 30%. Viceversa, può registrare utili in calo e vedere il titolo salire, se i risultati sono migliori delle attese.
Ma questo è un altro tema, altrettanto affascinante, che merita una newsletter tutta sua.
Un esempio semplice. Un’azienda passa in un anno da 100 a 120 milioni di utili: +20%. L’anno dopo arriva a 132 milioni: è il suo record di sempre, ma la crescita è scesa al 10%. Per chi guarda solo il livello è un anno trionfale. Per il mercato è un rallentamento, e spesso il titolo scende. Il motivo è che il prezzo di un’azione è il prodotto di due elementi: gli utili, e il multiplo, cioè quanto il mercato è disposto a pagare per ogni euro di quegli utili. Quel multiplo dipende soprattutto dalla crescita che il mercato si aspetta per il futuro. Quando la crescita rallenta, il multiplo tende a ridursi, e un’azienda può guadagnare più che mai e valere di meno in Borsa. In finanza non si viene premiati per essere grandi, ma per crescere.
Perché conta l’aumento della spesa, non il suo livello.
Ora applichiamo questo principio all’intelligenza artificiale. Ogni dollaro che un colosso tecnologico spende per costruire un data center non sparisce: diventa il ricavo di qualcun altro. Di chi progetta i chip, di chi produce le memorie, di chi costruisce trasformatori e impianti di raffreddamento, degli elettricisti, delle società elettriche. Già quasi un secolo fa l’economista Michał Kalecki aveva descritto questo legame: a livello di intera economia, quando crescono gli investimenti, crescono i profitti delle aziende.
Ma la crescita anno su anno dei ricavi di quei fornitori dipende dalla crescita della spesa dei loro clienti. Se un colosso tecnologico spende 800 miliardi quest’anno e altri 800 il prossimo, i suoi fornitori incasseranno la stessa cifra: ricavi altissimi, ma crescita zero. Ecco perché, per sostenere la crescita degli utili, non basta che la spesa resti elevata. Deve continuare ad aumentare.
Il livello degli utili racconta dove si trova un’azienda. La crescita anno su anno racconta dove sta andando. I mercati pagano la seconda, non il primo.
I numeri: ancora un anno di forte spinta.
Goldman Sachs stima che la spesa delle grandi aziende tecnologiche passi da circa 412 miliardi di dollari nel 2025 a circa 800 miliardi nel 2026, per arrivare a 1.100 miliardi nel 2027 e a 1.300 nel 2028.
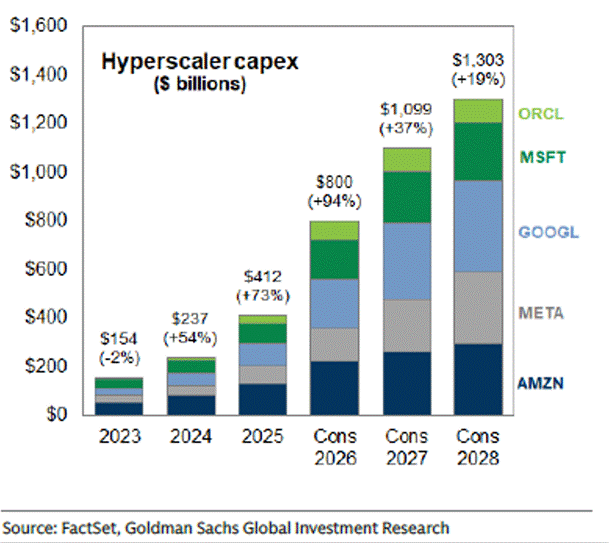
In valore assoluto, l’aumento è di circa 390 miliardi nel 2026, 300 nel 2027 e 200 nel 2028. La lettura è doppia. Da un lato, il 2027 si annuncia ancora come un anno di forte spinta, con un incremento della spesa simile a quello di quest’anno. Dall’altro, dal 2028 l’aumento tende a dimezzarsi: la spesa continuerà a fare nuovi record, ma accelererà meno.
Quanto pesa questo sugli utili? Goldman offre una regola utile: ogni 250 miliardi di spesa in più o in meno rispetto alle attese spostano la crescita degli utili dell’S&P 500 di circa 6 punti percentuali (questo tipo di analisi è quella che viene definita dagli analisti “sensitivity”, in questo caso la sensitivity della crescita degli utili dell`S&P500 al variare delle capex).
Nel suo scenario base, con una spesa di 1.200 miliardi nel 2027, gli utili dell’indice crescerebbero di circa l’11%, sia nel 2027 sia nel 2028: un ritmo sano, in linea con la storia. Estendendo la stessa regola si può calcolare quanto sia sensibile il risultato: con una spesa di 950 miliardi la crescita scenderebbe intorno al 5%, e se la spesa restasse ferma al record di quest’anno, quasi a zero. Non sono previsioni, e la realtà non sarà così lineare. Ma mostrano con chiarezza qual è la variabile da seguire.
Una bussola in tre fasi.
I grandi cicli di investimento tendono ad attraversare tre fasi, e conoscerle aiuta a capire dove ci si trova. Nella prima la spesa cresce, e con lei i ricavi, i margini e le assunzioni dei fornitori. Nella seconda la spesa smette di crescere: i ricavi dei fornitori si stabilizzano, mentre per chi ha investito cominciano a pesare gli ammortamenti, cioè la quota annuale del costo degli impianti acquistati negli anni precedenti. Nella terza la spesa diminuisce. Oggi siamo chiaramente nella prima fase, e con ogni probabilità ci resteremo anche nel 2027.
Conoscere le fasi successive serve a riconoscerle per tempo, non a temerle. La storia offre un esempio utile. Tra il 1996 e il 2000, negli Stati Uniti, gli investimenti in apparecchiature per le telecomunicazioni più che raddoppiarono, da circa 62 a oltre 135 miliardi di dollari l’anno, per costruire le reti su cui sarebbe viaggiato internet. Quando la crescita di quella spesa si fermò, gli investimenti scesero di circa un terzo in un anno, e molti fornitori ne risentirono. Internet, naturalmente, ha poi cambiato il mondo. C’è però una differenza importante rispetto ad allora: molte delle aziende che spendevano alla fine degli anni Novanta erano operatori telefonici fortemente indebitati, mentre quelle che guidano gli investimenti di oggi sono tra le più redditizie e solide al mondo.
Capire da dove vengono gli utili.
Chi è ottimista ha argomenti seri. L’S&P 500 tratta a circa 19 volte gli utili attesi, in linea con la media degli ultimi dieci anni: le valutazioni non sono esplose perché gli utili sono cresciuti più dei prezzi. È un segnale di salute.
Un investitore razionale, però, guarda anche alla composizione di quegli utili. Una parte importante deriva dall’attività ordinaria di aziende straordinarie, e ha basi solide. Un’altra parte è più legata al momento: i margini dei produttori di semiconduttori, oggi intorno all’80% e quindi circa il doppio della loro media storica, e le plusvalenze che i colossi tecnologici registrano sulle loro partecipazioni nei laboratori privati di intelligenza artificiale, pari a circa il 12% degli utili dell’indice. Queste ultime sono valutazioni contabili, non incassi. Non c’è nulla di allarmante in tutto questo. Significa soltanto che, nel valutare un’azienda, conviene ragionare su utili “normali”, depurati dalle componenti eccezionali, per essere sicuri di non pagare troppo per una crescita che potrebbe non ripetersi allo stesso ritmo.
Cosa sorvegliare, con serenità.
Non serve indovinare quando l’accelerazione rallenterà. Basta sapere dove guardare. A ogni stagione delle trimestrali, confrontare l’aumento della spesa annunciata dai grandi gruppi tecnologici con l’aumento dell’anno precedente, e non con il suo livello: è lì che si vede per primo un cambio di ritmo. Seguire la capacità di generare cassa e il debito di queste aziende, che stanno finanziando una parte crescente degli investimenti anche con prestiti, in un contesto di tassi più alti. E osservare i margini dei semiconduttori, che sono il termometro più sensibile del ciclo.
E poi, come sempre, partire dal proprio portafoglio. Chi possiede un fondo (anche un ETF) sull’S&P 500 partecipa a questo ciclo, perché le aziende che spendono e quelle che vendono sono concentrate nella parte alta dell’indice. Dopo una fase di crescita come questa, riportare il portafoglio in linea con i propri obiettivi non è una scommessa contro l’intelligenza artificiale, né una previsione sul mercato: è normale manutenzione. L’intelligenza artificiale resta uno dei motori più potenti dell’economia di questi anni. Il vantaggio dell’investitore consapevole non è uscire dalla corsa, ma sapere qual è l’indicatore che conta, e guardarlo con regolarità.
Non serve indovinare quando finirà la corsa. Serve guardare l’indicatore giusto: non quanto si spende, ma di quanto cresce la spesa. Chi lo sorveglia può restare in viaggio con serenità.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.