

Nelle ultime due settimane i mercati ci hanno mostrato quasi tutto il repertorio. Il giorno peggiore per l’S&P 500 da aprile 2025, con i semiconduttori a -12%, la loro seconda peggiore seduta di sempre dopo marzo 2020. Poi, il lunedì successivo, un rimbalzo del 2,4%. In mezzo un dato sull’inflazione più caldo del previsto, il decennale americano tornato sopra il 5% e perfino le dimissioni a sorpresa del fondatore di Nvidia, il volto dell’intelligenza artificiale. Settimane come queste mettono alla prova i nervi più delle analisi. E allora oggi voglio partire da una domanda semplice: quanta volatilità è normale, e come si fa a conviverci senza prendere decisioni di cui pentirsi?
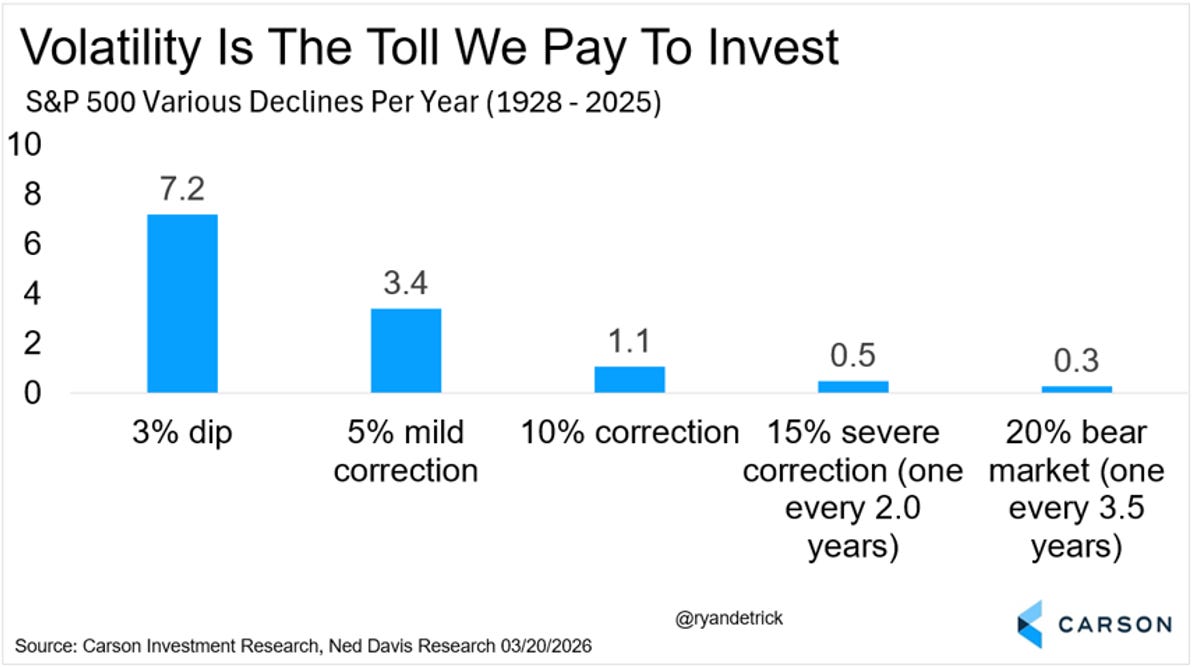
Che ci piaccia o no, la volatilità è il pedaggio che si paga per investire. Non è una frase consolatoria, sono i numeri. In media, ogni anno, l’S&P 500 attraversa più di tre cali del 5% e una correzione del 10%, e un mercato ribassista (con cali superiori al 20%) si presenta circa ogni tre anni e mezzo.
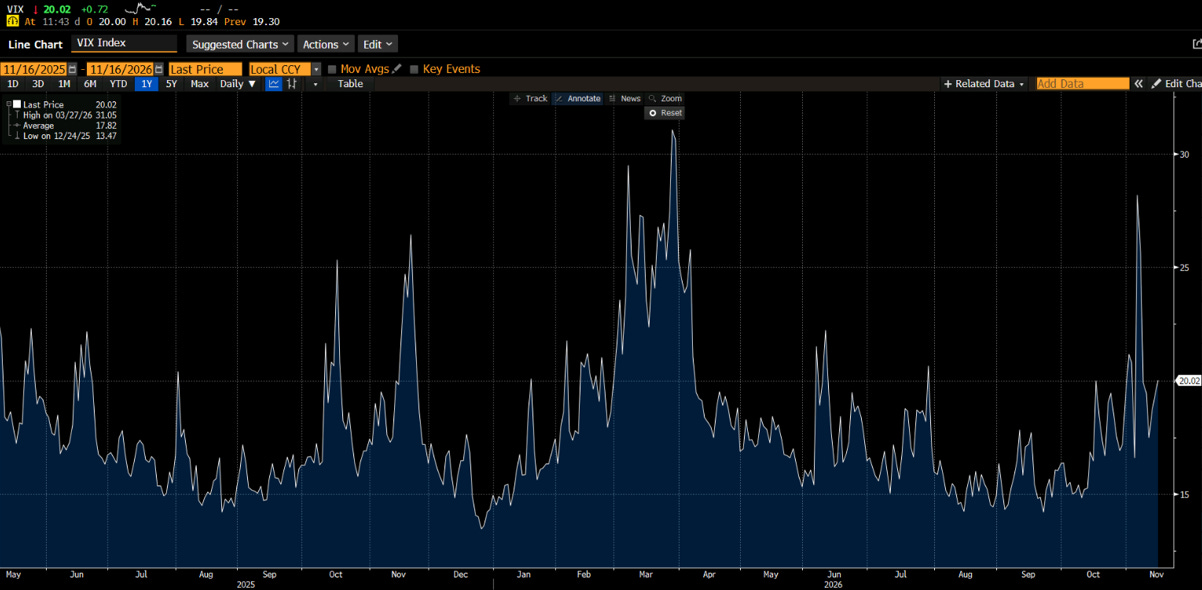
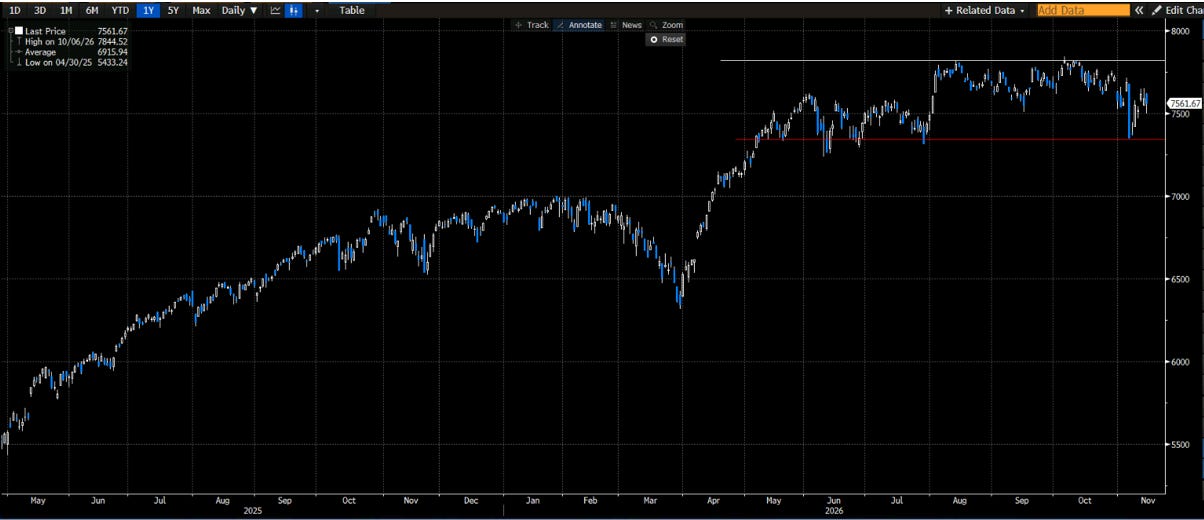
Quest’anno, per capirci, quello di inizio novembre è solo il secondo calo del 5%, dopo la correzione di febbraio e marzo legata all’inizio della guerra con l’Iran. E arrivava dopo mesi insolitamente tranquilli: da fine maggio a fine ottobre l’indice era rimasto quasi fermo, in uno degli intervalli più stretti della sua storia.
Eravamo semplicemente disabituati alla volatilità. Ma c’è di più: la volatilità non è un difetto delle azioni, è proprio la ragione per cui rendono. Se le Borse fossero stabili come un conto deposito, renderebbero come un conto deposito. È perché i prezzi oscillano, e a volte scendono anche molto, che gli investitori chiedono un rendimento più alto per tenere le azioni in portafoglio. È il cosiddetto premio per il rischio: un compenso per sopportare l’incertezza. In altre parole, le giornate come quella di inizio novembre sono il prezzo del biglietto, e il rendimento di lungo periodo è ciò che quel biglietto ci compra. C’è un vecchio detto di Wall Street che descrive bene quello che abbiamo vissuto: il mercato sale con la scala mobile e scende con l’ascensore.
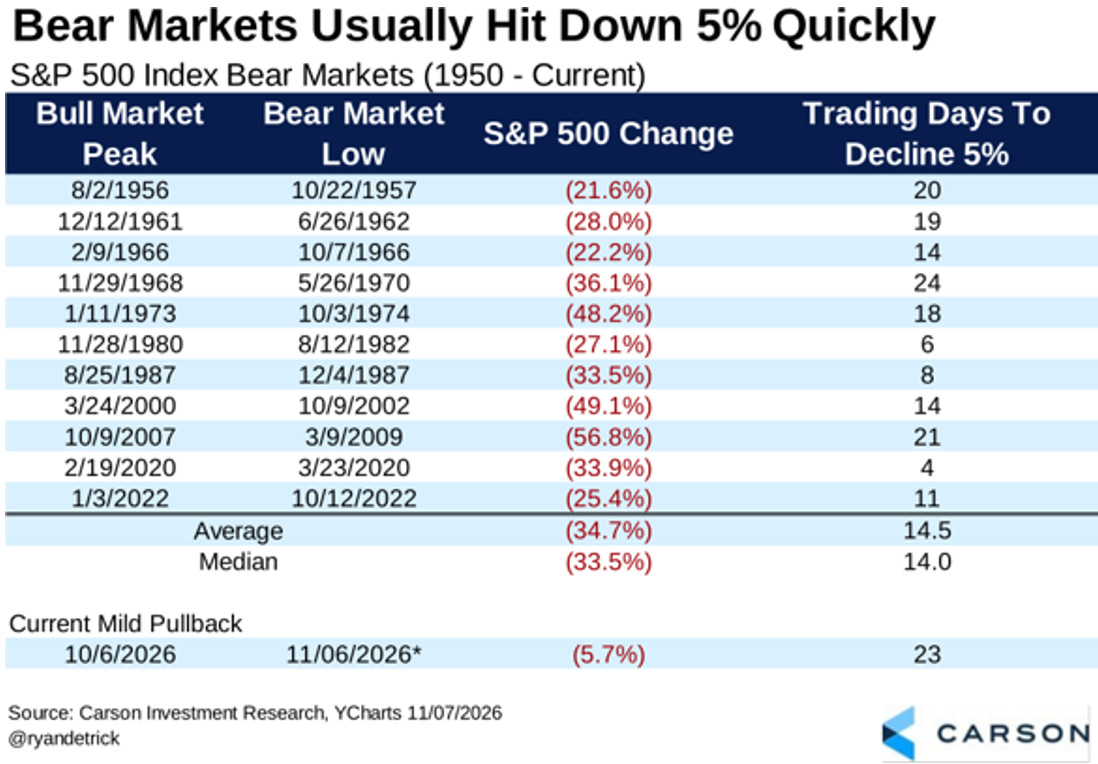
C’è poi un indizio che trovo particolarmente utile: Dal massimo di inizio ottobre ci sono voluti 23 giorni di Borsa perché l’S&P 500 perdesse il 5%. Nei mercati ribassisti del passato, invece, il primo 5% se n’è andato in media in circa 14 giorni, e solo una volta ci è voluto più tempo di questa volta. In altre parole, i veri mercati orso tendono a partire in fretta. Un calo lento e graduale, come questo, è storicamente più tipico di una normale correzione che dell’inizio di qualcosa di più serio. Non è una garanzia, ma è un buon antidoto alla tentazione di vedere in ogni ribasso l’inizio della fine.
E poi c’è forse la lezione più preziosa di tutte: i giorni migliori arrivano quasi sempre vicino ai giorni peggiori. Dopo il -4,4% di giovedì 5 novembre, il lunedì successivo l’S&P 500 è salito del 2,4%, il Nasdaq ha messo a segno la sua miglior giornata dell’anno e oltre 420 titoli dell’indice hanno chiuso in rialzo, il dato migliore da quasi un anno. Chi aveva venduto in preda al panico il giovedì si è perso il rimbalzo del lunedì. Oggi l’S&P 500 è meno del 3% sotto i massimi e la sua versione a pesi uguali è già tornata sul record. Nel frattempo il sentiment è crollato: il rapporto tra investitori ottimisti e pessimisti è sceso bruscamente dopo il panico, e storicamente un pessimismo così diffuso è stato più spesso un segnale costruttivo che preoccupante.
Anche le notizie più clamorose delle ultime due settimane vanno lette con questa lente. La prima è l’uscita di Jensen Huang dalla guida di Nvidia dopo 33 anni, una notizia che fino a pochi giorni fa sarebbe sembrata quasi impossibile, arrivata dopo due vicende personali, una delle quali legata a una società sospettata di aver rivenduto chip in Cina aggirando i divieti americani.
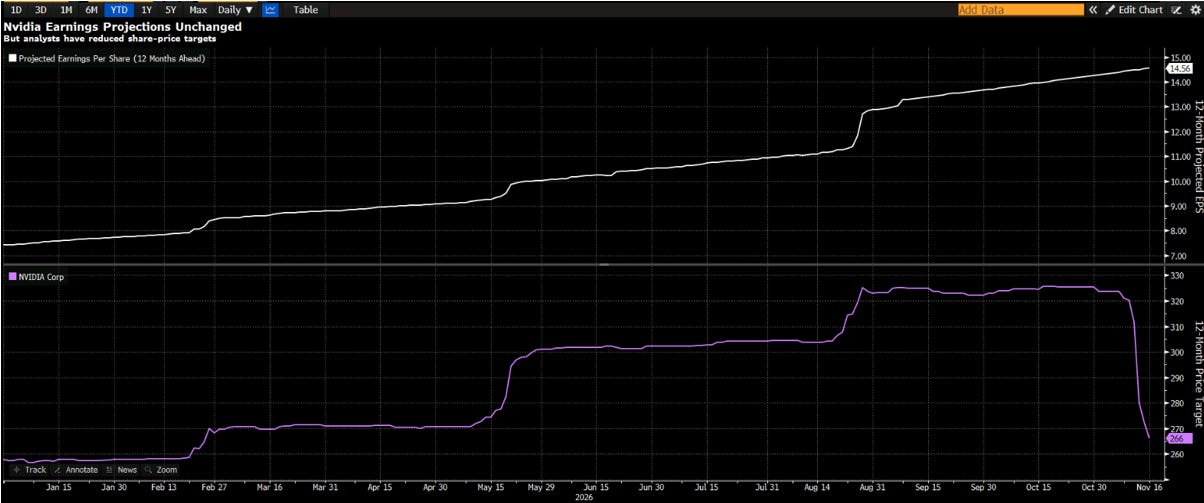
La seconda è l’imminente quotazione di Anthropic, l’azienda che sviluppa Claude, destinata a diventare uno dei principali banchi di prova delle valutazioni attribuite alle società di intelligenza artificiale. Ciò che conta davvero, però, sono le implicazioni per l’intero ecosistema, perché Nvidia non è solo il principale fornitore di chip: è anche uno dei grandi finanziatori di questo straordinario ciclo di investimenti. E qualche rischio concreto c’è, dai possibili controlli più severi sull’export a una concorrenza che stava già erodendo quote di mercato. Non sorprende quindi che il mercato stia reagendo con nervosismo, incorporando nei prezzi un’incertezza che potrebbe pesare sul comparto per giorni, se non settimane. Va detto però che, per ora, il denaro non sta scappando dall’intelligenza artificiale: nel giorno delle dimissioni i concorrenti AMD e Broadcom sono saliti di oltre il 5%, e la domanda resta fortissima, con i ricavi di CoreWeave, uno dei grandi fornitori di capacità di calcolo, in crescita del 168%. Con i conti di Nvidia in arrivo e un’altra importante operazione sui mercati dei capitali in settimana, le prossime sedute potrebbero essere decisive per capire se il rimbalzo riprenderà slancio o se servirà un’ulteriore fase di vendite.
Per le prossime settimane, piuttosto, il tema sarà la Fed. L’inflazione di ottobre è uscita sopra le attese, con l’indice core in crescita dello 0,3% per il terzo mese consecutivo, e i piccoli imprenditori che prevedono di alzare i prezzi sono ai massimi dal 2022.
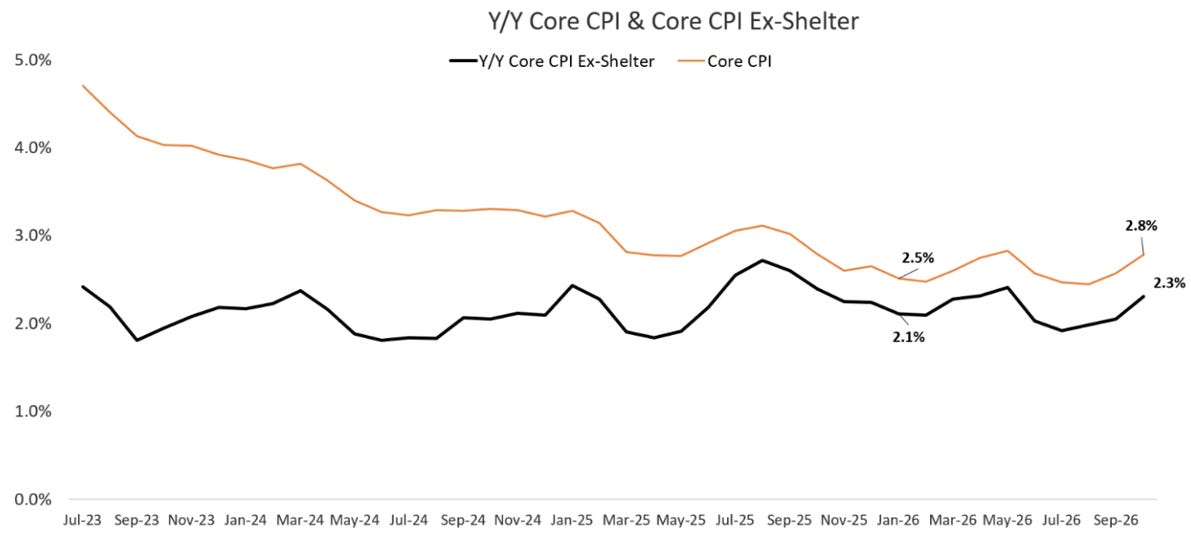
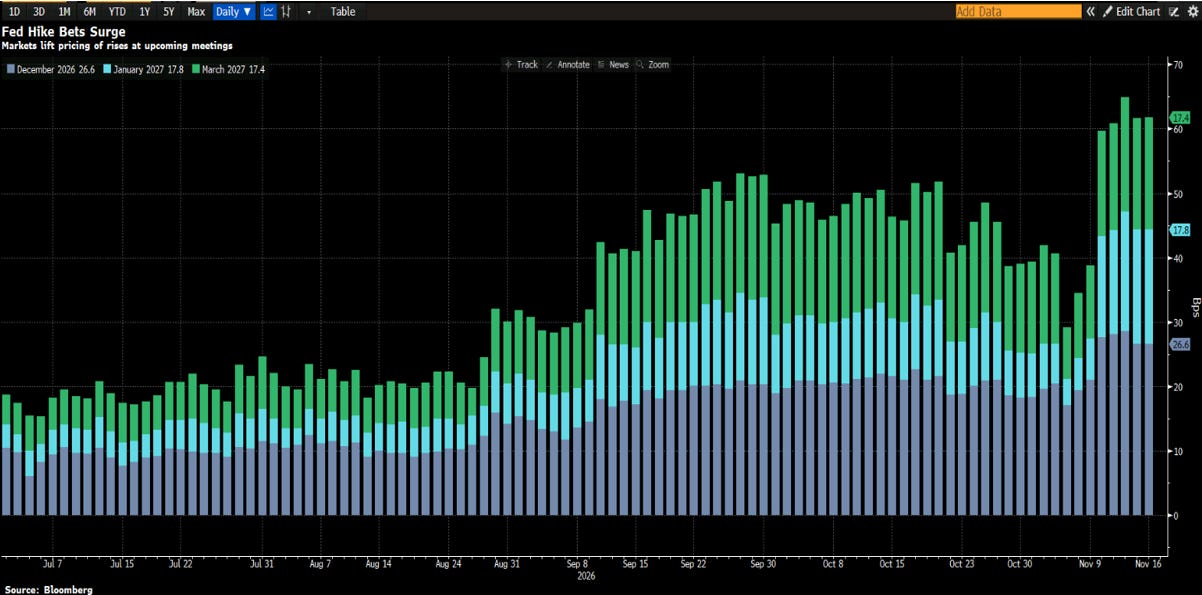
Con un’economia che continua a correre, il governatore Waller ha aperto a un rialzo di mezzo punto a dicembre, e il mercato ora dà per certo un rialzo il 9 dicembre, con più di tre strette scontate nei prossimi dodici mesi.
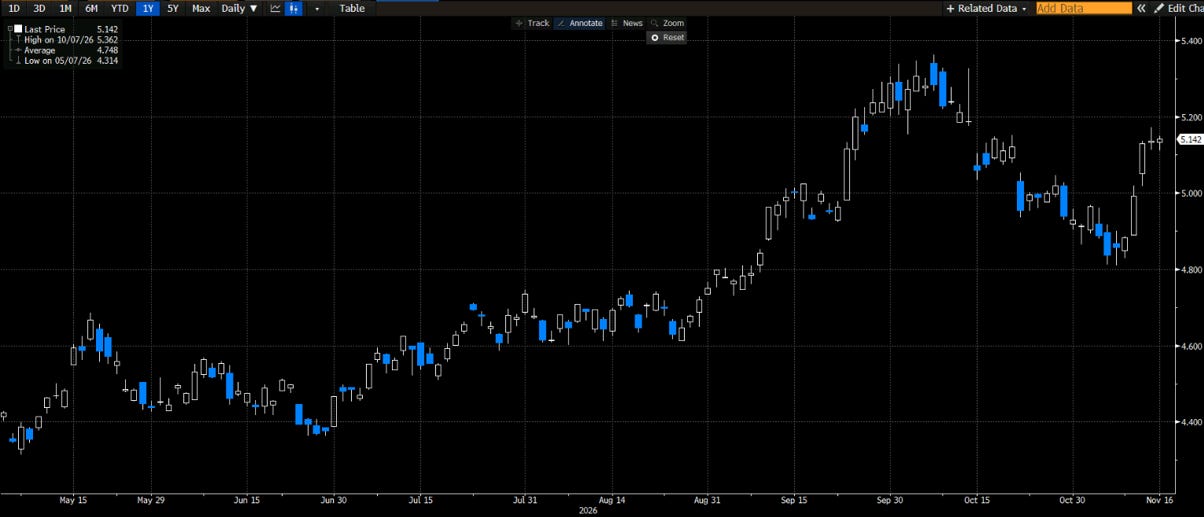
Il decennale è tornato sopra il 5%. Qui sta il punto: più dei singoli protagonisti, è il costo del denaro a determinare quanto il mercato è disposto a pagare per gli utili.
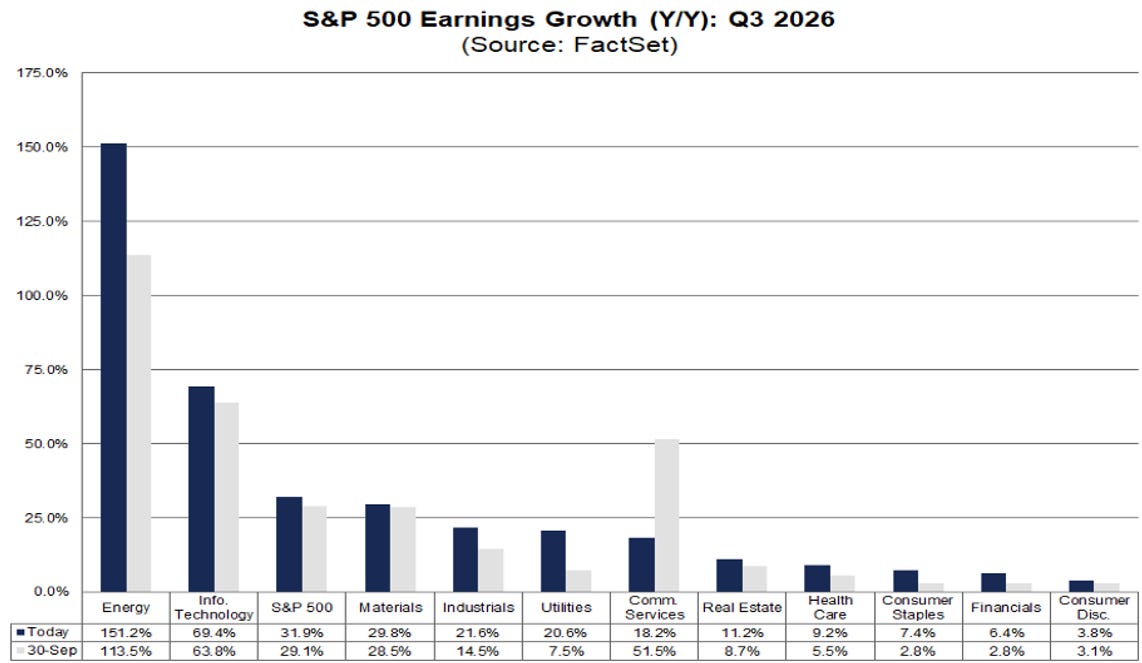
Cosa ci portiamo a casa? Primo: la volatilità non è un incidente, è il pedaggio del rendimento di lungo periodo. Cali del 5% capitano più volte all’anno, e il modo in cui arrivano conta: quelli lenti, come questo, raramente sono l’inizio di un mercato ribassista. Secondo: non vendere dopo i giorni peggiori, perché quelli migliori arrivano spesso subito dopo, e chi esce sull’onda dell’emozione di solito rientra a prezzi più alti. Terzo: davanti a una notizia scioccante, separare l’impatto sul singolo titolo da quello sull’intero ciclo. E tenere gli occhi su ciò che conta davvero per le prossime settimane, cioè l’inflazione e la Fed, oltre che ovviamente gli utili e quindi la reporting season, vero motore dei rendimenti azionari nel lungo periodo.
Non investire di pancia.
Abbonati a fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.