

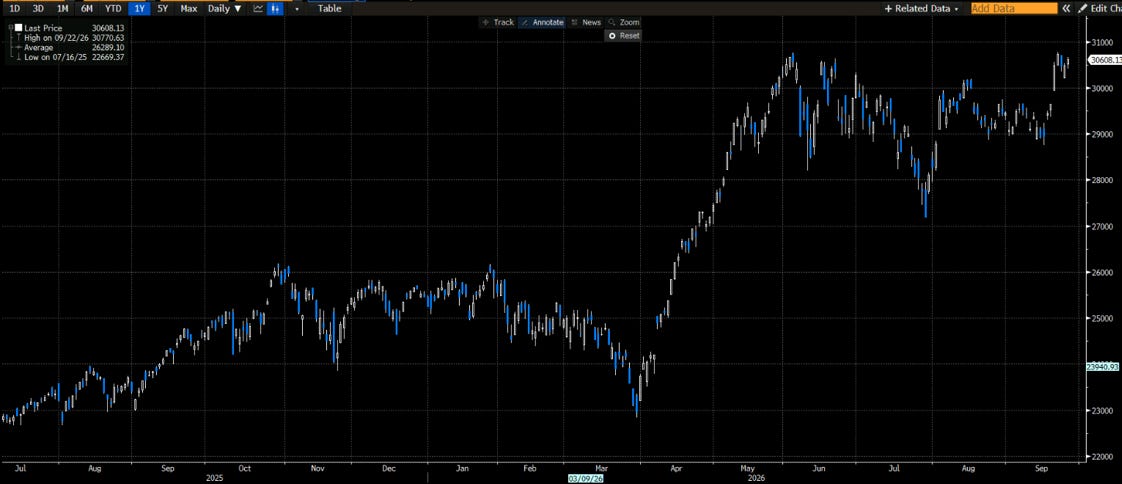
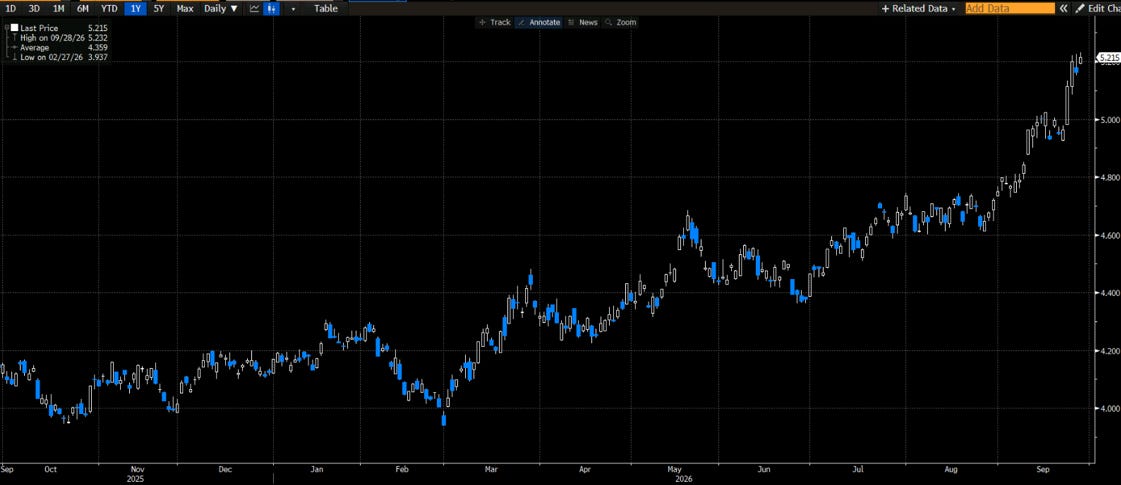
Diciamo l`ennesima conferma dell`inconsistenza di ogni tipo di previsione sui mercati, dove semmai la regola è che accade esattamente il contrario di quello che è lo scenario più condiviso. E la cosa sorprendente è che le Borse hanno ripreso a salire nonostante una delle paure principali non si sia affatto placata: il rendimento del decennale americano, dopo aver superato il 5%, ha continuato a salire fino a sfiorare il 5,20%, il livello più alto da quasi vent’anni.
Il petrolio, almeno, è ridisceso sotto i cento dollari. Ma mentre i prezzi delle azioni salgono, l’umore degli investitori resta cupo. E allora la domanda di oggi è duplice: perché il mercato sale proprio mentre tutti sono pessimisti? E, soprattutto, cos’è che davvero lo tiene in piedi?
Partiamo proprio dalla paura numero uno, quella dei tassi, perché merita una risposta diretta. C’è un’idea che quasi tutti diamo per scontata: se i tassi salgono arriveranno ad un livello che farà rallentare l`economia e la Borsa soffrirà. Funziona così da quarant’anni, e quindi ci sembra quasi una legge di natura. Ma Cathie Wood, di Ark Invest, nella sua ultima lettera agli investitori ci invita a guardare la storia da più lontano, e il suo ragionamento mi sembra utile per riportare un po’ di calma. Dal 1981 al 2021 i tassi sono scesi quasi senza interruzioni, dal 15-20% fino a quasi zero: siamo cresciuti tutti dentro quel mondo, e ci siamo convinti che sia la normalità. Ma se allarghiamo lo sguardo agli ultimi due secoli, l’anomalia è stata proprio quella, non ciò che vediamo oggi. Durante la Rivoluzione Industriale (guarda caso forse quanto di più simile stiamo vivendo oggi con la rivoluzione dell`AI) i tassi stavano stabilmente tra il 3 e il 6%, e nel frattempo l’economia correva e le Borse salivano.
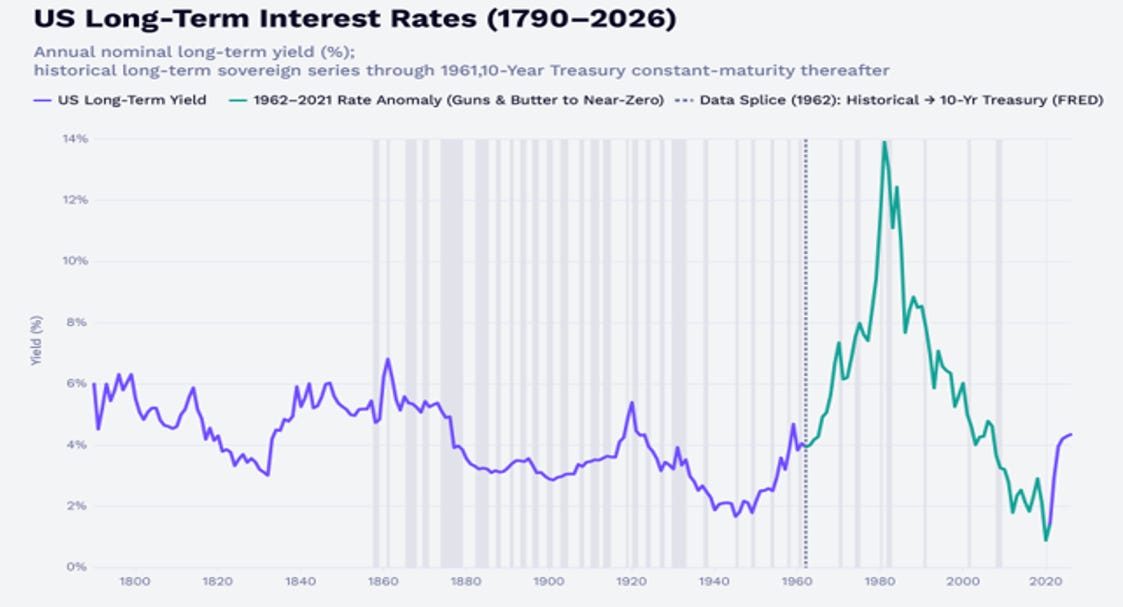
Il punto, allora, è sempre lo stesso, ed è la domanda che conta davvero: perché i tassi stanno salendo? Se salissero perché l’inflazione è fuori controllo, sarebbe un problema serio. Ma se salgono perché l’economia cresce davvero, perché la produttività accelera e le aziende hanno un bisogno enorme di capitale per investire, allora sono il sintomo di un’economia in salute, non la sua condanna. È questa la scommessa di Wood: che l’intelligenza artificiale e le grandi innovazioni possano spingere insieme la crescita e i tassi verso l’alto, mentre i prezzi tendono a scendere. E qualche indizio c’è già: tra il 2022 e il 2024 abbiamo avuto tassi elevati e persino la cosiddetta curva dei rendimenti invertita — quella situazione, di solito, in cui i titoli a breve rendono più di quelli a lungo, e che storicamente anticipa una recessione. Ebbene, quella recessione non è mai arrivata, e i mercati hanno continuato a salire. Insomma, un decennale che sale verso il 5,20% fa impressione, clamore, discutere, ma non è di per sé una condanna per le Borse: conta il motivo per cui sale e la sua velocità.
C’è poi un secondo motivo per non farsi travolgere dal pessimismo, ed è il paradosso dell’umore stesso. C’è un vecchio detto a Wall Street: il mercato “sale su un muro di preoccupazioni”. Significa che spesso i rialzi più solidi nascono proprio quando prevale lo scetticismo, non l’euforia. E in questo momento lo scetticismo è ai massimi. Uno dei sondaggi più seguiti tra gli investitori americani mostra la quota di pessimisti più alta da oltre un anno, e quella di ottimisti al minimo dell’anno; l’indicatore di paura e avidità della CNN è vicino alla “paura estrema”; persino i gestori professionali hanno tagliato l’esposizione azionaria.
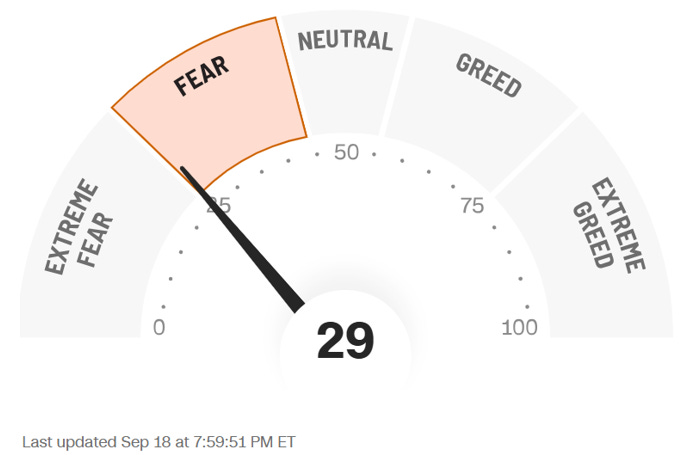
Le due grandi paure sono sempre le stesse: che la Fed continui ad alzare i tassi e che la spesa sull’intelligenza artificiale rallenti. Ecco, dal punto di vista di chi ragiona in modo contrarian, cioè controcorrente, tutto questo pessimismo è un buon segnale: quando quasi tutti sono già negativi e posizionati per il ribasso, basta che le cose vadano semplicemente “meno peggio del temuto” perché il mercato rimbalzi. Ed è esattamente ciò che è successo: appena il petrolio ha smesso di salire, le Borse sono ripartite, con un più 3% in tre giorni subito dopo il rialzo della Fed.
Ma il rimbalzo, da solo, non spiega la solidità. Per capire perché il terreno tiene, dobbiamo guardare al vero pilastro dell’economia americana: il consumatore. E qui i numeri sono impressionanti. Le vendite al dettaglio negli ultimi tre mesi sono cresciute a un ritmo annualizzato del 4%, e quelle “core”, al netto di benzina e auto, di oltre il 5%. Il dato che mi ha colpito di più riguarda i ristoranti: la spesa è salita del 10%. Vi spiego perché conta. Mangiare fuori è tra le prime cose che una famiglia taglia quando è in difficoltà; se invece cresce a doppia cifra, e cresce anche al netto dell’inflazione, vuol dire che le famiglie non solo pagano prezzi più alti, ma acquistano anche di più. Aggiungeteci un mercato del lavoro solido — le richieste di sussidi di disoccupazione sono ai minimi dal 2022 — e un’economia che corre, con la stima della Fed di Atlanta per il trimestre in corso a un robusto più 5% e gli indici di attività dei servizi ai massimi da cinque anni. Il consumatore americano, semplicemente, non molla perché il suo bilancio è in buona salute.
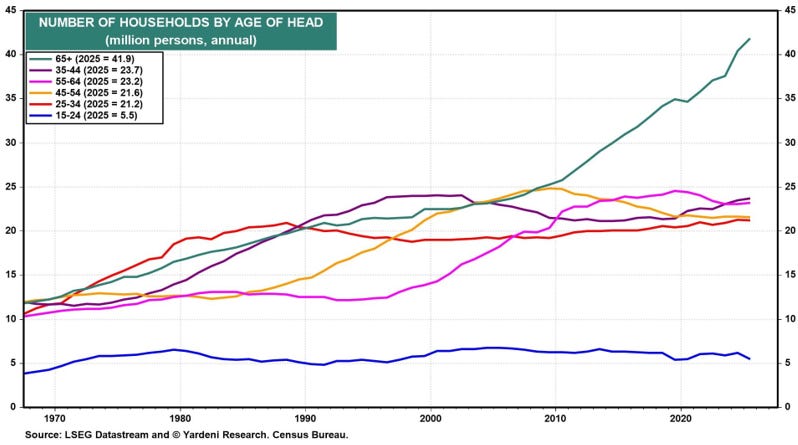
L’America invecchia: quasi una famiglia su tre è ormai guidata da un ultrasessantacinquenne, e questa generazione, quella dei baby boomer, detiene una ricchezza enorme.
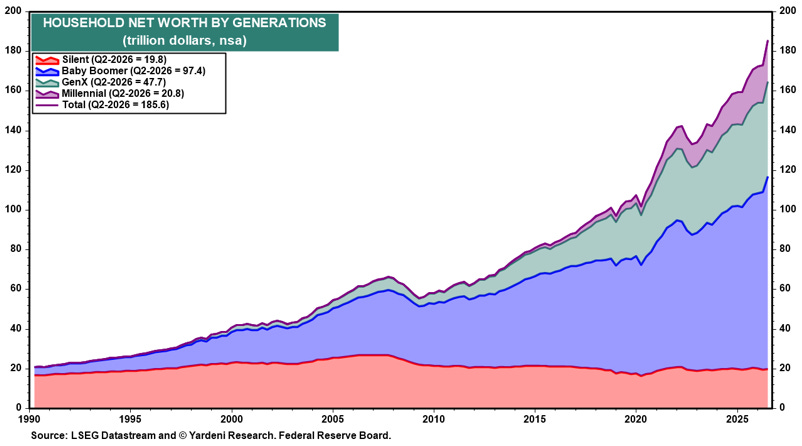
Il patrimonio netto delle famiglie americane ha toccato i 185mila miliardi di dollari, e i soli boomer ne possiedono circa 97mila miliardi. È una massa di ricchezza accumulata in decenni che ora viene, in parte, spesa. È ciò che spiega perché i consumi restino così resilienti anche quando le famiglie più giovani faticano: a sostenere la spesa non è più solo il reddito da lavoro, ma il patrimonio accumulato. Un’economia trainata dalla ricchezza, non solo dallo stipendio.
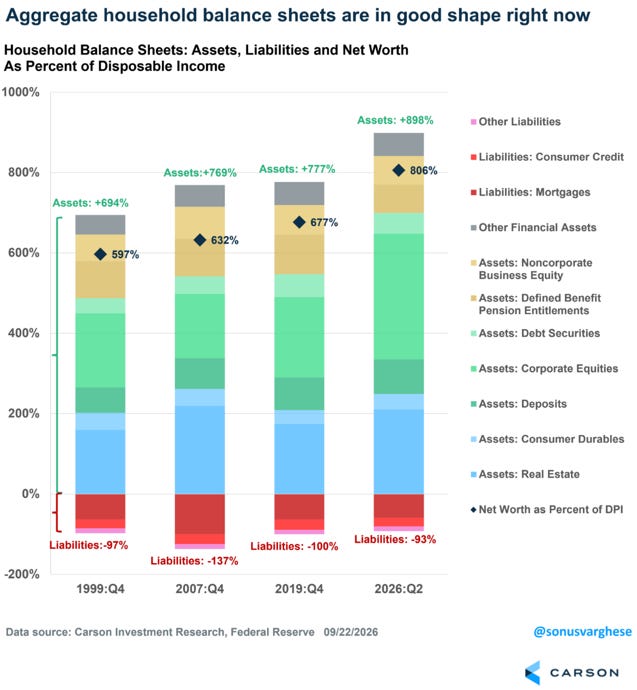
Ma è proprio qui che arriva il punto che voglio lasciarvi, e che ribalta il modo consueto di vedere le cose. Di solito pensiamo che sia l’economia a trainare la Borsa: le aziende guadagnano, e i titoli salgono. Questa causalità si è in parte capovolta. Quella ricchezza record delle famiglie non viene dai risparmi accantonati, ma quasi interamente dall’aumento del valore degli investimenti. E la quota di ricchezza delle famiglie investita in azioni ha raggiunto il 38,9%, il livello più alto da quando esistono queste statistiche, cioè dal 1952.
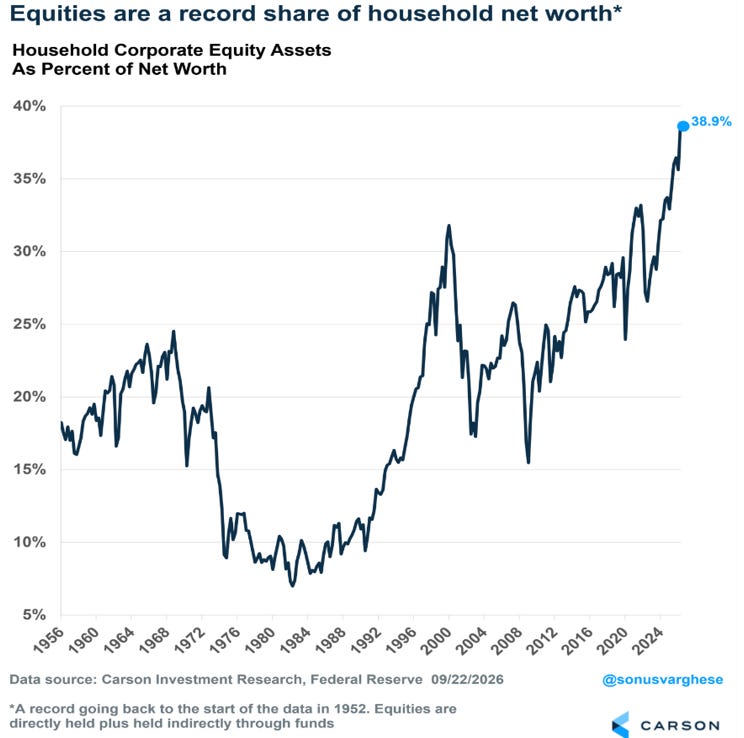
Tradotto: la forza del consumatore americano, che è il motore dell’economia, poggia ormai in misura senza precedenti sull’andamento del mercato azionario. È un circolo che si autoalimenta: la Borsa sale, le famiglie si sentono più ricche e spendono, le aziende guadagnano di più, la Borsa sale ancora. Meraviglioso finché dura. Il rovescio della medaglia è che l’unica cosa capace di rompere questo meccanismo sarebbe un mercato ribassista prolungato, che innescherebbe lo stesso circolo al contrario. Insomma: da qui in avanti l’indicatore da tenere d’occhio non è più il debito delle famiglie, ma l’indice S&P 500. L’economia, oggi, è legata alla Borsa più di quanto lo sia mai stata.
Non manca però qualche crepa da sorvegliare. Il rimbalzo di questi giorni è stato guidato quasi solo dalla tecnologia: i settori tecnologici pesano ormai quasi la metà dell’intero indice, e meno del 30% dei titoli si trova sopra le proprie medie di prezzo. È una salita stretta, appoggiata a poche spalle, e le salite strette sono più vulnerabili.
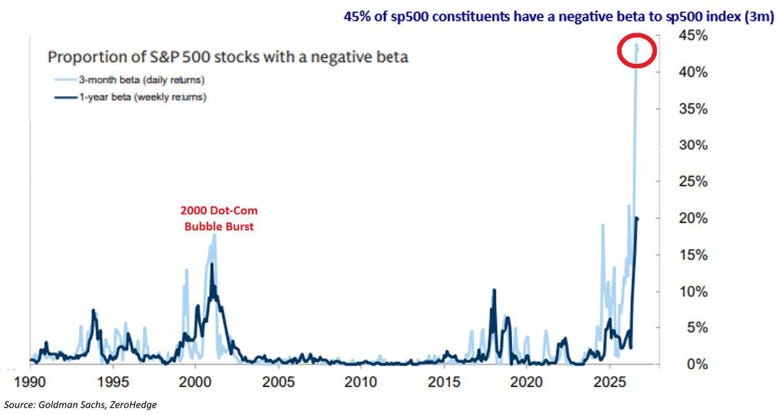
Segnali che invitano alla selettività, non all’entusiasmo cieco. Dentro un rialzo così concentrato sulla tecnologia, conviene privilegiare la qualità e la diversificazione, senza inseguire ciò che è già corso di più. Altro spunto non può non riguardare i rendimenti vicini al 5%, da usare per costruire con gradualità una componente obbligazionaria di qualità, che oggi offre due cose insieme, un buon reddito e un prezioso ruolo di ammortizzatore se la volatilità dovesse tornare o la crescita economica essere meno solida del previsto. Infine una nota di prospettiva: ottobre e novembre, negli anni delle elezioni di metà mandato americane, sono storicamente tra i mesi migliori. Il che non è una promessa, ma un buon motivo per affrontare le prossime settimane con lucidità anziché con la paura che ha dominato settembre. Perché, come ci ricorda questa settimana, spesso il mercato fa esattamente il contrario di ciò che la folla si aspetta.
Fai Tuo il Metodo dei Fuoriclasse.
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.