

Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Se hai dei risparmi investiti, l’intelligenza artificiale è già nel tuo portafoglio. Che tu l’abbia scelto o no. È nel fondo pensione, nell’ETF sull’indice mondiale, nella gestione che ti ha proposto la banca. E probabilmente, ogni volta che leggi un titolo sull’AI, provi un misto di sensazioni che conosce chiunque abbia dei soldi investiti da far crescere. La paura di essere arrivato tardi. Il dubbio che sia tutta una bolla. Il timore di restare fuori dalla più grande occasione degli ultimi decenni, e quello opposto, di esserci dentro proprio nel momento sbagliato.
Sono domande legittime e quasi tutti, per rispondere, guardano ai chip, alle aziende più famose (i cosi detti hyperscaler), ai titoli che sono saliti di più. Ma intanto la vera partita, quella che deciderà chi ne uscirà vincitore e chi no, si sta spostando altrove. In luoghi molto meno spettacolari e molto più concreti: le centrali elettriche, i cantieri, le banche che devono prestare i soldi. Capire dove si sposta la scarsità è il modo più semplice per capire dove si sposta il rischio. Anche nel tuo portafoglio.
Non è la prima volta che succede. Nel 1848, in California, centinaia di migliaia di persone partirono per inseguire l’oro. La maggior parte dei cercatori non si arricchì. Si arricchì invece chi vendeva loro il bene scarso e necessario ovvero le pale come il commerciante Samuel Brannan, uno dei primi milionari della California, e chi vestiva i minatori, come un commerciante di tessuti di nome Levi Strauss, che con un sarto brevettò dei pantaloni rinforzati con i rivetti: i jeans. Ma la lezione più utile non è “vendi le pale”. È che le pale fanno guadagnare solo finché sono un bene scarso e ricercato. Poi il vantaggio si sposta verso ciò che manca e diventa il nuovo bene scarso che tutti vogliono. Ed è esattamente quello che sta accadendo oggi con l’intelligenza artificiale.
In ogni corsa all’oro conviene vendere le pale. Ma solo finché le pale sono scarse. Poi il vero potere si sposta verso la prossima cosa che manca.
Caro Fuoriclasse,
ti sei perso la nostra ultima diretta? Nessun problema: puoi rivederla quando vuoi!
Clicca sul pulsante qui sotto o sulla locandina per guardare la registrazione.

Il grande squilibrio tra chip e data center.
Per anni le “pale” della corsa all’intelligenza artificiale sono state i chip, così richiesti da far volare ricavi e margini di chi li produce. Oggi il quadro sta cambiando. Di recente gli analisti di una grande banca d’investimento hanno fatto il punto sul tema, e la loro conclusione si riassume in una frase: sta arrivando più offerta di chip di quanti data center ci siano per ospitarli. I numeri, misurati in gigawatt (un gigawatt è all’incirca la potenza di una grande centrale elettrica), rendono l’idea.

In altre parole, le previsioni sulla produzione di chip (realizzate proprio dalle aziende che producono i chip stessi) presuppongono di poter alimentare circa tre volte la capacità elettrica che oggi si vede effettivamente in costruzione. Anche contando i nuovi progetti, soprattutto fuori dagli Stati Uniti, si arriverebbe a circa 60 gigawatt, con forti incertezze sui tempi: una parte di quella capacità potrebbe slittare dal 2027 al 2028. Circa metà dei 90 gigawatt previsti fa capo a un solo produttore, Nvidia. La domanda che si pongono gli analisti è semplice: dove verranno installati tutti questi chip, e quando?
La spesa non rallenta. Anzi, accelera.
Attenzione, però: questo squilibrio non nasce da un rallentamento. Nessuno, tra gli analisti, pensa che la spesa stia frenando. Al contrario: i programmi di investimento dei principali protagonisti sommano circa 1.400 miliardi di dollari, con una crescita della spesa dei grandi gruppi del cloud superiore al 60% il prossimo anno.
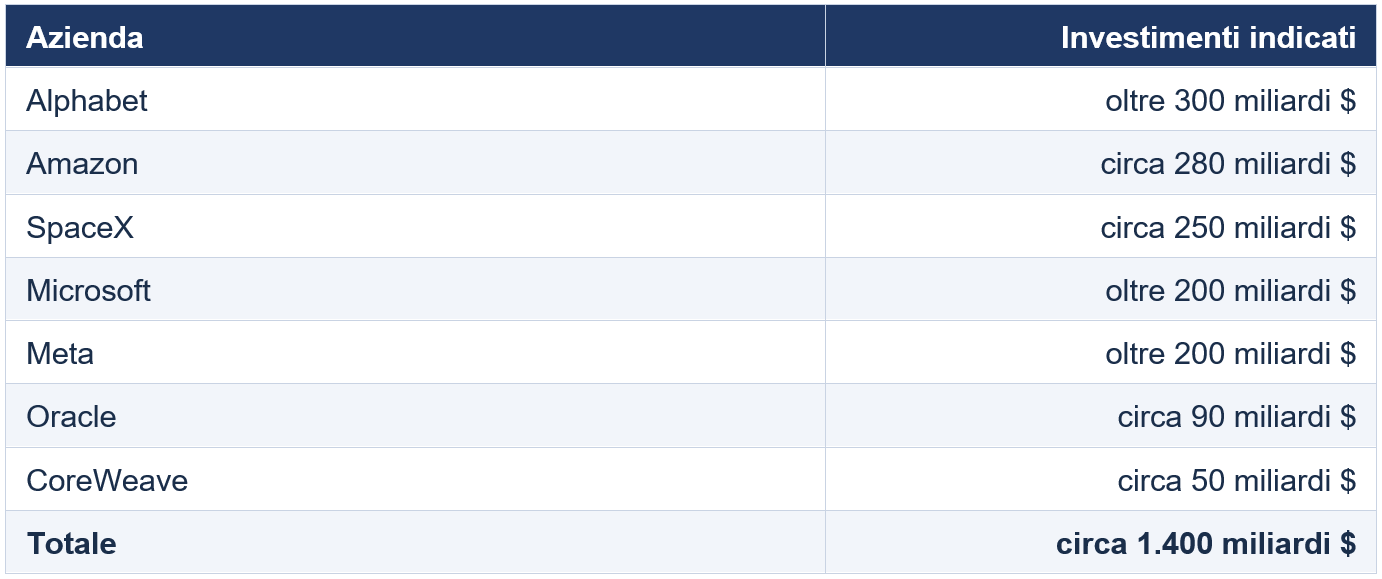
Secondo gli analisti, il consenso del mercato potrebbe persino continuare a sottostimare queste cifre. E i laboratori di intelligenza artificiale firmano contratti pluriennali e non cancellabili, in alcuni casi per oltre 100 miliardi di dollari con una singola controparte. La corsa continua con forza.
Eppure, proprio qui emerge una contraddizione importante. I produttori di semiconduttori prevedono di vendere chip per 2.400-3.000 miliardi di dollari entro il 2028. Ma i budget di investimento dei loro principali clienti sommano circa 1.400 miliardi. La differenza, circa mille miliardi, dovrà arrivare da altri acquirenti (laboratori di AI, operatori più piccoli, governi) e in buona parte da finanziamenti esterni.
I veri colli di bottiglia: energia, infrastrutture, permessi.
Se i chip non sono più il limite, cosa lo è? Microsoft lo ha ripetuto in tre presentazioni dei risultati consecutive: il problema non è il silicio, ma i terreni, l’energia e gli edifici. Gli analisti individuano quattro vincoli principali.
L’energia. Non basta costruire un data center: bisogna allacciarlo alla rete elettrica, e la rete non cresce alla stessa velocità dei chip.
Le infrastrutture. Chi costruisce data center aspetta circa 50 settimane per le apparecchiature elettriche di media tensione e circa 40 per cavi e generatori. E ora comincia a scarseggiare anche l’acciaio.
Permessi e manodopera. Le autorizzazioni sono sempre più lente, e il personale specializzato, dagli elettricisti agli ingegneri, è sempre più difficile da trovare.
Il finanziamento. Il credito è sempre meno accessibile, soprattutto per gli operatori meno capitalizzati.
Una soluzione ponte esiste: costruire centrali elettriche direttamente accanto ai data center, senza aspettare la rete. Potrebbe riguardare tra il 30% e il 40% dei nuovi progetti, ma non risolve tutto, perché restano i problemi di approvvigionamento del gas e delle autorizzazioni. Un costruttore l’ha paragonato al gioco della talpa al luna park: risolvi un problema, e subito ne spunta un altro.
Ecco perché la lezione della corsa all’oro torna utile: chi controlla la risorsa scarsa ha il potere di prezzo, perché i clienti non hanno alternative. Ieri erano i chip, oggi sono l’energia, i cantieri e i componenti elettrici. Davanti a ogni grande tema, la domanda più utile è: dove si trova oggi la scarsità, e quanto durerà?
Il potere di prezzo appartiene a chi controlla ciò che manca. La scarsità si sposta, e chi investe deve spostare lo sguardo con lei.
L’effetto frusta.
C’è poi un fenomeno che chiunque investa in settori produttivi dovrebbe conoscere. Gli esperti di logistica lo chiamano effetto frusta. Un caso celebre riguarda i pannolini: i bambini li consumano a ritmo regolare, eppure un grande produttore scoprì che gli ordini dei distributori oscillavano in modo violento, perché ogni anello della catena, per paura di restare senza merce, ordinava un po’ più del necessario.
Nei semiconduttori il meccanismo è particolarmente potente. Quando un grande produttore di memorie dice che la domanda è il doppio dell’offerta, spesso significa che molti clienti ordinano due volte per paura di restare senza, e quegli ordini doppi, nei trimestri successivi, diventano magazzino. Con sei mesi per produrre una fetta di silicio e due anni per costruire una fabbrica, l’offerta arriva sempre in ritardo e, quando arriva tutta insieme, tende a superare la domanda. Altri analisti, va detto, ritengono che la domanda resti più forte dell’offerta. L’importante è conoscere il meccanismo e saperne riconoscere i segnali.
Il vincolo che cresce: chi paga?
Torniamo a quei mille miliardi da trovare: farlo sta diventando più difficile. Il mercato dei prestiti dedicati alla costruzione di nuovi data center, che arrivava a finanziare fino al 90% dei costi di un progetto, si è inceppato, e molte banche hanno già esaurito il budget che avevano a disposizione per l’anno. A sentirlo di più non sono i grandi colossi tecnologici, che finanziano gran parte dei propri investimenti con i propri utili, ma gli operatori più piccoli, nati per costruire data center e affittare potenza di calcolo, che dipendono dal credito per crescere. Molti dovranno cercare capitali presso gli investitori, o fondersi con altri.
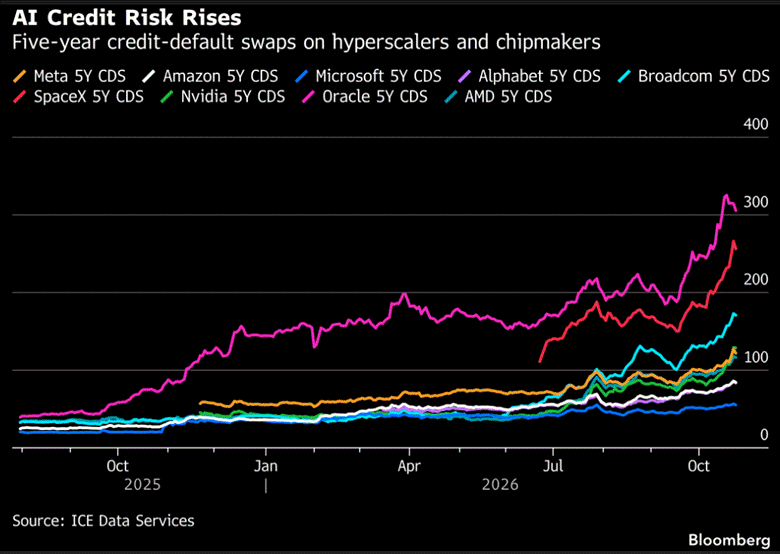
Gli stessi produttori di chip stanno finanziando i propri clienti, ma una garanzia funziona solo finché il credito resta aperto. E la domanda che preoccupa di più è: cosa succede quando un progetto già finanziato arriva in ritardo e oltre il budget, e il credito è già stato usato? Secondo gli analisti la pressione si sentirà soprattutto nel 2028.
Mancano l’energia, i cantieri, i permessi. E sempre più spesso mancano anche i soldi per costruire. Nei grandi cicli di investimento, il finanziamento è spesso il primo anello a cedere.
Cosa portarsi a casa.
Il messaggio di fondo è costruttivo: la costruzione dell’infrastruttura per l’intelligenza artificiale continua con una forza che pochi avevano previsto. Ma, come nella corsa all’oro, non tutti i partecipanti ne usciranno vincitori, e per orientarsi bisogna guardare la struttura della corsa, non solo la sua velocità. Tre domande aiutano a farlo. Dove si trova oggi la scarsità, e quanto durerà? La domanda che vedo è reale, o in parte fatta di ordini doppi destinati a diventare magazzino? E chi sta finanziando la crescita, con quali soldi, e fino a quando potrà farlo?
L’oro della California era reale. Le fortune, però, le fecero soprattutto quelli che capirono dove stava davvero la scarsità, e che non si spinsero oltre le proprie possibilità quando la corsa sembrava non dover finire mai.
L’oro c’era davvero. Ma si arricchì soprattutto chi capì cosa mancava, e chi non confuse la febbre del momento con una domanda destinata a durare per sempre.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.