


Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Se nelle ultime settimane hai letto i titoli dei giornali finanziari, avrai visto un mercato che sembra godere di ottima salute: indici vicini ai massimi, nonostante tassi in salita e un’incertezza geopolitica tutt’altro che risolta. Eppure, se possiedi un portafoglio ben diversificato, è possibile che tu abbia avuto una sensazione strana e ben diversa. Come se il tuo portafoglio non stesse seguendo quella festa. Come se il mercato di cui parlano tutti fosse diverso dal tuo.
Non è un’impressione. Sotto la superficie sta succedendo qualcosa di insolito. A metà agosto circa il 70% dei titoli dell’S&P 500 si trovava in una fase di salita. Oggi è poco più di un terzo, un livello simile ai minimi toccati a marzo, nel pieno delle tensioni legate alla guerra. In alcuni momenti si è arrivati al punto che circa tre titoli su quattro erano in calo mentre l’indice continuava a salire.
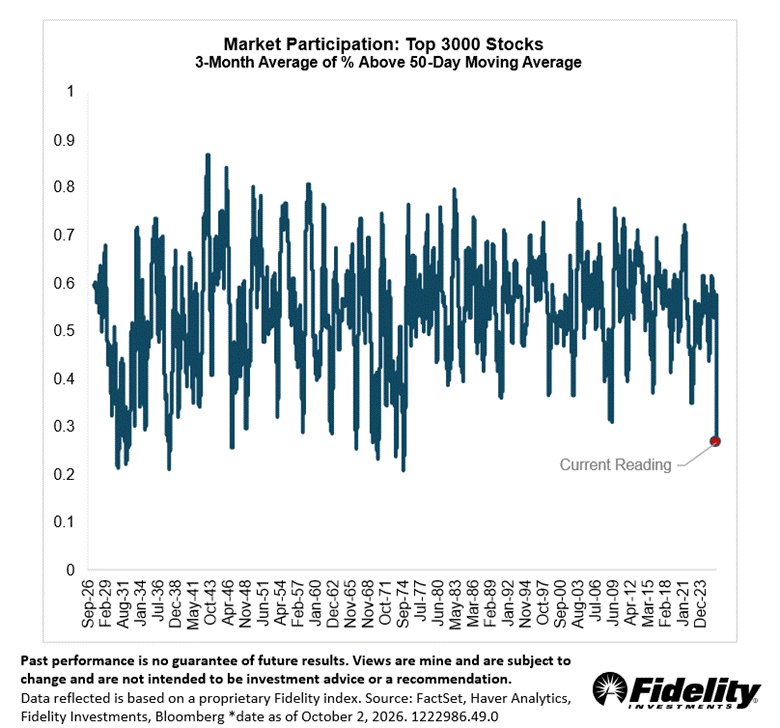
Gli addetti ai lavori la chiamano ampiezza del mercato: misura quanti titoli partecipano davvero a un rialzo. Un mercato ampio sale “tutto insieme”; un mercato stretto sale grazie a pochi. E com’è possibile che l’indice salga quando la maggior parte dei suoi componenti scende? La risposta la conosciamo bene, perché ne abbiamo parlato spesso: l’indice pesa le aziende in base alla loro dimensione (la così detta capitalizzazione) e quando una manciata di aziende giganti corre, può trascinarlo verso l’alto anche se quasi tutti gli altri titoli arretrano.
La domanda che ci interessa oggi è però capire se questo è un segnale d’allarme. La risposta, come vedremo, è più sorprendente di quanto si pensi. Ma nasconde anche un rischio da non sottovalutare.
Quando il mercato sale grazie a pochi, la domanda non è soltanto “quanto è salito?”. È “chi lo sta tenendo in piedi, e per quanto ancora potrà farlo?”.
Un segnale d’allarme? La storia dice: quasi mai.
L’istinto suggerisce che un mercato sostenuto da pochi titoli sia fragile, e che prima o poi la debolezza dei tanti contagi anche l’indice. A volte succede. Ma invece di affidarsi agli aneddoti, una recente analisi di Fidelity ha esaminato quasi un secolo di dati: le tremila maggiori aziende americane, giorno per giorno, dal 1926 a oggi.
Il risultato è controintuitivo ed in parte sorprendente. Dopo periodi di partecipazione debole, i rendimenti del mercato nei mesi successivi sono stati in genere migliori, non peggiori. Ci sono state eccezioni pesanti, come la Grande Depressione e la crisi finanziaria del 2008, ma sono state rare. Considerate per quello che sono, ovvero eventi sistemici eccezionali, lo schema è sorprendentemente costante: nella storia, una partecipazione debole è stata più spesso un’opportunità travestita da problema che un problema travestito da opportunità.
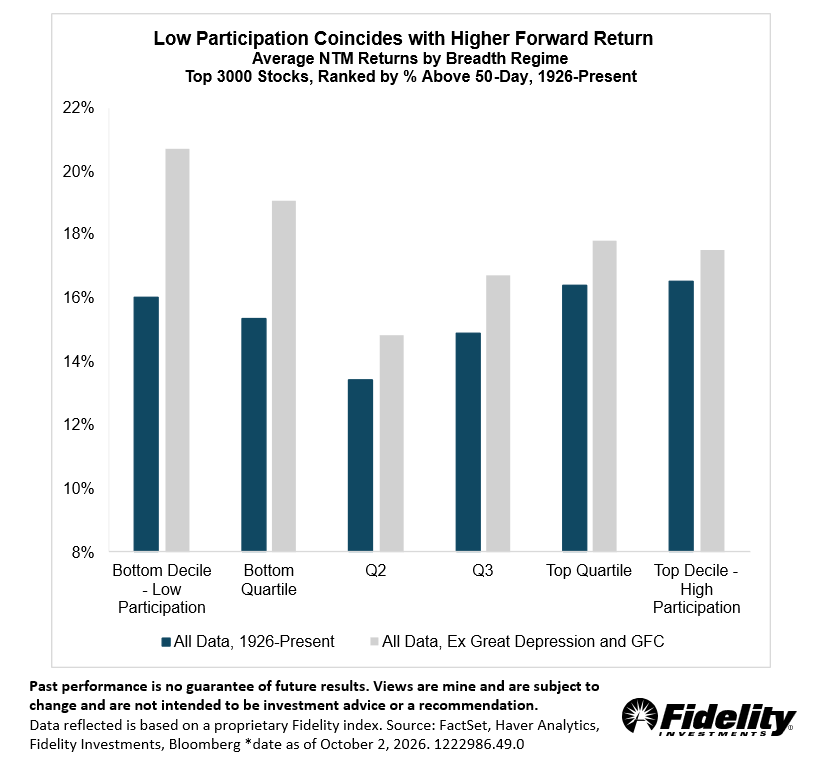
Una spiegazione semplice c’è. Spesso, in queste fasi, è in corso una “correzione silenziosa”: molti titoli hanno già fatto il loro aggiustamento, scendendo, mentre l’indice ha retto grazie ai suoi leader. È qualcosa di normale, e persino sano, all’interno di un mercato rialzista.
C’è però un dettaglio che rende il momento attuale insolito, e va detto con onestà. Storicamente, quando la partecipazione era così debole, nel 97% dei casi l’indice aveva già subito una correzione di almeno il 5%. Oggi no.
Questo aumenta le probabilità di un ribasso nei prossimi mesi? Probabilmente sì, almeno un po’. Ma una correzione del 5-10% avviene quasi ogni anno: è il mercato che fa il mercato.
E c’è un’ultima osservazione, la più interessante: nelle fasi di partecipazione debole, i mercati che hanno retto meglio sono stati proprio quelli che più spesso hanno continuato a salire nell’anno successivo. Quando un mercato assorbe tanta debolezza interna senza crollare, storicamente è stato più spesso un segno di forza che l`inizio della correzione.
Nella storia, un mercato sostenuto da pochi è stato più spesso un’opportunità travestita da problema che un problema travestito da opportunità. Ma “più spesso” non significa “sempre”: ed è proprio per le eccezioni che serve un metodo.
Nessun vantaggio competitivo è eterno.
Fin qui, la statistica è rassicurante. Ma c’è una domanda che i numeri, da soli, non possono risolvere, e che per un investitore è la più importante di tutte: chi sono i pochi che oggi tengono in piedi l’indice? La risposta è nota. Sono quasi tutti grandi gruppi tecnologici. E la tecnologia ha una caratteristica che non va mai dimenticata: è il settore in cui i vantaggi competitivi che sembrano inattaccabili possono svanire più in fretta.
Pensa a Netscape, che negli anni Novanta dominava il mercato dei browser per navigare in internet. A BlackBerry, i cui telefoni erano diventati indispensabili per i manager di tutto il mondo. A MySpace, che prima di Facebook era il social network per eccellenza. Tutte e tre sembravano avere posizioni di forza eccezionali. Tutte e tre sono state superate da concorrenti o da cambiamenti tecnologici che hanno trasformato il loro mercato nel giro di pochi anni. E la storia del digitale è piena di esempi simili: la fotografia digitale ha travolto l’industria della pellicola, lo streaming ha rivoluzionato la televisione, internet ha cambiato per sempre l’economia di giornali e negozi.
La lezione che vogliamo però trarne non è che i leader di oggi faranno la stessa fine di quelle società. Molti di loro hanno risorse finanziarie straordinarie, rapporti solidissimi con i clienti e vantaggi competitivi che sarebbe un errore sottovalutare. La lezione è un’altra: sarebbe imprudente dare per scontato che la loro leadership duri per sempre. Anche perché il ritmo del cambiamento tecnologico oggi è vertiginoso, e la stessa intelligenza artificiale che sta arricchendo questi giganti potrebbe creare, domani, sfidanti che oggi nessuno riesce a immaginare.
Per un investitore, questo non è un dettaglio. Come ricorda il primo dei nostri principi, il valore di un’azienda si fonda sugli utili che sarà in grado di generare in futuro. E una parte enorme di quel valore dipende da una domanda semplice: per quanto tempo riuscirà a difendere il suo vantaggio? Un prezzo che presuppone una leadership eterna non lascia alcun margine di errore. Ed ecco il punto che collega tutto: quando un indice dipende da una manciata di aziende tecnologiche, chi lo possiede non si sta assumendo soltanto un rischio di concentrazione. Sta scommettendo, spesso senza saperlo, sul fatto che quelle poche aziende continuino a vincere, anno dopo anno, nel settore che cambia più velocemente al mondo.
Netscape, BlackBerry, MySpace: sembravano imbattibili. Il vantaggio competitivo è la parte più preziosa del valore di un’azienda. Ed è anche quella che, in tecnologia, può svanire più in fretta.
Riconoscere un rischio non significa sapere quando arriverà.
Come si tengono insieme le due verità, la statistica rassicurante e il rischio della concentrazione? Prima di tutto ricordando che riconoscere un rischio non equivale a sapere quando si manifesterà. Ci sono due errori opposti, ugualmente costosi. Il primo è vendere solo perché la partecipazione si è ristretta o le valutazioni sembrano alte, e restare a guardare un mercato che continua a salire per anni. Il secondo è ignorare quello che succede sotto la superficie solo perché l’indice segna nuovi massimi, e scoprire tardi di avere un’esposizione molto più concentrata di quanto si credesse.
La via dell’investitore razionale e consapevole sta nel mezzo, e non ha nulla a che fare con l’inseguire i movimenti dei prezzi. Significa giudicare ogni azienda che si possiede per il suo valore e per la solidità del suo vantaggio competitivo, non per quanto è salita negli ultimi mesi. Significa sapere che cosa si possiede davvero: un fondo sull’indice, oggi, è in buona parte una scommessa su pochi nomi. E significa costruire il portafoglio in modo che nessuna singola azienda, per quanto brillante, pesi così tanto da poterlo compromettere se un giorno dovesse perdere la sua corona.
C’è una domanda semplice che noi ci facciamo sempre, e che vale la pena farsi oggi più che mai: se domani uno dei grandi leader tecnologici perdesse il suo primato, come Netscape, BlackBerry o MySpace prima di lui, cosa succederebbe al mio portafoglio? Se la risposta ti mette a disagio, non è il momento di farsi prendere dal panico. È il momento di guardare con più attenzione a quanto pesano, nei tuoi investimenti, le stesse poche aziende che tengono in piedi l’intero mercato.
Il mercato può restare forte più a lungo di quanto ci si aspetti. Il rischio non è la forza dei pochi: è dare per scontato che dureranno per sempre, e costruire il proprio patrimonio su quell’ipotesi.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.