

Questa settimana riflettiamo su due storie che sembrano parlare di cose diverse, ma che in realtà pongono la stessa, identica domanda. La prima storia riguarda la Federal Reserve, che ha alzato i tassi per la prima volta in tre anni. La seconda è legata al ciclo degli utili delle aziende americane, cresciuti a un ritmo che non si vedeva da tempo. Da una parte una banca centrale che frena, dall’altra profitti aziendali che corrono. E il filo che le unisce è questo: quanto è solida, e soprattutto quanto è duratura, la forza che stiamo vedendo? Perché sia i tassi sia gli utili, alla fine, dipendono dalla risposta a questa domanda. Vediamole una alla volta.
Partiamo dalla Fed, perché è l’evento della settimana. Ha alzato il costo del denaro di un quarto di punto, portandolo tra il 3,75% e il 4%: il primo rialzo dal gennaio 2023. La decisione è stata presa all’unanimità, dodici voti a zero, e il presidente Kevin Warsh ha ribadito che “l’inflazione è troppo alta e lo è da troppo tempo”
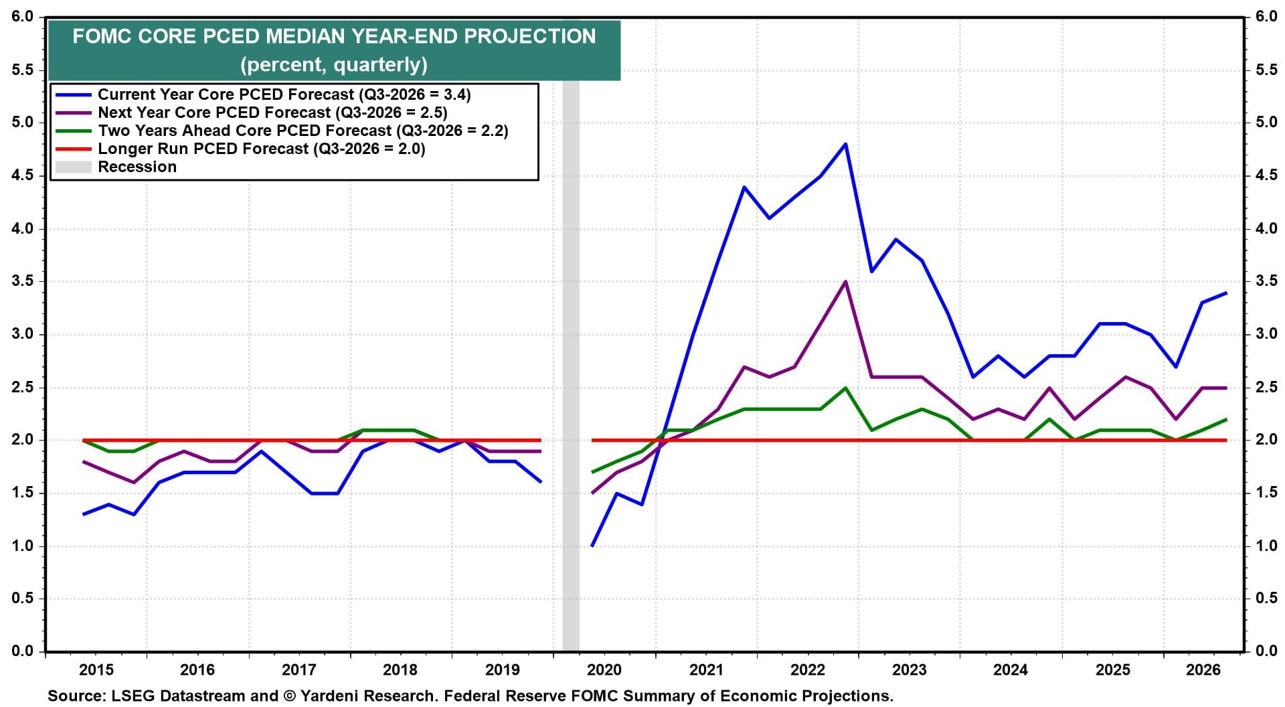
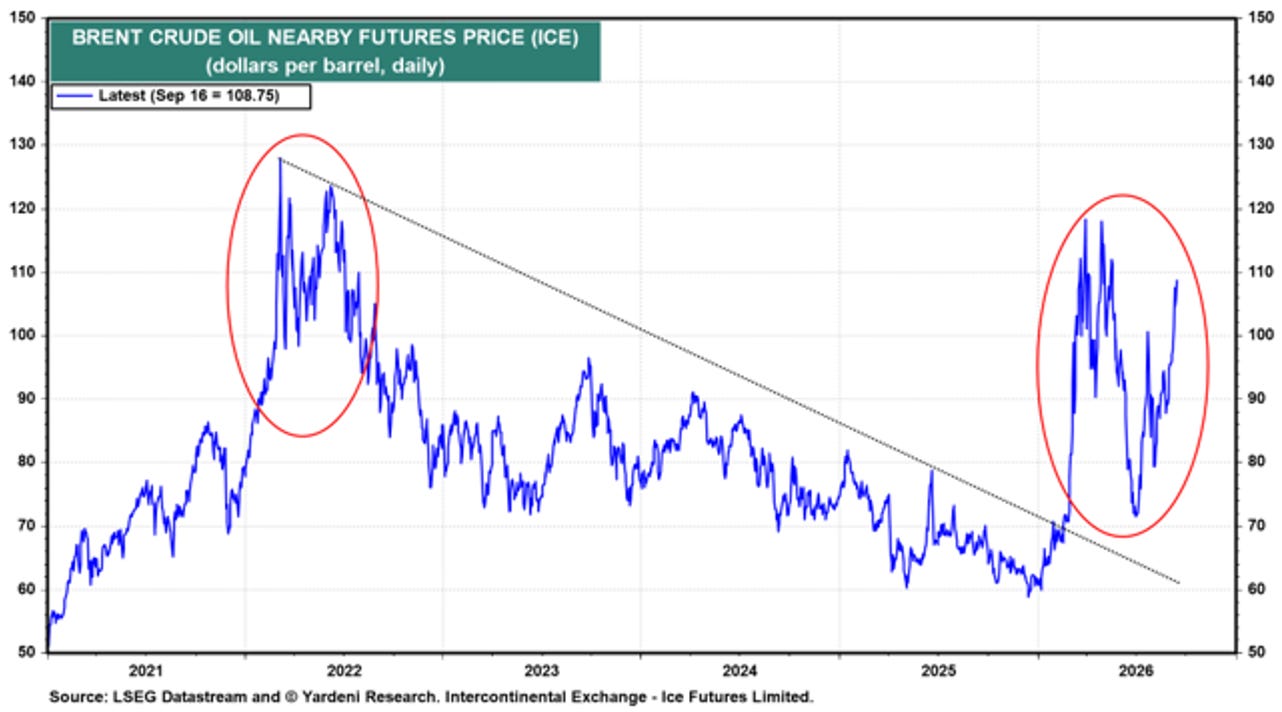
.Molti hanno letto tutto questo come un segnale aggressivo, l’inizio di una lunga stretta. E in effetti il decennale americano è salito a sfiorare il 5%, il livello più alto da quasi vent’anni, spinto dal petrolio tornato sopra i cento dollari, da un’inflazione ancora vischiosa e, in parte, anche da fattori tecnici che vengono dall’estero ed in particolare dal giappone.
Ma qui voglio darvi due chiavi di lettura che vanno oltre la semplice cronaca.
La prima è che questo rialzo è meno “falco” di quanto sembri. Le proiezioni dei membri della Fed indicano al massimo un altro ritocco quest’anno e sostanzialmente nulla il prossimo: non è il preludio a una raffica di aumenti.
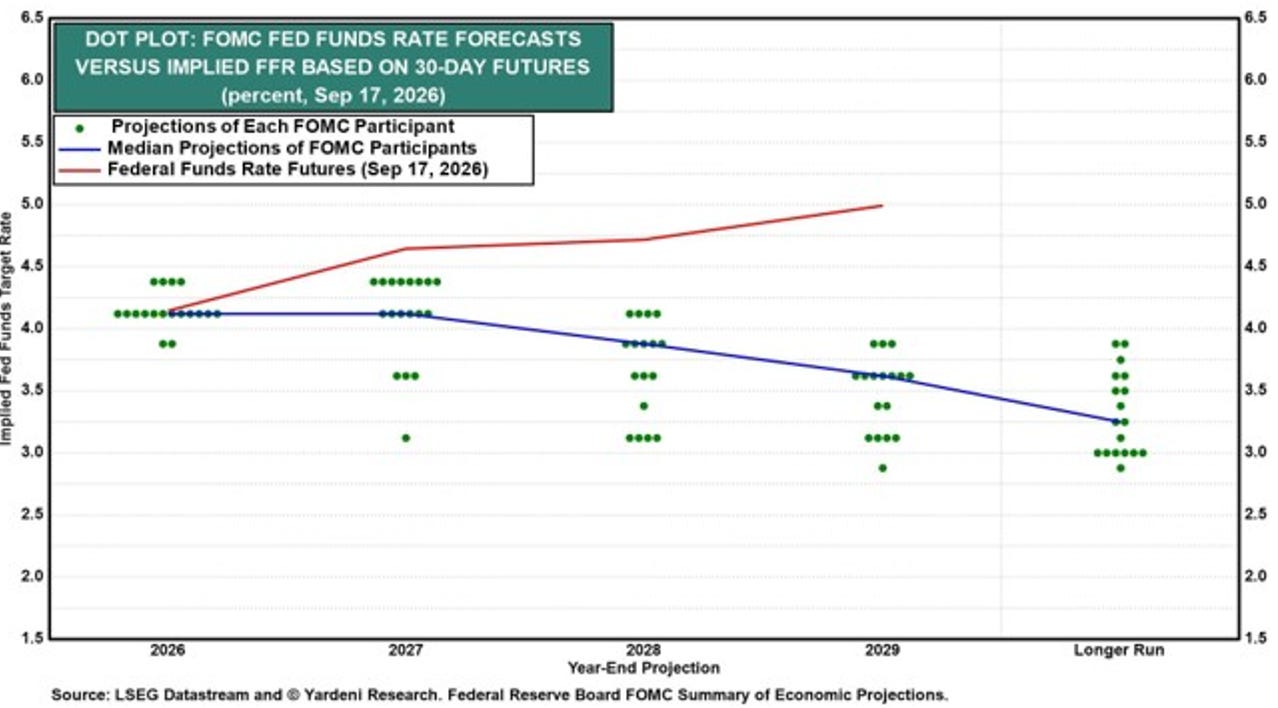
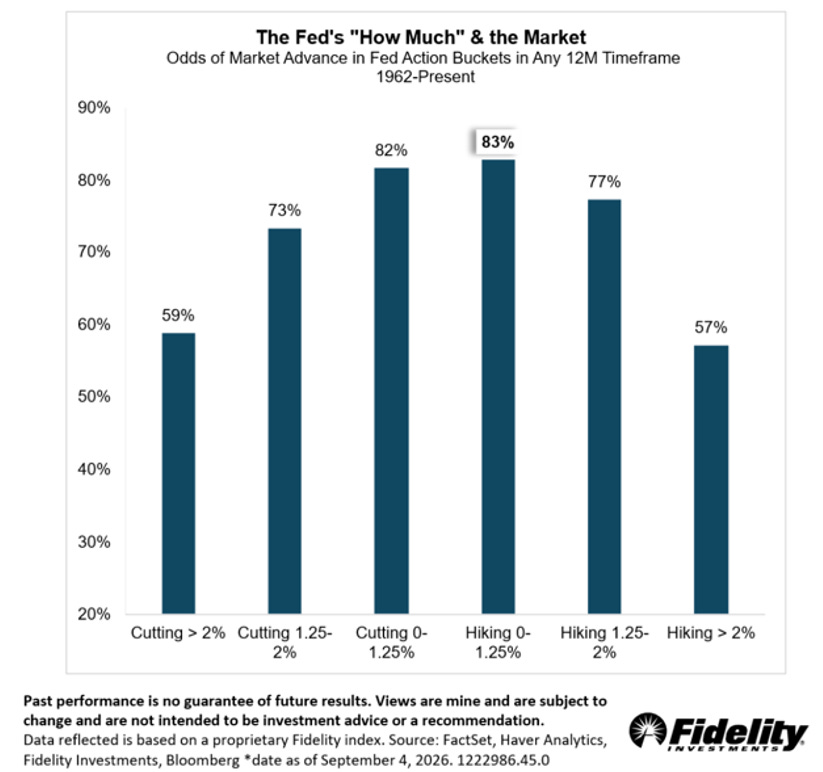
Anzi, diversi osservatori l'hanno definito quasi una mossa da colomba travestita da falco. Una mossa per garantire la credibilità della banca centrale agli occhi del mercato. La seconda chiave, che trovo la più preziosa, arriva da uno studio di Fidelity: secondo questa analisi la domanda giusta non è "se" la Fed alzerà ancora, ma "quanto" è rimasta indietro rispetto all'economia. Perché la storia insegna che un primo rialzo, o una stretta modesta, sono quasi sempre gestibili per le Borse. Il vero guaio arriva solo quando la banca centrale scopre di essere rimasta troppo indietro e deve inseguire l'inflazione con aumenti rapidi e brutali, come nel 2022. Oggi non siamo in quello scenario: la Fed sta semplicemente "togliendo un po' di accomodamento". Detto in modo diretto: non sono i primi rialzi dei tassi a uccidere i mercati toro, sono le recessioni. E una recessione, per ora, non si vede.
Ma proprio perché tutto ruota intorno alla salute dell’economia, dobbiamo spostarci sull’altro pilastro della settimana, che è il vero motore di questo mercato: gli utili. Secondo i dati elaborati da FactSet, gli utili dell’indice S&P 500 sono cresciuti del 51% nel secondo trimestre e del 26% nell’ultimo anno, contro una media storica intorno al 7%.
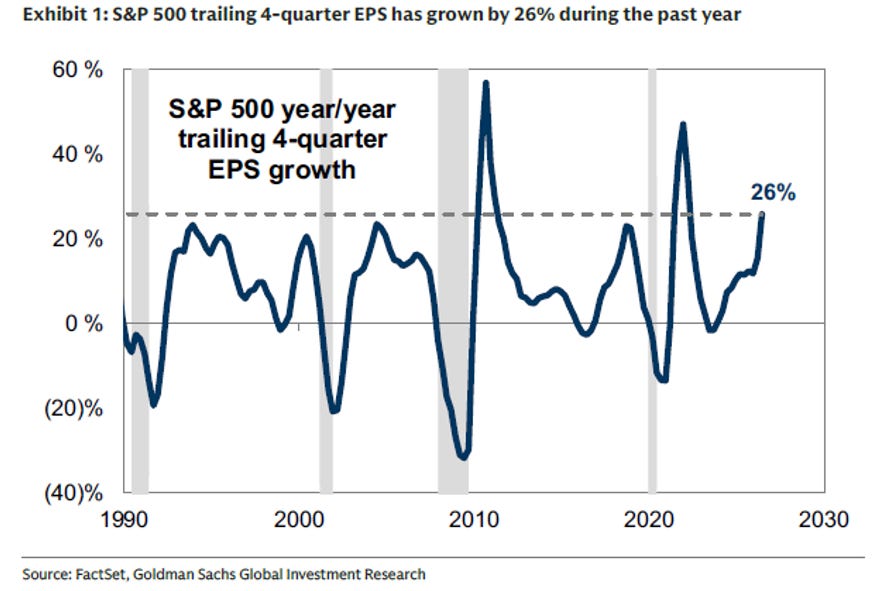
Una crescita così violenta, negli ultimi decenni, si era vista solo nei rimbalzi dopo una recessione. Ma stavolta la recessione non c’è stata. Ed è legittimo chiedersi: non sarà una “bolla degli utili”, con profitti gonfiati destinati a sgonfiarsi?
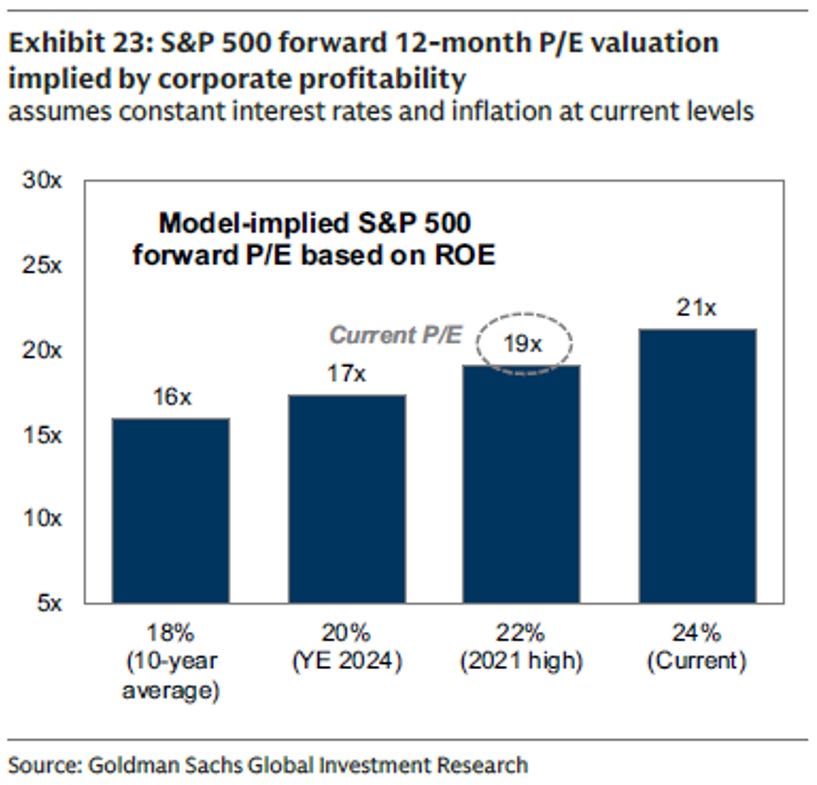
La risposta, guardando i conti da vicino, è che di bolla non si tratta, e per una ragione precisa: le valutazioni sono ragionevoli. Il rapporto prezzo/utili prospettico è a 19 volte, in linea con la media degli ultimi dieci anni e addirittura sceso rispetto a un anno fa, semplicemente perché gli utili sono cresciuti più in fretta dei prezzi.
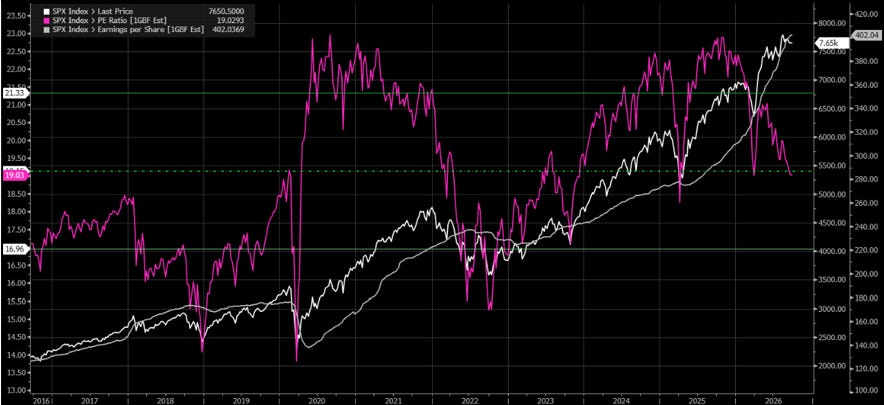
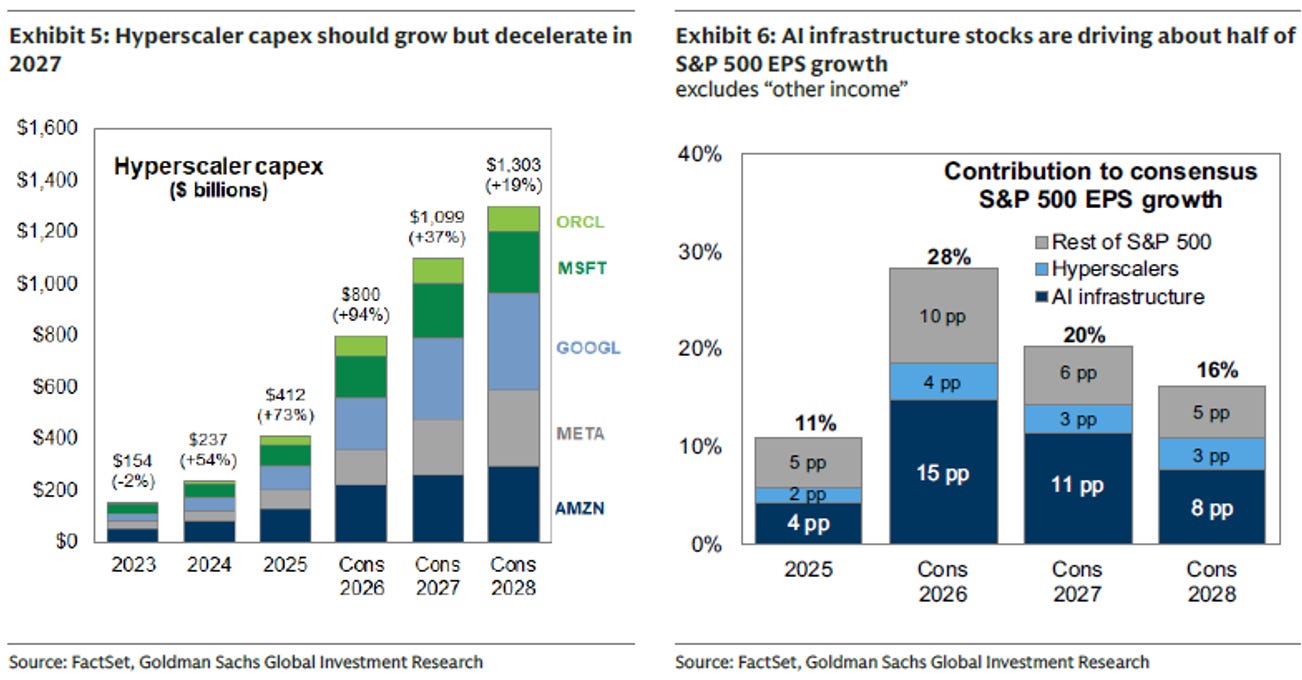
Il problema, semmai, è un altro: stiamo “guadagnando troppo”. Vuol dire che una parte di questi profitti è temporaneamente gonfiata da tre fattori destinati a esaurirsi. Il primo è il boom degli investimenti in intelligenza artificiale, che da solo spiega quasi metà della crescita degli utili di quest’anno: gli 800 miliardi di dollari che i colossi del cloud stanno spendendo finiscono nei ricavi di chi produce chip, hardware ed energia. Ma quegli investimenti, man mano che maturano, portano con sé costi di ammortamento crescenti che erodono i profitti, al punto che l’AI dovrebbe passare dall’aggiungere undici punti di crescita quest’anno a diventare un leggero freno entro il 2028.
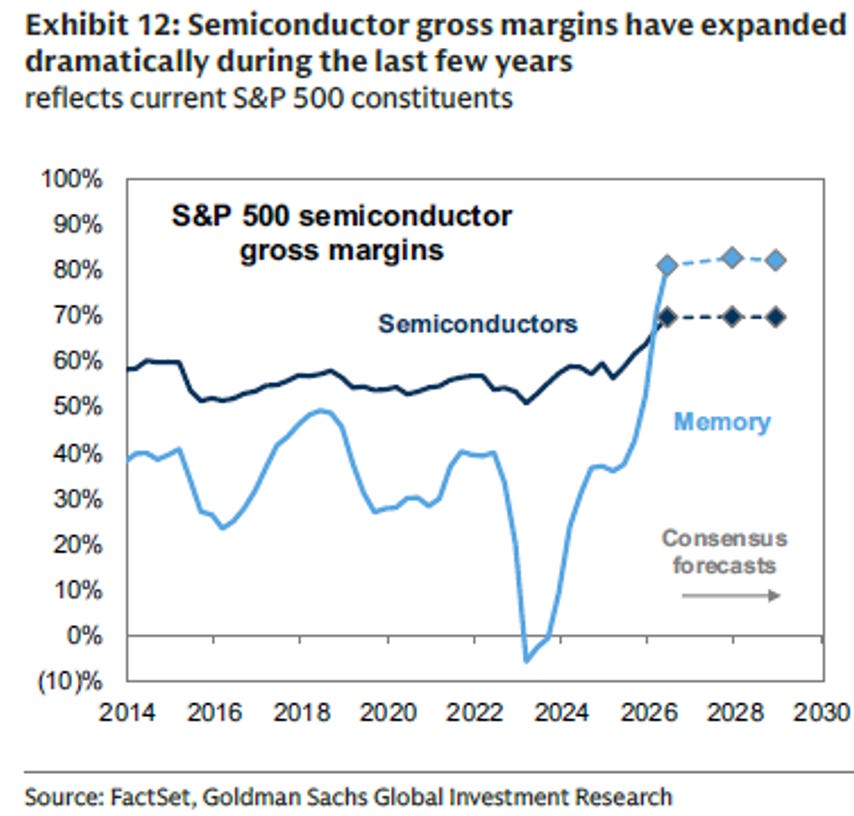
Il secondo fattore sono i margini dei produttori di chip, oggi ai massimi storici: le aziende della memoria viaggiano su margini dell’80%, il doppio della loro media, e se tornassero verso i livelli normali gli utili dell’intero indice scenderebbero di circa il 10%.
Il terzo lo conosciamo già: le plusvalenze contabili dei giganti tech sulle loro partecipazioni in società di AI ancora private, circa 150 miliardi, che da soli valgono il 12% degli utili dell’indice ma sono guadagni sulla carta, che non si ripetono.
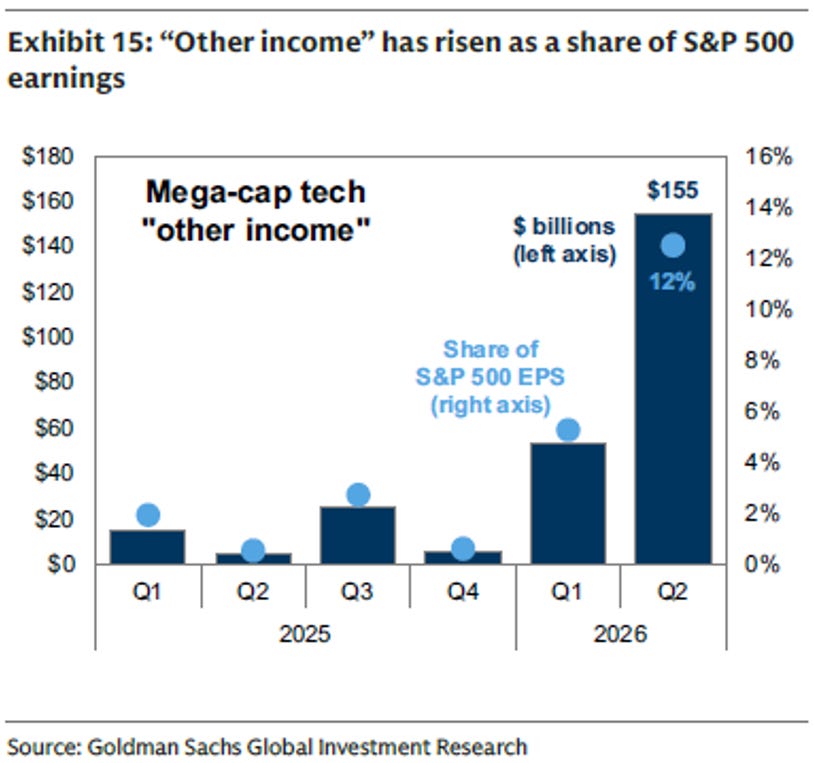
Il verdetto, allora, è equilibrato, ed è la ragione per cui ho scelto questo tema come guida di oggi: gli utili nei prossimi anni rallenteranno, ma non crolleranno. Le stime indicano una crescita intorno all’11% sia nel 2027 sia nel 2028, con l’indice che potrebbe salire fino a 8.700 punti nei prossimi dodici mesi, trainato però dagli utili e non dall’espansione delle valutazioni. E c’è un dettaglio che trovo rassicurante: nonostante una redditività da record, il mercato tratta già a sconto rispetto a quanto quella redditività giustificherebbe. Tradotto, gli investitori hanno già messo in conto una parte della normalizzazione. È il contrario dell’euforia da bolla.
Ora mettiamo insieme i due pilastri, perché il quadro completo nasce dal loro incrocio. Da un lato la Fed frena, ma con mano leggera, e i tassi diventano un problema solo se l’economia si indebolisce. Dall’altro gli utili sono forti e in buona parte reali, ma restano sopra il loro livello sostenibile e sono destinati a normalizzarsi. La sintesi è che siamo in un mercato sano ma non a buon mercato: sostenuto da fondamentali veri, e proprio per questo tutto da giocare con selettività.
Cosa ci portiamo a casa, in termini di metodo? Due lezioni, una per pilastro, che poi convergono. Sulla Fed: non lasciamoci ipnotizzare dal singolo rialzo o dal 5% sul decennale; ciò che conta non è il livello del tasso, ma se la crescita regge, e quindi il dato da sorvegliare sono gli indicatori dell’economia reale più del battito quotidiano dei rendimenti. Sugli utili: non giudichiamo il mercato solo dal prezzo, ma dalla qualità e dalla durata dei profitti che stanno sotto quel prezzo, privilegiando le aziende con utili veri e meno dipendenti dagli aiutini contabili, ed essendo selettivi dentro il mondo dell’AI. E poiché ormai la salita delle Borse dipende dagli utili che devono essere effettivamente consegnati, e non più dalle valutazioni che si gonfiano, la vera domanda per l’investitore, oggi, non è “quanto saliranno i tassi”, ma “quanta parte di questa forza — nell’economia e nei profitti — è destinata a durare”. È lì che si gioca la partita dei prossimi mesi.
Fai Tuo il Metodo dei Fuoriclasse.
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.