

Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Nelle ultime settimane abbiamo parlato molto di ciò che non bisogna fare: non speculare credendo di investire, non lasciare che gli istinti governino i tuoi soldi, non ignorare la matematica delle perdite, non farti sedurre dai miti rassicuranti. Oggi rispondiamo alla domanda che, arrivati qui, sorge spontanea: “e allora, cosa devo fare?”.
La risposta sta in una disciplina che quasi nessuno insegna, e che è il fondamento di tutto: la gestione del rischio. Ma prima di arrivarci, dobbiamo demolire la convinzione più radicata e più dannosa che ci portiamo dentro — l’idea che, per avere successo, bisogna avere sempre ragione, prevedere ogni mossa del mercato, azzeccare il momento giusto (il timing). Semplicemente non è vero. E capire perché non è vero è, forse, la cosa più liberatoria che un investitore possa imparare.
Il vantaggio, per un investitore, non sta nell’indovinare il futuro più spesso degli altri. Sta in ciò che accade quando — inevitabilmente — il futuro sorprende tutti.
Nessuno prevede il futuro. E non è un problema.
Partiamo da una verità che il mondo della finanza tende a nascondere, perché è scomoda da vendere: nessuno, neppure il più esperto, sa cosa farà il mercato domani. Le previsioni sbagliano di continuo. Gli scenari più ovvi si rovesciano. Gli eventi che tutti davano per certi non si materializzano, e quelli che nessuno immaginava cambiano le carte in tavola. È così da sempre, e sarà sempre così.
Fermati un attimo su questo, perché mina alle fondamenta ciò che diamo per scontato. Se persino i migliori sbagliano una parte importante delle loro valutazioni, allora costruire il proprio successo sull’ambizione di “avere ragione” è una battaglia persa in partenza. La precisione delle previsioni è sopravvalutata. Ciò che è enormemente sottovalutato è un’altra cosa, molto meno affascinante: la capacità di sopravvivere agli errori, e di restare investiti abbastanza a lungo perché le decisioni giuste abbiano il tempo di produrre i loro frutti.
È tutta qui la lezione, ed è il cuore di ciò che segue: gli investitori che costruiscono ricchezza nel lungo periodo non sono quelli che indovinano più spesso, ma quelli che si assicurano che un singolo errore non comprometta mai l’intero piano. Non serve un genio, non serve un dono per la previsione, non serve un indicatore segreto. Serve un metodo che ti tenga in piedi anche quando ti sbagli — perché ti sbaglierai, tante volte, e va bene così.
La sopravvivenza prima del profitto.
Se l’obiettivo non è avere ragione ma restare in piedi, come lo si traduce in un portafoglio reale? La risposta di chi gestisce il rischio con serietà ruota attorno a un’idea semplice: non esporsi mai così tanto su una singola scelta da poter essere spazzati via se quella scelta si rivela sbagliata.
È il principio più potente e meno apprezzato di tutti — la dimensione della posizione. Quanto capitale destini a una singola idea conta più della bontà dell’idea stessa. La logica è brutale ma elegante: se una posizione pesa poco nel tuo portafoglio e la tesi si rivela sbagliata, incassi una perdita gestibile, che il tempo e il resto del portafoglio riassorbono. Ma se hai concentrato una quota enorme del capitale su un singolo titolo o su un unico settore — perché ne eri innamorato, perché “non poteva andare storto”, perché me lo ha detto qualcuno — allora un solo errore può devastare anni di lavoro.
E c’è un secondo beneficio, silenzioso ma decisivo. Quando nessuna posizione è abbastanza grande da rovinarti, le discese fanno molto meno paura. E un investitore che non è terrorizzato prende decisioni migliori: non vende nel panico, non stravolge il piano al primo temporale, non compie quegli errori emotivi che, come abbiamo visto, sono il vero nemico dei rendimenti. Dimensionare bene le posizioni protegge insieme il tuo capitale e la tua lucidità. Ed è forse la cosa più vicina a un pasto gratis che esista negli investimenti.
Quanto capitale metti su una singola idea conta più della bontà dell’idea. Nessuna posizione dovrebbe mai essere così grande da poterti mettere fuori gioco se ti sbagli — perché, prima o poi, ti sbaglierai.
Caro Fuoriclasse,
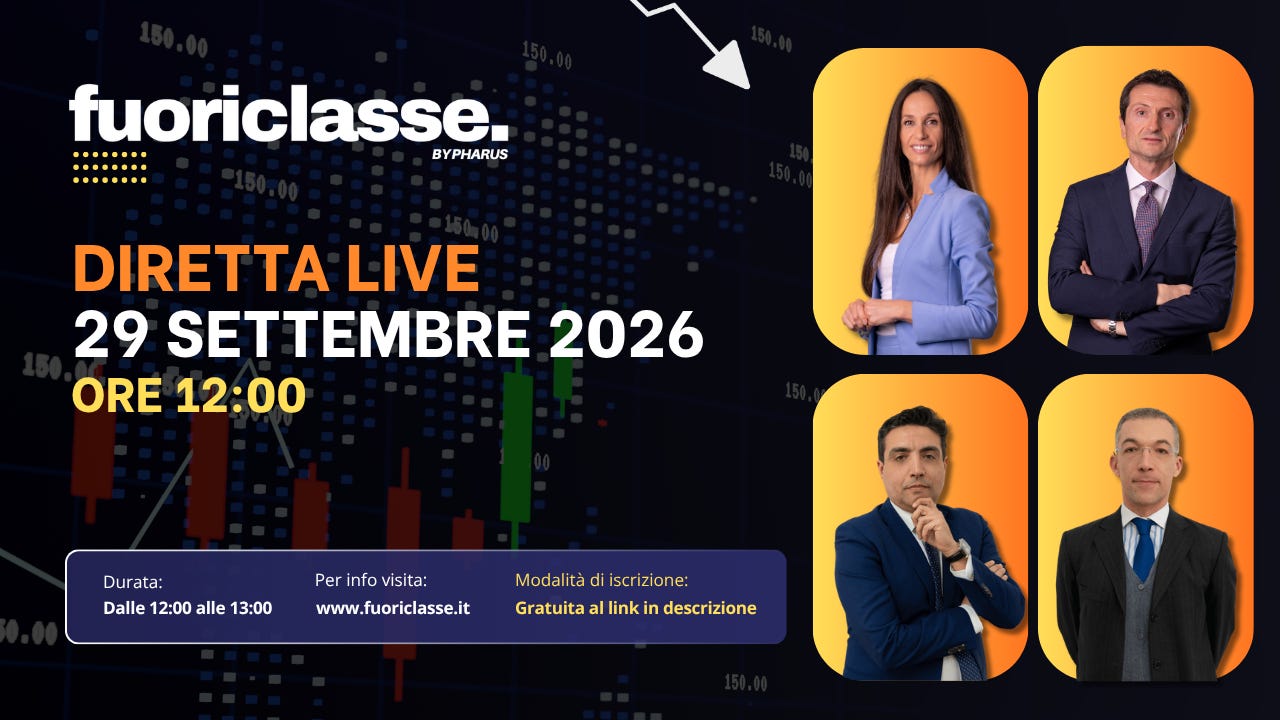
ti aspettiamo Martedì 29 Settembre alle ore 12:00 alla diretta live gratuita di Fuoriclasse.it!
Riserva il tuo posto a questo link:
Quando si vende? Quando la tesi non regge più.
C’è poi la decisione più difficile di tutte, quella su cui quasi tutti gli investitori si bloccano: quando vendere. E qui è fondamentale non confondere il nostro approccio — quello dell’investitore consapevole — con quello di chi specula sui prezzi di breve termine.
Chi fa trading vende quando un grafico gli dà un segnale, quando un prezzo tocca una certa soglia, quando un indicatore lampeggia. È un gioco diverso dal nostro, fatto di movimenti rapidi e di previsioni sul breve. Noi ragioniamo in un altro modo. Un investitore non compra un simbolo che oscilla su uno schermo: compra una quota di un’azienda reale, sulla base di una tesi — un motivo preciso per cui crede che quel business valga più di quanto il mercato lo paghi oggi. E allora la regola per vendere diventa altrettanto precisa, e non ha nulla a che vedere con il prezzo di breve termine:
”Si esce da una posizione quando la tesi che ti aveva fatto comprare non è più valida — non quando il prezzo scende.”
Sono due cose profondamente diverse, ed è qui che si vede la differenza tra un investitore e uno speculatore. Se hai comprato un’azienda perché ha un vantaggio competitivo solido, conti in ordine e prospettive di crescita, la domanda giusta quando il titolo scende non è “a che prezzo scatta la mia uscita?”. È: “è cambiato qualcosa nell’azienda, o è cambiato solo il suo umore in Borsa?”. Se i fondamentali sono intatti e a scendere è solo il prezzo, spesso non è il momento di vendere — è il momento di valutare se comprare ancora. Se invece la tesi si è rotta — il vantaggio competitivo è eroso, i conti si deteriorano, il motivo per cui avevi investito non esiste più — allora si vende, e non importa se il prezzo nel frattempo è salito o sceso.
Questa è la disciplina di uscita di un investitore: ancorata al valore dell’azienda, non alle oscillazioni del mercato. Ed è anche ciò che ti protegge dall’errore opposto e più comune — tenere per orgoglio un titolo la cui storia è ormai finita, sperando che “torni almeno al prezzo di acquisto”. Il prezzo di carico è un fatto tuo, personale: al mercato non interessa, e non dovrebbe interessare nemmeno a te. Conta solo se la tesi regge ancora.
Lo speculatore vende quando il prezzo tocca una soglia. L’investitore vende quando la tesi che l’aveva convinto non regge più. Il prezzo di breve racconta l’umore del mercato; la tesi racconta il valore dell’azienda. Sono due mestieri diversi.
Come fanno, davvero, i grandi investitori.
C’è un dettaglio che accomuna i più grandi investitori di lungo periodo della storia. Per stile e temperamento sono diversissimi, eppure su un punto sono identici: sono tutti ossessionati dal non perdere denaro in modo permanente. Nessuno di loro, in un secolo di saggezza accumulata, ha mai consigliato di comprare, tenere e sperare per il meglio.
La prima regola di Warren Buffett non è “tieni per sempre”: è “non perdere mai denaro”, e la seconda è “non dimenticare la prima”. Compra solo con un ampio margine di sicurezza, concentra le sue convinzioni solo quando le probabilità sono nettamente a favore, e accumula grandi quantità di liquidità — di recente a livelli record — ogni volta che i prezzi diventano troppo alti rispetto al valore reale delle aziende. Howard Marks definisce il rischio non come volatilità di breve, ma come la probabilità di una perdita permanente, e diventa prudente proprio quando tutti gli altri si sentono al sicuro. Seth Klarman tiene liquidità anche in grandi quantità, e si rifiuta di comprare finché il prezzo non offre una protezione reale: per lui il primo obiettivo è evitare le perdite, non inseguire i guadagni.
“Ma allora Jack Bogle, il padre del fondo indicizzato, non diceva a tutti di comprare e tenere?”. Non proprio. Bogle predicava di comprare fondi a basso costo, automatizzare i versamenti e seguire un piano disciplinato — cosa ben diversa dal comprare a caso e sperare. Persino la figura più vicina a un profeta del “compra e tieni” insegnava, in realtà, la disciplina. Mai la speranza. È un pensiero da tenere a mente la prossima volta che qualcuno ti mostra un grafico rassicurante e ti dice che il segreto è comprare, tenere e non guardare mai: chiediti perché nessuno che si sia davvero costruito un patrimonio investendo la pensa così.
Il piano, in fondo, dipende solo da te.
All’inizio di questo percorso molti si erano innamorati di un grafico seducente: un capitale che si moltiplica nel tempo, con la promessa che basti comprare e tenere. Ora sappiamo che la verità è più ricca e più impegnativa. Sì, conviene possedere azioni nel lungo periodo — ma da investitori, non da speculatori; consapevoli della propria psicologia; con rispetto per la matematica delle perdite e per il prezzo che si paga; immuni ai miti rassicuranti; e soprattutto con un metodo per gestire il rischio, fatto di posizioni della giusta dimensione e di una disciplina di uscita ancorata al valore, non al panico.
Perché vincere la lunga partita degli investimenti non è mai stato sinonimo di essere il più intelligente della stanza, di prevedere il picco o di comprare al minimo esatto. È sempre stato sinonimo di una cosa sola: restare in gioco abbastanza a lungo da permettere all’interesse composto e alla disciplina di fare il loro lavoro lento e poco appariscente. E questo — a differenza dei rendimenti del mercato o della prossima notizia, che non controllerai mai — dipende interamente da te. Dai tuoi obiettivi, dalla tua tolleranza al rischio, dal tuo comportamento. Non esite “il” portafoglio, ma il “tuo” portafoglio, quello che hai costruito in base ai tuoi obiettivi e al tuo livello di rischio.
Impara a governare quelli, e il “lungo termine” smette di essere una promessa stampata sul grafico di qualcun altro. Diventa, finalmente, qualcosa che puoi davvero tenere tra le mani.
Non devi essere il più intelligente della stanza, né prevedere il futuro, né comprare al minimo. Devi solo restare in gioco abbastanza a lungo perché la disciplina e il tempo facciano il resto. Per una volta, tutto ciò che conta dipende solo da te.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.