

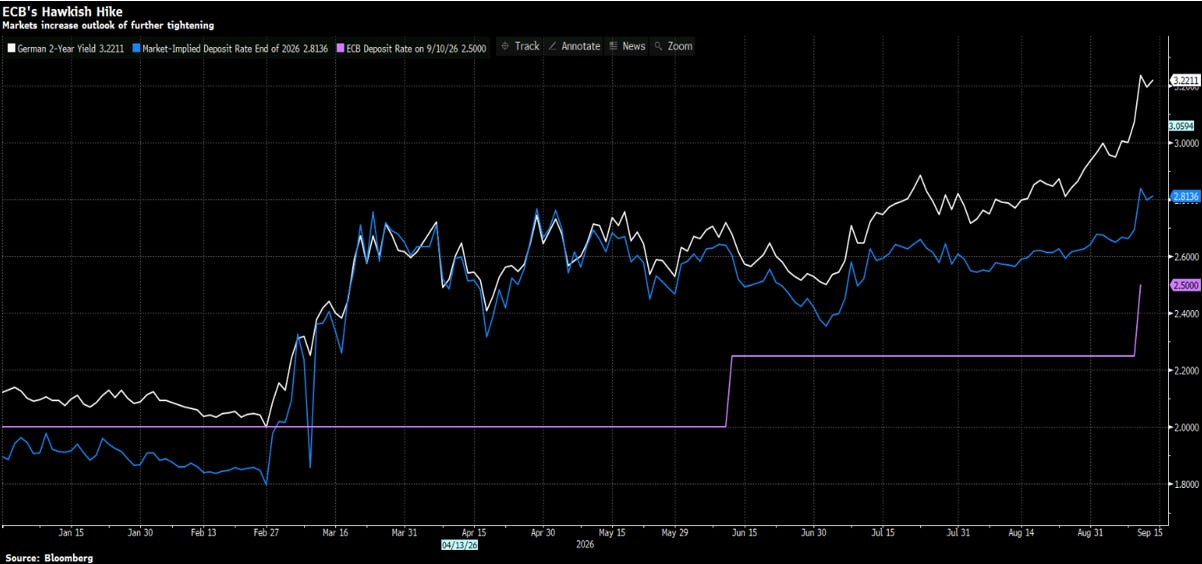
Se questa settimana avete guardato solo i titoli dei giornali, avrete avuto la sensazione che il cielo stesse per cadere. Il rendimento del titolo di Stato americano a dieci anni è schizzato fino a sfiorare il 5%, il livello più alto da quasi tre anni. Il petrolio ha rotto la soglia dei cento dollari al barile, con il conflitto tra Stati Uniti e Iran che si è riacceso. I prezzi alla produzione americani sono usciti caldi, al 5,4% su base annua. La Banca Centrale Europea ha alzato i tassi al 2,5% con Lagarde in versione falco.
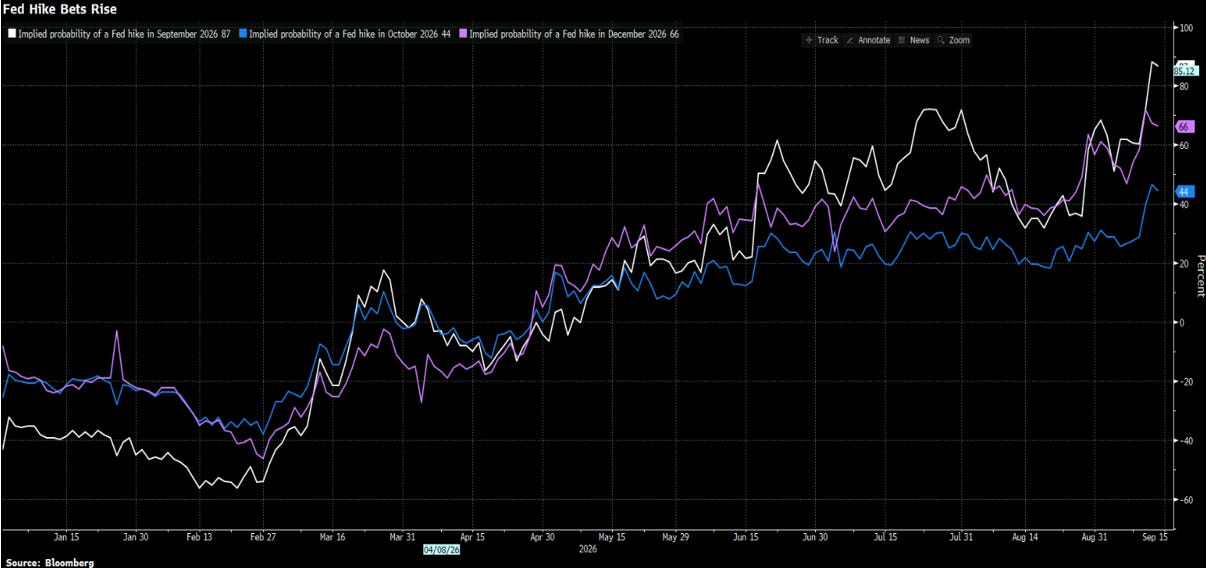
E mercoledì tocca alla Federal Reserve, che per la prima volta da tempo potrebbe addirittura aumentare i tassi.
Insomma, tutto sembra andare nella stessa, sgradevole direzione. Eppure la domanda che voglio farvi oggi è un’altra, ed è la più importante: e se il mercato obbligazionario ci stesse mandando un messaggio esattamente opposto a quello che sembra?
Partiamo dai fatti, perché la fotografia della settimana è quella di una tempesta perfetta sui tassi. Il petrolio è arrivato a toccare i 107 dollari, spinto dalle tensioni in Medio Oriente e dagli attacchi alle forniture. Un petrolio più caro alimenta l’inflazione e mette pressione al rialzo sui rendimenti obbligazionari. In Europa la Bce ha reagito con il secondo rialzo del suo ciclo, portando i tassi al 2,5%, e il mercato ora ne sconta altri tre entro la fine del 2027. Negli Stati Uniti la Fed di mercoledì è appesa ai dati sull’inflazione appena usciti: i futures danno la probabilità di un rialzo pressoché certo. È il classico scenario da manuale in cui l’investitore, per riflesso, è tentato a vendere.
Ma qui entra in gioco il ragionamento che voglio mettere al centro della puntata, e che ribalta la lettura. Ce lo offre Campbell Harvey, professore alla Duke University e uno dei più autorevoli studiosi dei tassi. Harvey parte da una domanda semplice: perché stanno salendo i rendimenti a lungo termine? Se salissero perché il mercato teme più inflazione, sarebbe una cattiva notizia. Se salissero perché il mercato ha paura del debito americano — quei quaranta e passa trilioni di dollari — sarebbe un’altra cattiva notizia. Ma Harvey mostra che nessuna delle due spiegazioni regge ai dati. L’aspettativa di inflazione incorporata nei titoli, quella che gli operatori chiamano “break-even”, è rimasta stabile. E se fosse il rischio-Paese a spaventare, lo vedremmo nei premi che il mercato chiede: ma non è lì. Cosa resta, allora? Resta il tasso reale, cioè il rendimento al netto dell’inflazione. E i tassi reali salgono, storicamente, quando il mercato si aspetta una crescita economica più forte. In altre parole: i rendimenti non stanno salendo perché il futuro è nero, ma perché il futuro dell’economia si annuncia più robusto di quanto pensassimo. Come dice Harvey, forse la narrazione dei media è sbagliata: tassi più alti stanno rivelando le prospettive di una crescita maggiore. E questa è una buona notizia.
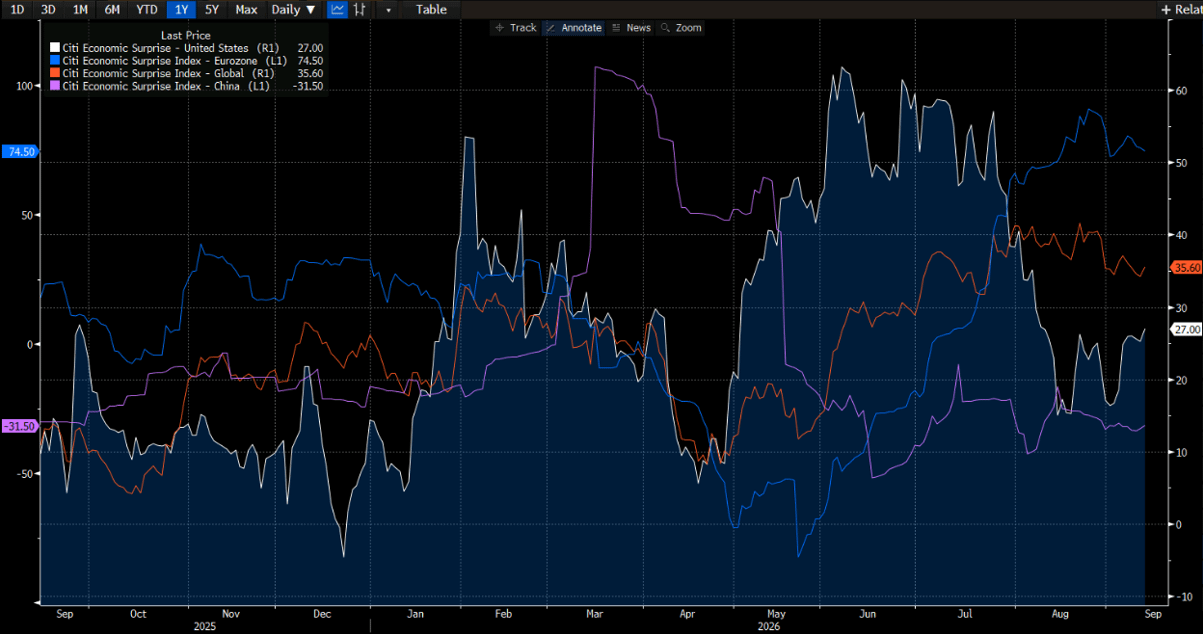
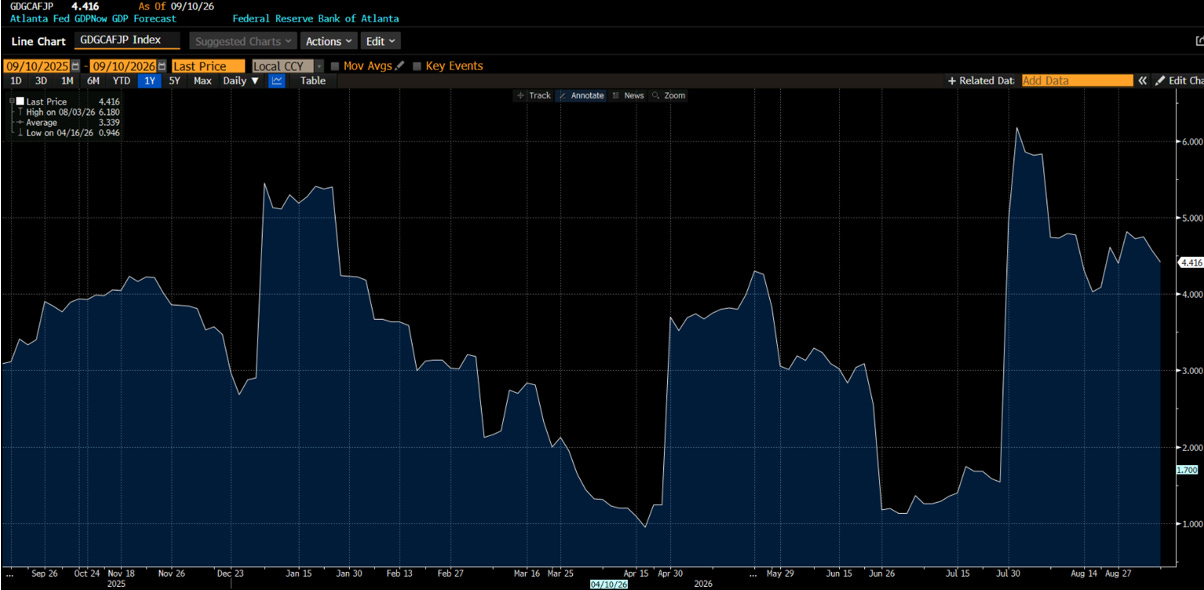
C’è un tassello che rende la spiegazione ancora più concreta. Una parte dell’aumento dei rendimenti sulle obbligazioni societarie viene dalla montagna di nuovo debito che le aziende stanno emettendo per finanziare i data center e l’intera infrastruttura dell’intelligenza artificiale. Più offerta di obbligazioni fa scendere i prezzi e salire i rendimenti. Ma dietro quel debito c’è investimento reale, e l’investimento è uno dei motori del prodotto interno lordo. Non a caso il modello della Fed di Atlanta stima per il trimestre in corso una crescita del 4,4% annualizzato, un ritmo da economia in piena corsa. È quella che gli anglosassoni chiamano “run it hot”, l’economia lasciata correre a caldo: il mercato obbligazionario, semplicemente, ha smesso di scommettere su un rallentamento e ha cominciato a prezzare una crescita nominale ben più alta.
Ed è esattamente il punto su cui insiste anche Yardeni, uno degli strategisti di wall street che meglio negli ultimi anni ha saputo leggere i mercati, che sui rendimenti mantiene una lettura lucida: il decennale resta all’interno di quello che lui chiama il “vecchio normale”, cioè la fascia tra il 4% e il 5% che è fisiologica per un’economia sana.
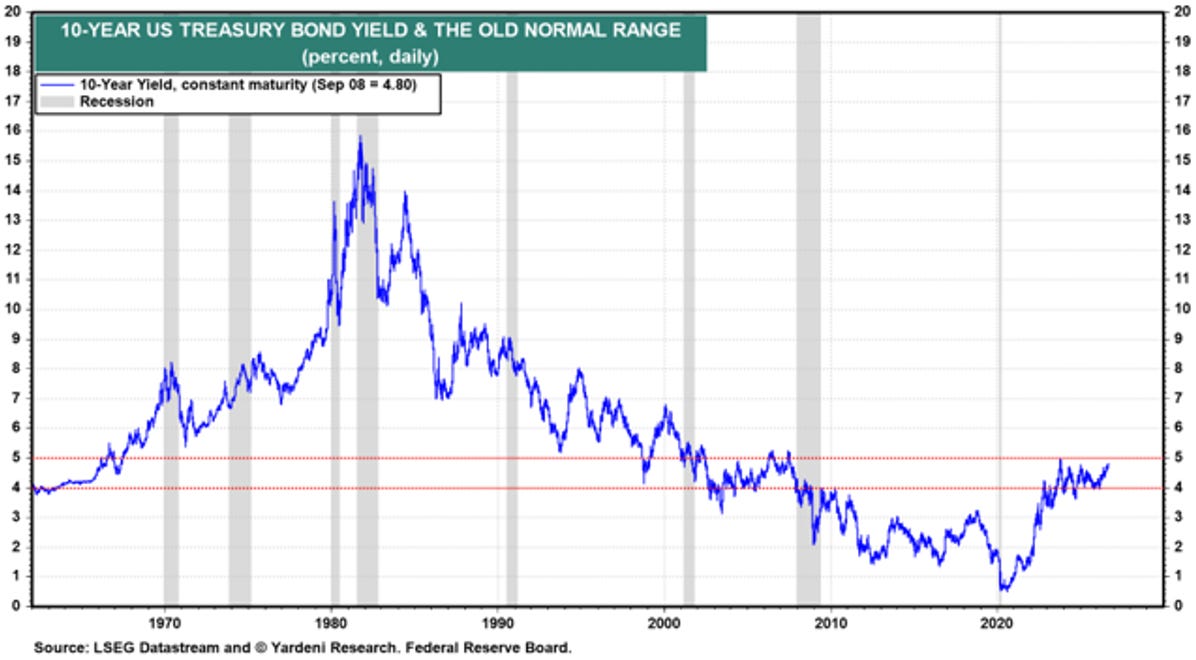
Anche se si spingesse fino al 5%, Yardeni lo considererebbe un livello più attraente che allarmante — cioè un buon momento per comprare obbligazioni, non per fuggire. E aggiunge un dettaglio: il Segretario al Tesoro Bessent ha mostrato di essere pronto a difendere quella soglia, tra riacquisti di titoli e sostegno allo yen. È la cosiddetta “Bessent put”, una sorta di rete di protezione implicita che riduce le probabilità che il 5% venga sfondato. Attenzione, perché per ora si tratta più di parole che di fatti — i sei miliardi di riacquisti annunciati sono poco più di un errore di arrotondamento in un mercato da quasi 32 trilioni — ma il messaggio ai mercati è chiaro.
Se questa è la lettura sui tassi, arriviamo al cuore ottimista della settimana, che riguarda gli utili. Sempre Yardeni la battezza con una sigla efficace, FEMO, che sta per “Fabulous Earnings Momentum”, lo slancio favoloso degli utili. E i numeri gli danno ragione. Nel secondo trimestre gli utili dell’indice S&P 500 sono cresciuti di uno straordinario 50%; è vero che una parte è dovuta alle plusvalenze contabili di cui abbiamo parlato le scorse settimane, ma anche depurando quel dato la crescita reale resta intorno al 25%.
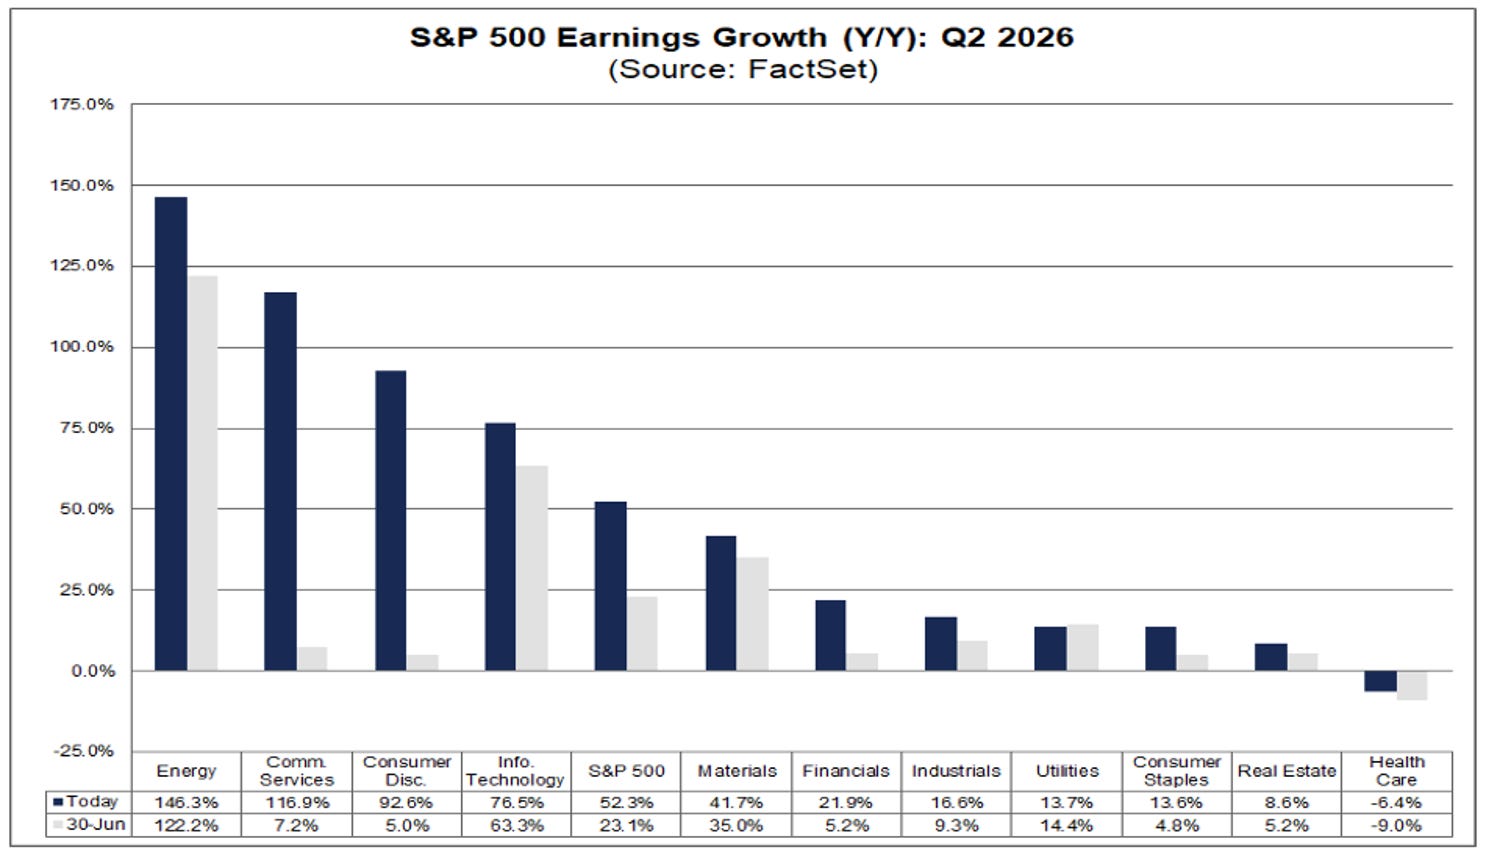
E per il terzo e quarto trimestre gli analisti stimano un più 23% e un più 28%, con le previsioni ancora in salita. Ma il dato che voglio sottolineare è un altro, ed è il più controintuitivo: mentre gli utili volano, i multipli di valutazione si stanno comprimendo.
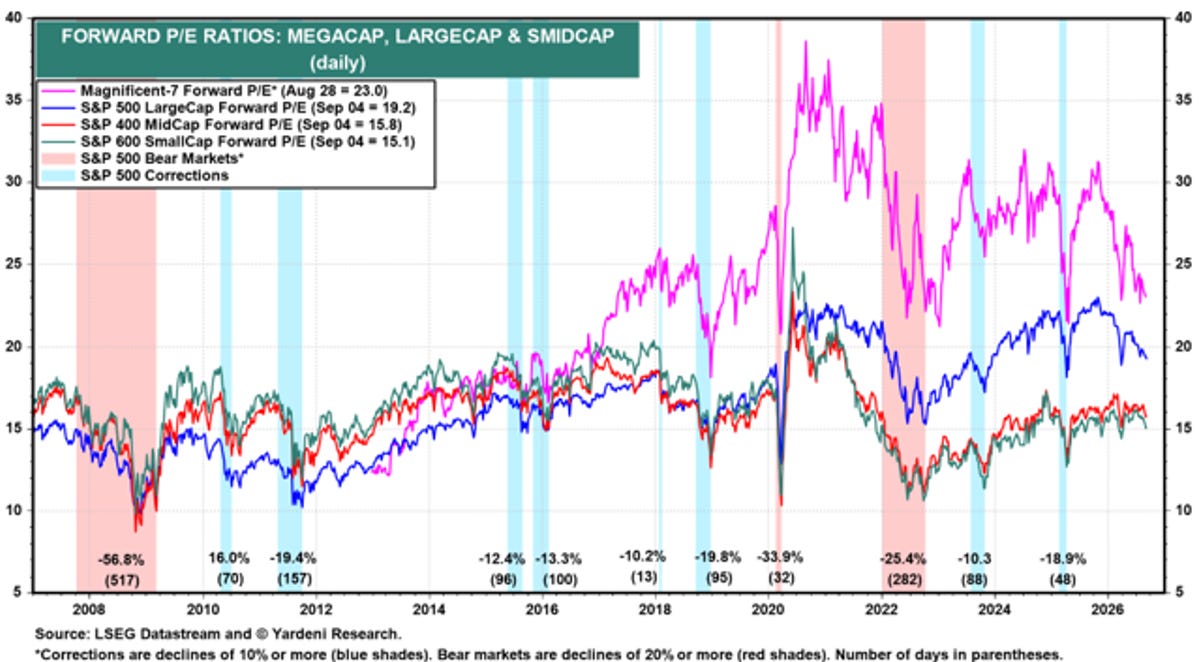
Tradotto: gli investitori stanno pagando meno, non di più, per ogni dollaro di crescita. È il contrario esatto della bolla del 1999. Allora c’era euforia, oggi c’è scetticismo. E, cosa fondamentale per un gestore, la forza è diffusa: quasi il 90% delle aziende dell’indice ha revisioni positive di ricavi e utili, e da inizio anno il paniere delle 493 aziende diverse dai grandi giganti tecnologici ha reso il 15%, contro appena il 5% dei “Magnifici”. Il mercato si sta allargando, come speravamo.
Detto questo, il nostro mestiere impone equilibrio, e ci sono nubi da non ignorare. La principale nube credo riguardi i margini di profitto, oggi ai massimi storici, poco sopra il 17%.
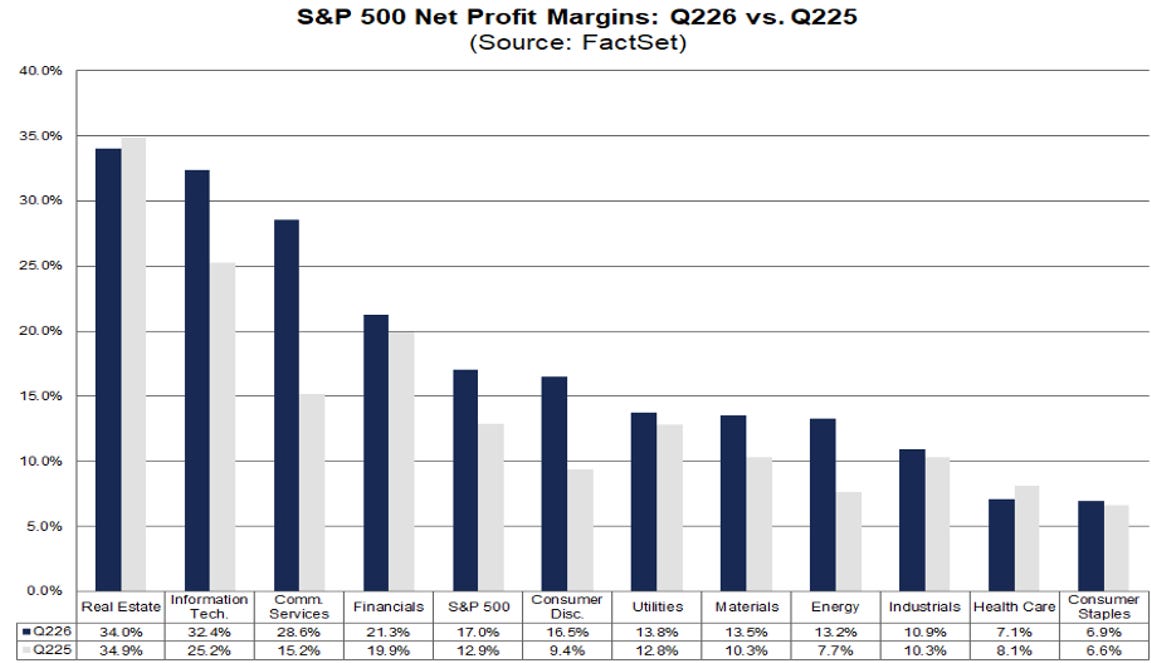
Tutta l’apparente convenienza del mercato poggia sull’ipotesi che le aziende americane mantengano la struttura di margini più redditizia mai vista: se quei margini dovessero normalizzarsi verso il 14%, buona parte dello sconto sparirebbe. È il vecchio principio per cui i mercati, prima o poi, tornano alla media. E infine c’è il fattore stagionale: settembre è storicamente il mese più difficile per le azioni, anche se — va ricordato — proprio la sua debolezza tende a creare le occasioni per il rimbalzo di fine anno che spesso parte a ottobre.
La sintesi è che questa settimana ci ha ricordato una lezione preziosa: non bisogna confondere il rumore con il segnale. Il rumore è la paura dei tassi che salgono e del petrolio che corre; il segnale, se leggiamo bene, è un’economia forte e utili in piena espansione a valutazioni che si stanno addirittura sgonfiando. Per un investitore questo suggerisce tre cose. Primo: non farsi trascinare a vendere dal panico obbligazionario, perché se i tassi salgono per la crescita e non per il collasso, un’eventuale correzione è più un’opportunità che una catastrofe. Secondo: continuare a valorizzare l’allargamento del mercato, spostando gradualmente il baricentro verso i settori e le aziende che stanno raccogliendo la crescita reale degli utili. Terzo, e lo ripeto come sempre: mantenere una riserva di liquidità.
In fondo il vero messaggio del mercato, questa settimana, è che i tassi che salgono e gli utili che volano possono raccontare la stessa storia: quella di un’economia che corre più forte del previsto. Il compito dell’investitore non è indovinare la prossima mossa della Fed di mercoledì, ma capire se la forza che vede sotto la superficie è reale — e questa volta, i numeri dicono che in buona parte lo è.
Fai Tuo il Metodo dei Fuoriclasse.
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.