

Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Nel mese di Settembre è successa una cosa che, sui manuali di finanza, non rientra tra le cose “normali”. Il rendimento del decennale americano è salito dal 4,75% al 5,29% in un solo mese: uno dei rialzi mensili più violenti dal 1962 a oggi.
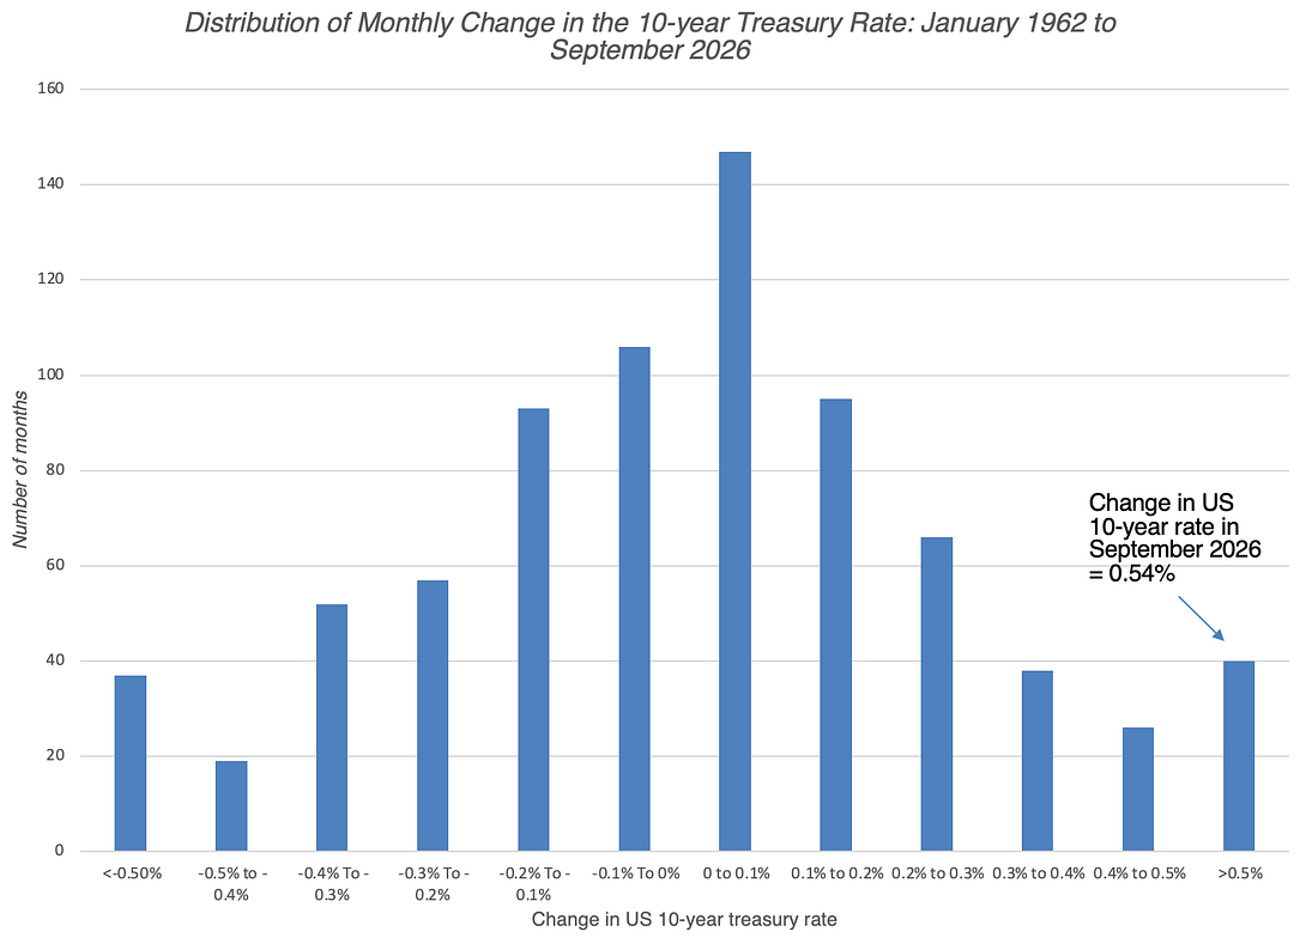
Di solito, quando i tassi salgono così in fretta, le azioni soffrono. Invece hanno tenuto. Anzi, in quello stesso mese il valore complessivo della borsa americana è aumentato di circa 2.500 miliardi di dollari, di cui quasi 1.500 arrivati dalla sola tecnologia.
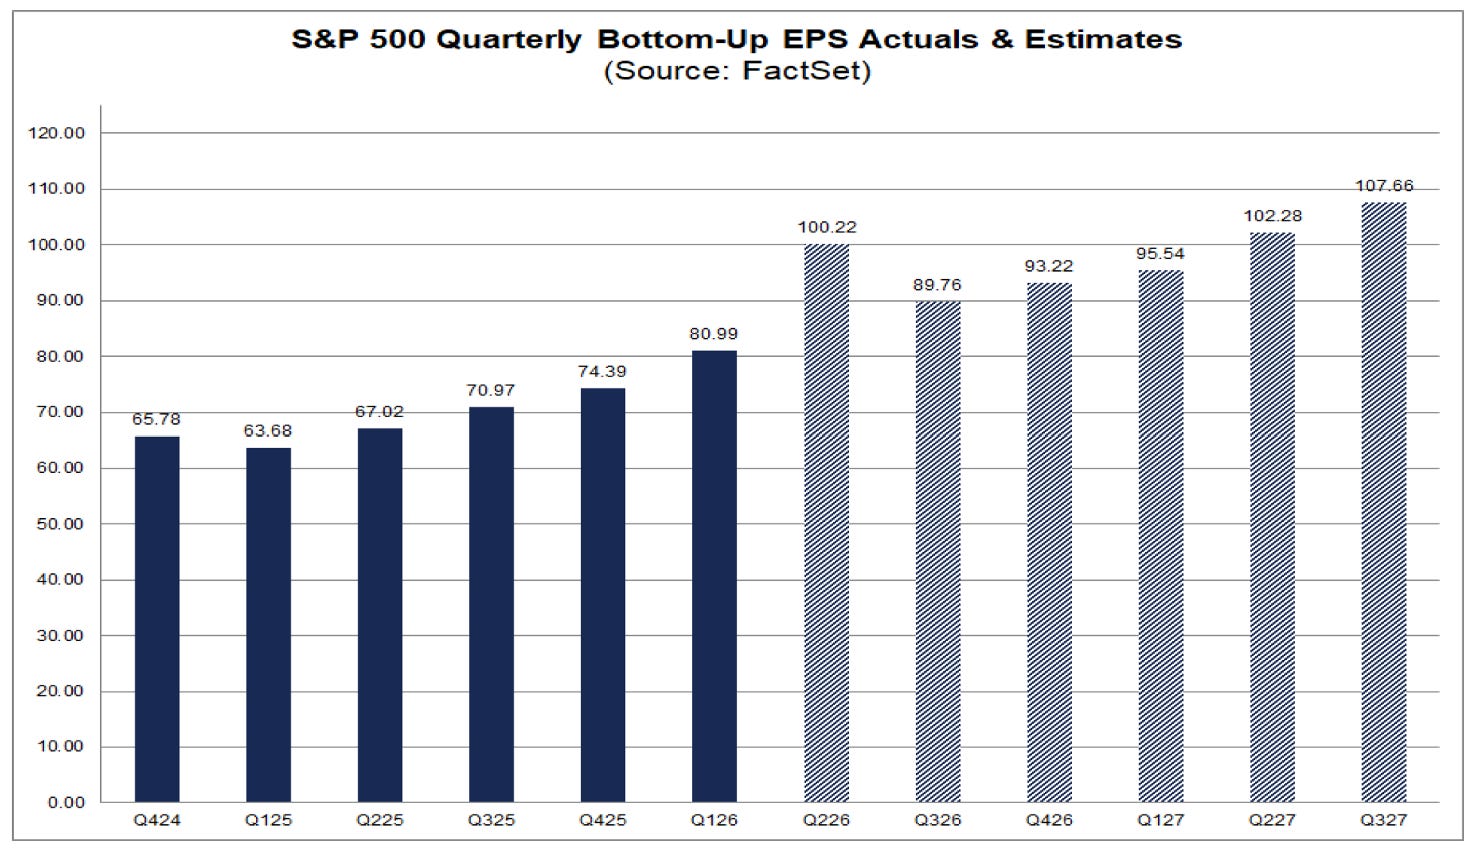
Il motivo, apparentemente, è semplice: gli utili. Gli utili complessivi delle aziende quotate americane sono cresciuti del 35% nel primo trimestre del 2026 e addirittura del 57% nel secondo, rispetto allo stesso periodo dell’anno prima. Numeri che giustificano molto. E noi, che ripetiamo spesso come nel lungo periodo siano gli utili a guidare i prezzi, dovremmo esserne soltanto contenti.
Ma c’è una domanda meno comoda, che si è posto Aswath Damodaran, il professore della New York University che abbiamo già incontrato su queste pagine e che molti considerano il più autorevole esperto vivente di valutazione d’azienda. Non “quanto sono cresciuti gli utili?”, ma: da dove viene quella crescita? Inoltre, i soldi veri, ovvero i flussi di cassa, la stanno seguendo? La risposta è uno degli insegnamenti più utili che un investitore possa portarsi a casa quest’anno.
Gli utili raccontano quanto un’azienda ha guadagnato secondo le regole della contabilità. La cassa racconta quanti soldi le sono rimasti davvero in tasca. Di solito le due storie coincidono. Quando si separano, vale la pena ascoltare la seconda.
Da dove vengono questi utili.
Per capirlo, bisogna dividere le aziende coinvolte nell’intelligenza artificiale in due gruppi. Da una parte ci sono i costruttori: i grandi colossi tecnologici come Microsoft, Alphabet, Amazon e Meta, che stanno spendendo cifre senza precedenti in data center e infrastrutture. Dall’altra ci sono i fornitori: chi produce i chip (Nvidia in testa), le memorie, le apparecchiature di rete, l’energia, gli edifici che ospitano i server.
Ora, ecco il punto. I soldi che i costruttori spendono diventano, immediatamente, ricavi e utili per i fornitori. Ma per i costruttori quella stessa spesa non pesa subito sul conto economico: la contabilità la spalma su molti anni sotto forma di ammortamento. E molte di queste aziende hanno persino allungato i tempi di ammortamento, riducendo ulteriormente il costo che compare oggi nei loro bilanci.
Immagina un piccolo paese in cui una famiglia decide di costruirsi una casa enorme. Quest’anno il costruttore, l’elettricista, l’idraulico e il falegname registrano incassi record. La famiglia, invece, iscrive il costo della casa un po’ alla volta, nell’arco di trent’anni. Se sommi i redditi di tutto il paese, quest’anno sembrano esplosi. Ma in realtà i soldi hanno soprattutto cambiato tasca. Se quella casa sia stata un buon investimento lo si saprà solo quando qualcuno ci andrà ad abitare, o pagherà per affittarla. Oggi, nell’economia americana, sta succedendo qualcosa di molto simile, su scala di migliaia di miliardi.
Non a caso, dietro il dato aggregato spettacolare si nasconde una realtà molto più disomogenea. Più della metà delle aziende quotate ha registrato utili in calo. Tre soli settori, tecnologia, energia e materiali, hanno portato sulle spalle il mercato. E nel terzo trimestre circa due titoli su tre hanno chiuso in ribasso. L’indice vola, ma l’azienda tipica, quella che sta nel mezzo della classifica, racconta una storia molto più modesta.
Una parte dei profitti record di oggi è la spesa di qualcun altro che ha cambiato tasca. Se quella spesa diventerà valore, lo diranno i prossimi anni. Il conto economico di quest’anno, da solo, non può dirlo.
La cassa racconta un’altra storia.
C’è un modo semplice per verificare se gli utili sono “veri” nel senso che conta per un investitore: guardare quanta cassa le aziende restituiscono ai propri azionisti, sotto forma di dividendi e riacquisti di azioni proprie. Perché dividendi e riacquisti si pagano con i soldi rimasti dopo aver finanziato gli investimenti, non con gli utili contabili.
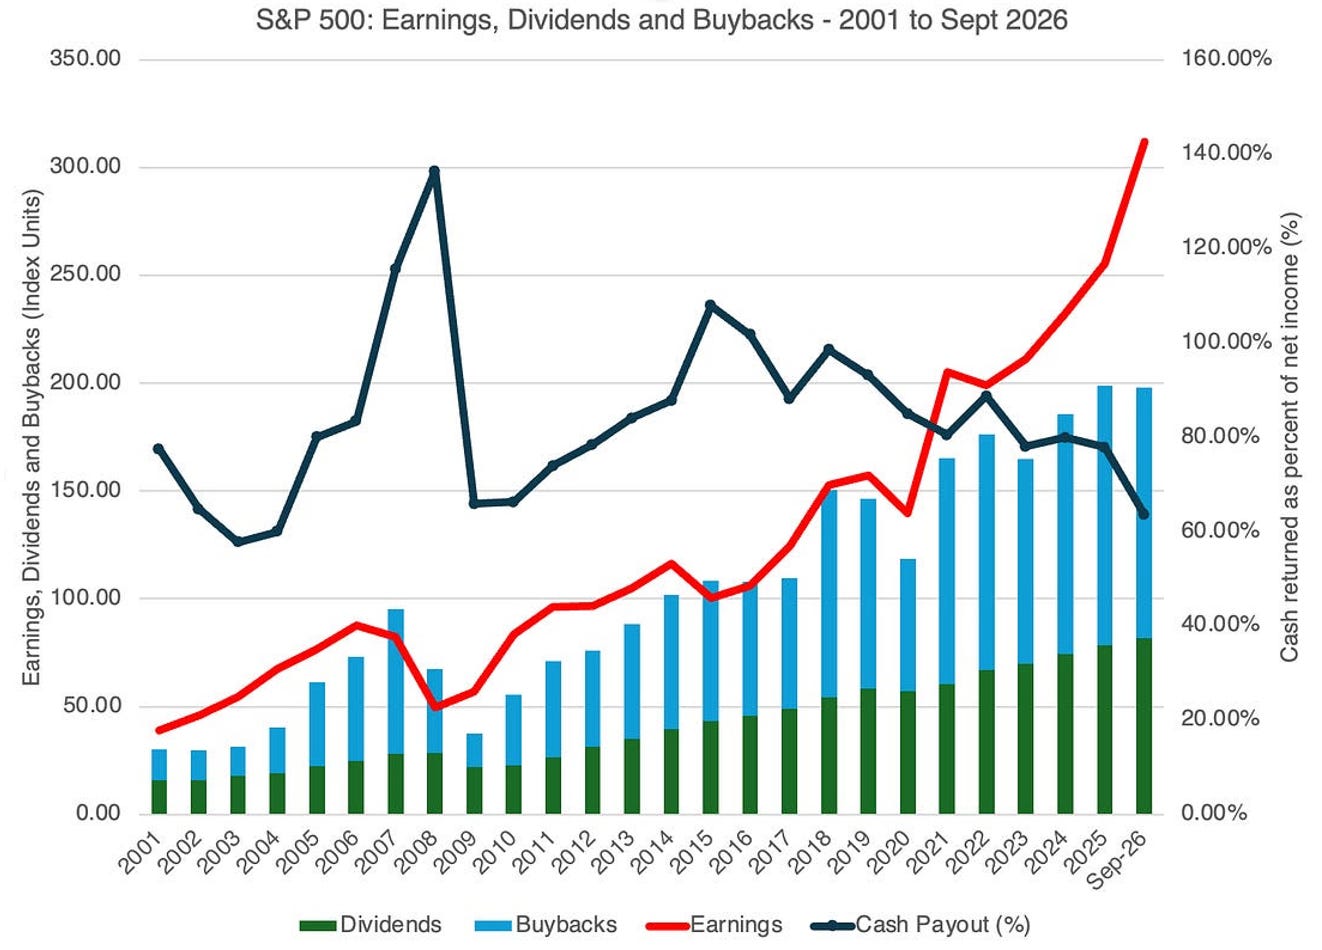
E qui il quadro cambia. Mentre gli utili crescevano del 35% e del 57%, i dividendi sono aumentati di circa il 5% e i riacquisti di azioni di circa il 9%. Aumenti dignitosi, ma lontanissimi dalla crescita degli utili. Il dato che lo riassume meglio è questo: per gran parte degli ultimi vent’anni le aziende dell’S&P 500 hanno restituito agli azionisti l’80% o più dei propri utili, a volte persino oltre il 100%. Negli ultimi dodici mesi ne hanno restituito il 63%, il livello più basso dal 2004.
Attenzione a non leggere questo dato come un allarme in sé. Non è necessariamente un male che un’azienda trattenga la cassa per investirla, invece di distribuirla. Damodaran nota, con una certa ironia, che molti di coloro che per anni hanno accusato le aziende americane di comprare troppe azioni proprie e investire troppo poco sono gli stessi che oggi le criticano per aver fatto l’opposto. Il punto è un altro: gli utili e la cassa si sono separati. E quando succede, l’investitore attento smette di guardare solo il primo numero.
C’è un vecchio adagio tra chi analizza i bilanci: l’utile è un’opinione, la cassa è un fatto. In un anno come questo, vale più che mai.
Il mercato anticipa, i bilanci seguono.
Come andrà a finire? Damodaran descrive con onestà i due estremi. Nello scenario migliore, gli enormi investimenti in intelligenza artificiale produrranno rendimenti superiori al loro costo: i costruttori vedranno i propri flussi di cassa tornare a crescere, i creditori verranno ripagati, e queste aziende ne usciranno vincenti, anche se profondamente trasformate, più pesanti in capitale di quanto siano mai state. Nello scenario peggiore, una parte importante di quegli investimenti dovrà essere svalutata, i bilanci registreranno perdite e chi si è indebitato per finanziare la corsa entrerà in difficoltà. In mezzo, ovviamente, ci sono molte sfumature.
Ma l’osservazione più preziosa è un’altra, ed è di metodo. In entrambi i casi, sarà il mercato a muoversi per primo, e la contabilità a seguire. Se l’intelligenza artificiale dovesse deludere, i prezzi delle azioni scenderebbero molto prima che i bilanci registrino le svalutazioni. Chi aspetta di vedere le perdite scritte nei conti per decidere, arriva tardi. Per un investitore fondamentale questo significa una cosa precisa: non basta leggere gli utili riportati. Bisogna chiedersi se gli investimenti di oggi stanno cominciando a generare ricavi e cassa, e a quale ritmo. È quella la vera tesi da sorvegliare.
Un premio per il rischio più sottile.
C’è infine un numero che Damodaran calcola ogni mese dal 2008, e che merita una spiegazione semplice: il premio per il rischio azionario. È quanto in più ci si può ragionevolmente aspettare di guadagnare possedendo azioni, rispetto a un titolo di Stato considerato sicuro. In altre parole, il compenso per sopportare le oscillazioni della borsa.
Con il balzo dei tassi di settembre, quel premio è sceso al 3,70%: sotto il 4% per la prima volta nell’anno. Non è un segnale di crollo, e Damodaran stesso precisa di non usarlo per indovinare i tempi del mercato. Ma ci dice che il cuscinetto si è assottigliato. Oggi un titolo di Stato americano offre oltre il 5% senza rischio di credito, e le azioni ti pagano relativamente meno di prima per il rischio in più che ti chiedono di correre. È una ragione in più, come abbiamo scritto nelle scorse settimane, per non considerare le obbligazioni un capitolo chiuso.
Cosa ce ne facciamo.
Damodaran ricorda una cosa che vale per tutti: nessuno può restare davvero fuori dal tema dell’intelligenza artificiale. Se i tuoi risparmi o il tuo fondo pensione sono investiti in un indice azionario ampio, hai già fatto la tua scommessa, magari senza saperlo. La domanda, quindi, non è se esserci, ma come.
La sua risposta personale è istruttiva proprio perché non è eroica. La maggior parte del suo portafoglio resta allineata al consenso del mercato: possiede diverse delle grandi aziende tecnologiche che stanno investendo nell’AI. Ma da circa un anno i nuovi risparmi li ha messi soprattutto in liquidità, in titoli di Stato a breve che rendono intorno al 4%. Ammette di aver lasciato qualcosa sul tavolo in termini di rendimento, ma bisogna essere onesti con se stessi. E aggiunge che, in cambio, dorme meglio la notte. Il suo consiglio è di trovare, nella giungla dell’AI, la strada che ti permetta di superare quello che lui simpaticamente chiama “il test del sonno”.
Può sembrare un criterio poco scientifico, ed è invece uno dei più seri che esistano. Prova a fartelo davvero. Se domani mattina il mercato perdesse il 30%, cosa faresti? Se la risposta onesta è “sarei preoccupato e tentato di vende tutto per non vedere scendere ancora”, allora il tuo portafoglio è troppo rischioso per te, per quanto brillante possa sembrare sulla carta. Perché il portafoglio teoricamente perfetto non serve a nulla se lo abbandoni alla prima tempesta. Ne batte sempre uno un po’ meno efficiente, che però riesci a tenere per vent’anni, attraverso le crisi, senza farti travolgere dalla paura. Il rischio giusto non è il massimo che il mercato ti offre: è il massimo che riesci a sopportare nei momenti peggiori senza cambiare rotta.
Ed è qui che arriva il punto più importante: non esiste un portafoglio uguale per tutti. La scelta di Damodaran funziona per Damodaran. Lui stesso ricorda di avere pochi anni di lavoro davanti, un patrimonio costruito in una lunga carriera, e il proprio carattere. Copiarla alla lettera sarebbe lo stesso errore che, come abbiamo visto qualche settimana fa, commette chi prova a copiare il portafoglio di Warren Buffett: si imita la posizione di un altro, dimenticando che la propria vita è diversa.
Per questo la domanda giusta non è “qual è il portafoglio migliore?”. È “qual è il portafoglio migliore per me?”: quello che mi avvicina ai miei obiettivi con un rischio che riesco davvero a sostenere, anche negli anni in cui le cose andranno male. È una domanda che nessun articolo, nessun grafico e nessun professore, per quanto autorevole, può risolvere al posto tuo. Si risolve solo partendo da chi sei e da dove vuoi arrivare.
Il miglior portafoglio non è quello che rende di più sulla carta. È quello che riesci a tenere nei momenti peggiori senza perdere il sonno, né la rotta. Ed è proprio per questo che non può essere uguale per tutti.
C’è poi un ultimo pezzo del puzzle, il più originale, che quasi nessuno considera. Il tuo patrimonio non è fatto solo di ciò che hai investito. Comprende anche il capitale umano: il reddito che il tuo lavoro ti darà per tutti gli anni che ti restano prima della pensione. Se pensi che la tua professione possa essere toccata in profondità dall’intelligenza artificiale, ha senso non concentrare anche i tuoi risparmi negli stessi settori e nelle stesse dinamiche che potrebbero mettere a rischio il tuo stipendio. È la diversificazione portata al livello più personale possibile: non mettere il tuo lavoro e i tuoi investimenti sulla stessa scommessa. E più sei giovane, più quella parte del patrimonio pesa, e più questo ragionamento conta.
In fondo, la lezione di questa analisi si riassume in tre abitudini. Guardare la cassa, non solo gli utili. Costruire un portafoglio che superi il test del sonno. E ricordarsi che il proprio patrimonio comincia molto prima del proprio conto titoli: comincia dal proprio lavoro.
Guarda la cassa, non solo gli utili. Costruisci un portafoglio che ti lasci dormire. E ricorda che il tuo patrimonio più grande, spesso, non è nel tuo conto titoli: è il tuo lavoro.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.