

Caro Fuoriclasse,
la Mail della Domenica nasce con un obiettivo preciso: portarti dentro il nostro processo decisionale, come se per qualche minuto ti sedessi al nostro desk.
Nella primavera del 2016 McKinsey, una delle società di consulenza più autorevoli al mondo, pubblicò un rapporto destinato a fare discutere. Il messaggio era netto: l’”epoca d’oro” per gli investitori era finita. Tassi in calo, margini aziendali in crescita e valutazioni in aumento avevano regalato decenni di rendimenti eccezionali, ma quella fase si era chiusa. I risparmiatori più giovani, secondo il rapporto, avrebbero dovuto lavorare sette anni in più, o risparmiare quasi il doppio, per raggiungere gli stessi obiettivi.
Ti suona familiare? Probabilmente non è la prima volta che ti capita di leggere una previsione di questo tipo. Molto spesso qualcuno di molto autorevole annuncia che i tempi migliori per chi investe sono alle spalle: i rendimenti del passato non torneranno, le valutazioni sono troppo alte, il futuro sarà più avaro. Sono previsioni che fanno presa, perché suonano prudenti e ragionevoli, e toccano una paura che ogni risparmiatore conosce bene: quella di essere arrivato tardi.
Com’è andata? Da allora le azioni americane hanno reso circa il 15% all’anno, più che triplicando il loro valore.
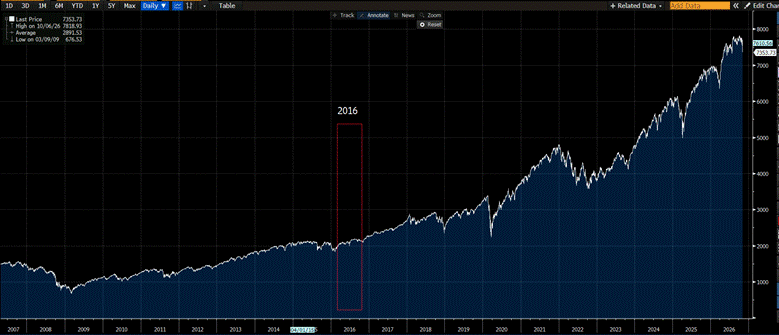
Alcune recenti analisi realizzate da autorevoli gestori Americani sono tornate di recente su quella previsione e hanno tratto una conclusione che condividiamo come non mai: a volte, in questo mestiere, le tre parole più utili sono “non lo so”.
Eppure fermarsi qui sarebbe un errore. Perché, guardando i numeri da vicino, McKinsey non aveva sbagliato quasi nulla nell’analisi. Aveva sbagliato una sola variabile. E capire quale, oggi, è forse la cosa più utile che un investitore possa fare prima di costruire le proprie aspettative per il prossimo decennio.
I pessimisti del 2016 non avevano sbagliato i fattori. Avevano sbagliato una sola variabile. Capire quale è la chiave per sapere cosa aspettarsi da qui in avanti.
I tre motori del rendimento.
Per capirlo, immagina di possedere un appartamento in affitto. La tua ricchezza può crescere in tre modi: incassi l’affitto ogni anno; l’affitto, nel tempo, aumenta; e, il più sottile, il mercato decide che il tuo appartamento vale di più, non perché renda di più, ma perché gli acquirenti sono disposti a pagarlo 30 volte l’affitto annuo invece di 15. Magari perché i mutui costano pochissimo, magari perché tutti vogliono comprare casa in quella zona. L’appartamento è identico. È cambiato solo l’umore di chi compra ed il prezzo che è quindi disposto a pagare.
Con le azioni funziona allo stesso modo. Il rendimento di un investimento azionario viene da tre motori: i dividendi che le aziende distribuiscono, come l’affitto; la crescita degli utili, come l’aumento dell’affitto; e la variazione del multiplo, cioè quanto gli investitori sono disposti a pagare per ogni euro di utili. I primi due dipendono dalle aziende. Il terzo dipende dagli investitori.
Scomponendo i rendimenti della Borsa americana dalla fine del 2009 a oggi, usando i dati raccolti dal premio Nobel Robert Shiller dal 1871, si evince che in questi sedici anni l’S&P 500 ha reso circa l’11,4% all’anno al netto dell’inflazione, contro una media storica del 6,7%. Ecco da dove è arrivato quel risultato.
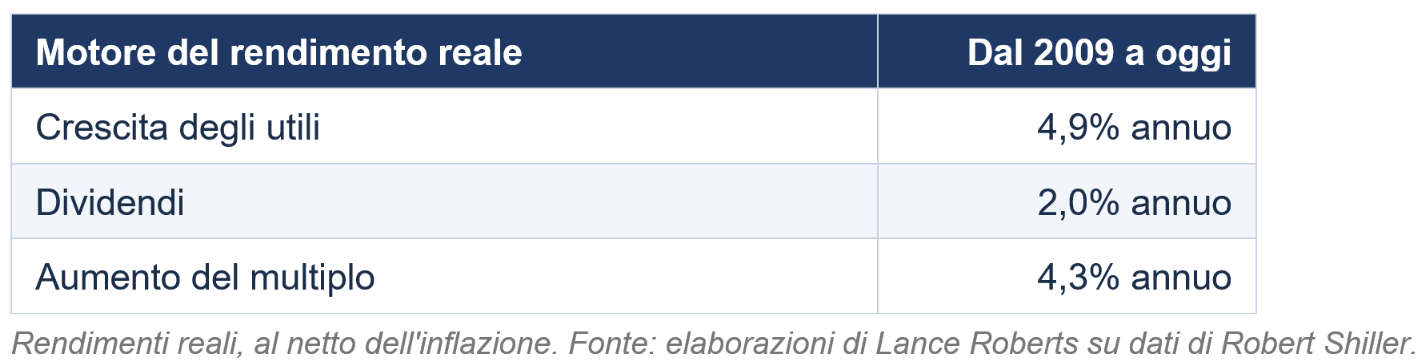
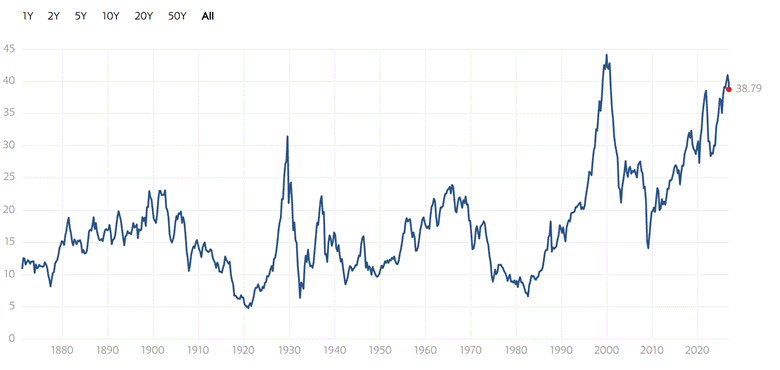
Gli utili sono cresciuti molto più che in passato, e questo è un merito reale delle aziende. Ma la vera differenza l’ha fatta il terzo motore: il multiplo, misurato dall’indice CAPE di Shiller (il rapporto tra il prezzo e gli utili medi degli ultimi dieci anni), è raddoppiato, da circa 20 a circa 41. Togliendo quel raddoppio, gli ultimi sedici anni avrebbero reso intorno al 7% reale: quasi esattamente la media storica. Ogni punto in più è venuto dalla disponibilità degli investitori a pagare di più per lo stesso euro di utili. È questa la variabile che McKinsey aveva sbagliato: aveva dato per scontato che l’aumento del multiplo fosse finito. Invece è continuato per un altro decennio.
Senza l’aumento del multiplo, gli ultimi sedici anni sarebbero stati un periodo normale. La parte eccezionale è venuta da quanto gli investitori erano disposti a pagare, non da quanto le aziende guadagnavano.
Perché il terzo motore difficilmente si ripeterà.
Per ripetere lo stesso risultato nei prossimi sedici anni, il multiplo dovrebbe raddoppiare ancora, portando il CAPE oltre 83. Nessun mercato nella storia si è mai avvicinato nemmeno alla metà di quel valore.
E il motivo per cui il multiplo è raddoppiato la prima volta è noto: per circa metà di quei sedici anni i tassi ufficiali americani sono rimasti a zero, e tra il 2010 e il 2021 il decennale ha reso in media il 2,2%, contro una media storica del 4,7%. Come nell’esempio dell’appartamento, quando il denaro costa pochissimo gli acquirenti pagano di più. Oggi il decennale rende intorno al 5%: quel vento alle spalle si è fermato.
La storia lo conferma: dal 1881, partire da un CAPE pari o superiore a 25 ha portato quasi sempre a un decennio con rendimenti sotto la media. L’unica eccezione, tra il 2014 e il 2016, è avvenuta perché il multiplo è salito ancora, da circa 27 fino a 41. Oggi si parte da 40.
Chi è ottimista ha argomenti seri: il CAPE è appesantito dal crollo degli utili del 2020, l’economia si è spostata verso aziende di software con margini più alti, e i profitti legati all’intelligenza artificiale sono reali. Tutto vero, ed è anche per questo che gli utili sono cresciuti così tanto. Un multiplo che sale mentre i tassi salgono si regge soprattutto sulle aspettative di crescita degli utili: un sostegno più fragile, perché dipende dal fatto che quelle aspettative vengano rispettate.
Cosa aspettarsi: due lenti, una sola domanda.
Niente di tutto questo è una previsione, né un invito a vendere. Le valutazioni sono uno strumento pessimo per capire cosa farà il mercato l’anno prossimo, e chi ha venduto basandosi solo su di esse ha rinunciato a moltissimo negli ultimi sedici anni. Servono invece per capire cosa è ragionevole aspettarsi su dieci anni. E qui c’è un aspetto che raramente viene raccontato: la risposta cambia molto a seconda della lente che si usa.
La prima lente è il CAPE, che guarda all’indietro: confronta il prezzo con gli utili già realizzati negli ultimi dieci anni. È un resoconto dei fatti, e oggi dice che il mercato è caro. Anche con questa lente, però, il quadro non è cupo. Se il multiplo restasse vicino ai livelli attuali e gli utili continuassero a crescere a un buon ritmo, le stime indicano rendimenti reali tra il 5% e il 7% all’anno per i prossimi anni. Lontani dall’11% degli ultimi anni, ma in linea con la media storica: rendimenti che, grazie all’interesse composto, raddoppiano il capitale in circa dieci-quattordici anni.
La seconda lente è il PEG, che guarda in avanti. Si ottiene dividendo il rapporto tra prezzo e utili attesi per la crescita degli utili prevista nei prossimi anni. Un esempio aiuta: un’azienda che costa 25 volte gli utili ma li fa crescere del 25% all’anno ha un PEG di 1; un’azienda che costa 15 volte gli utili ma cresce solo del 5% ha un PEG di 3. La seconda sembra più economica, ma in rapporto alla crescita è molto più cara. Oggi il PEG del mercato americano è vicino ai minimi degli ultimi trent’anni, perché gli analisti si aspettano una crescita degli utili tra le più forti mai stimate, trainata in buona parte dall’intelligenza artificiale. Vista con questa lente, la Borsa americana non appare affatto cara.
Quale delle due ha ragione? Entrambe dicono una cosa vera. Il CAPE racconta da dove partiamo; il PEG su cosa stiamo scommettendo. Se la crescita attesa si materializzerà, le valutazioni di oggi potrebbero rivelarsi giustificate, e il multiplo potrebbe reggere. Se invece fosse più modesta, come accade spesso alle previsioni più ottimistiche, avrebbe più ragione la prima lente. Ed ecco la conclusione più utile di tutta l’analisi: dopo sedici anni in cui il rendimento è arrivato soprattutto dal multiplo, il prossimo decennio dipenderà soprattutto dagli utili. È lì che un investitore in aziende deve guardare: non a quanto il mercato è disposto a pagare, ma a quanto le aziende sapranno davvero guadagnare.
Il CAPE racconta da dove partiamo. Il PEG racconta su cosa stiamo scommettendo. Tra le due lenti c’è una sola variabile decisiva: la crescita degli utili.
In pratica, questo significa tre cose. Pianificare su rendimenti realistici, vicini alla media storica, invece che sui risultati eccezionali degli ultimi anni: è il modo migliore per non avere brutte sorprese e per non dover rimandare i propri obiettivi. Scegliere le aziende guardando alla solidità e alla qualità della loro crescita, perché sarà quella a fare la differenza. E approfittare di ciò che il nuovo contesto offre: obbligazioni che rendono intorno al 5%, una liquidità che finalmente rende qualcosa (i titoli di Stato a tre mesi rendono circa il 4%, contro lo 0,56% medio del decennio 2010-2020), e la possibilità di cogliere le occasioni che ogni ribasso porta con sé, per chi ha un piano pronto.
Nessuno sa cosa succederà l’anno prossimo, e l’umiltà vale più della falsa precisione. Ma conoscere i tre motori del rendimento permette di fare una cosa preziosa: guardare al prossimo decennio con aspettative realistiche. E le aspettative realistiche sono quelle che permettono di investire con serenità.
Gli ultimi sedici anni li ha spinti soprattutto il multiplo. I prossimi dieci, se andranno bene, li spingeranno gli utili. È lì che un investitore in aziende deve tenere lo sguardo.
Buona Domenica.
Il team di Fuoriclasse.
Non investire d’istinto.
Fai il tuo il metodo di fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi 3 abbonamenti in qualsiasi momento.