

Siamo entrati in ottobre e nell’ultimo trimestre dell’anno con una contraddizione sul tavolo. Da un lato il rendimento del titolo di Stato americano a dieci anni ha toccato il 5,33%, il livello più alto da ventiquattro anni, dal 2002: un dato che di solito fa tremare le Borse.
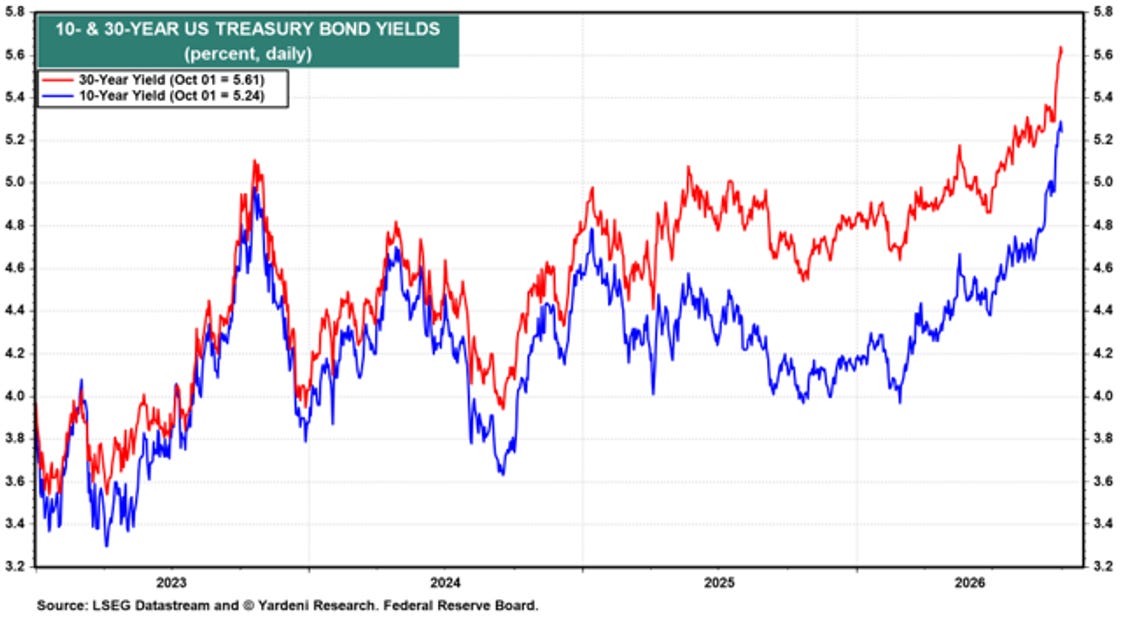
Dall’altro lato invece i mercati azionari restano saldi vicino ai massimi. La domanda da cui voglio partire è quindi la più semplice e la più importante: perché i tassi salgono così tanto, e cosa significa davvero per chi investe?
Partiamo dal perché. La ragione l`abbiamo già trattata negli scorsi podcast e sta in una parola che gli analisti americani hanno coniato apposta, “growthflation”, cioè crescita e inflazione insieme. L’economia americana è forte e al tempo stesso l’inflazione resta incollata intorno al 3%. L’ultimo dato sul PCE ovvero la misura di inflazione preferita dalla FED è uscita al di sotto delle attese, e questo ha fatto crollare le probabilità di un nuovo rialzo della Fed a ottobre.
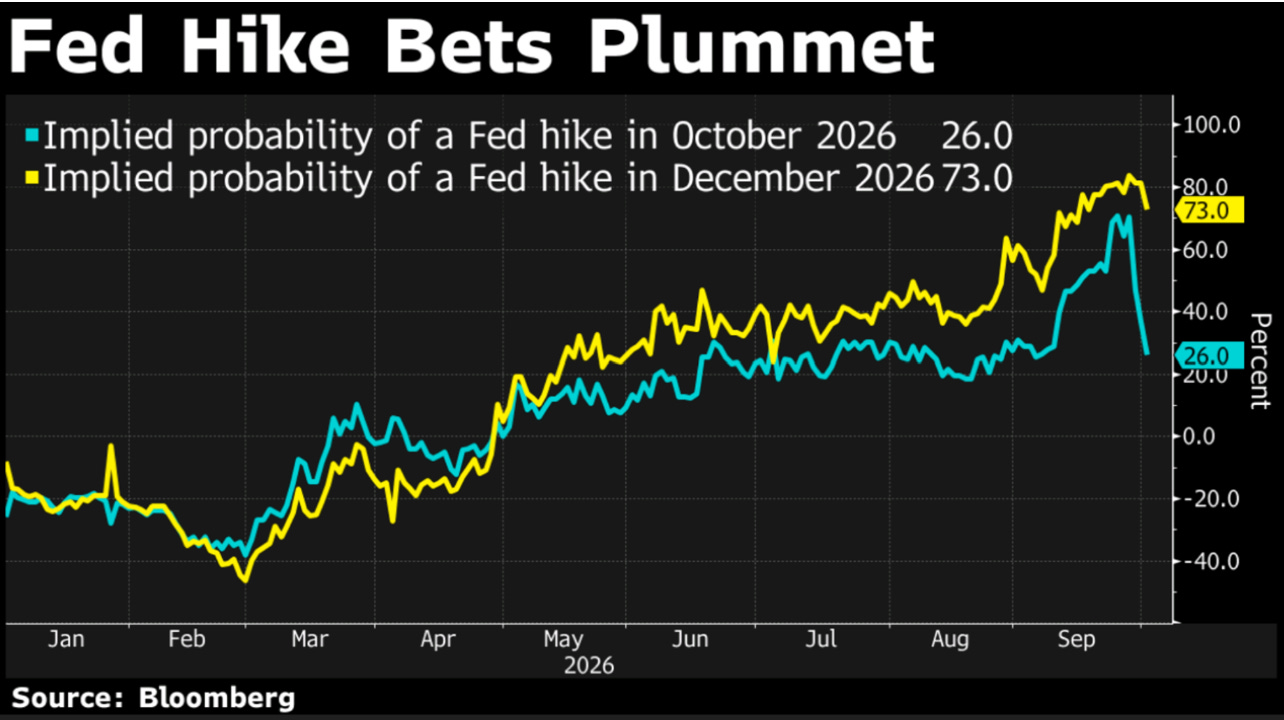
Ma buona parte di quel miglioramento non viene da un vero raffreddamento dell`inflazione, bensì da un cambio nei metodi statistici con cui l’inflazione viene calcolata. Se si guarda sotto la superficie, l’inflazione di fondo è ancora vischiosa, e i prezzi di alcuni beni stanno addirittura risalendo. In parole povere: l’economia va forte e l’inflazione non molla, e sono queste due forze insieme a spingere i rendimenti verso l’alto. Non è, almeno per ora, panico sul debito: è il riflesso di un’economia che in termini nominali cresce di oltre il 5%.
Che il motore di questa crescita potrebbe avere ancora molta strada davanti lo ha confermato Micron, uno dei grandi produttori di chip di memoria, nel rilascio dei risultati trimestrali.
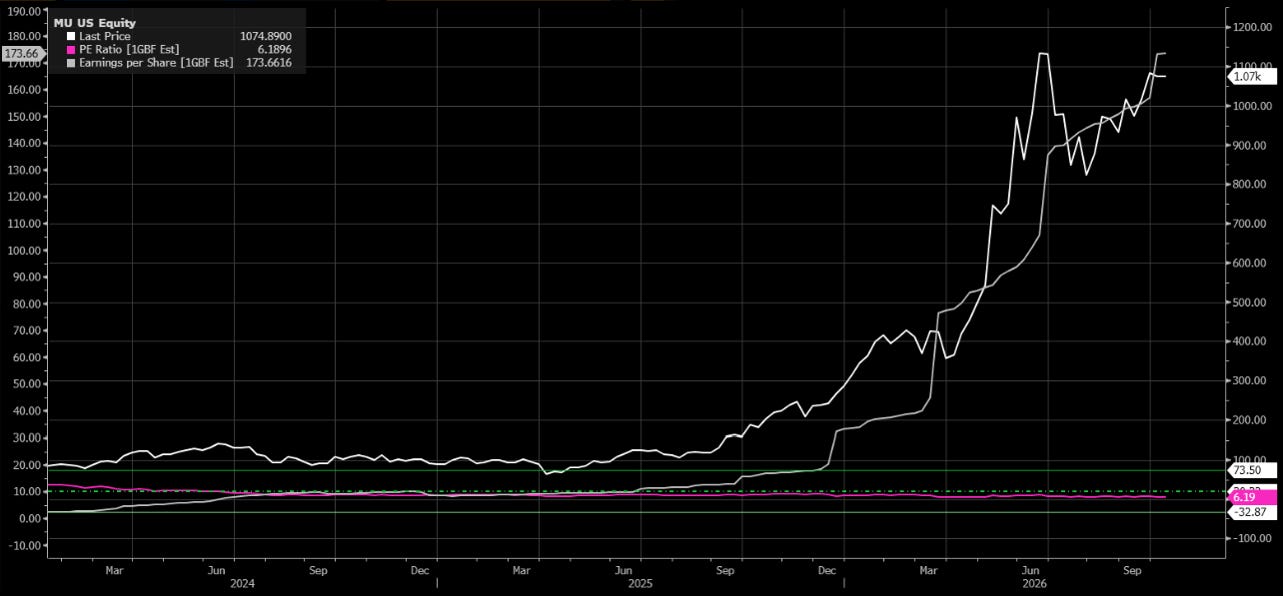
I suoi numeri sono stati sbalorditivi: ricavi in aumento del 379% su base annua, a livello record, margini all’87%, e una previsione per il trimestre in arrivo ben superiore alle attese, con oltre tre quarti della produzione del prossimo anno già venduta in anticipo. Il dettaglio che fa riflettere è che, nonostante tutto questo, il titolo quotava a un rapporto prezzo/utili di appena 7 volte prima della trimestrale, perché il mercato continua a trattare i produttori di memoria come un business ciclico e quindi soggetto a rialzi violenti ma anche a cali strutturali. Un segnale di quanto scetticismo ci sia ancora, mentre i colossi del cloud continuano ad alzare la spesa in infrastrutture, stimata per il 2027 sopra i 1.200 miliardi di dollari. L’economia reale, insomma, regge, e il rialzo dei tassi riflette la sua forza più che la sua fragilità.
Ma il cuore della settimana, e il motivo per cui i tassi alti meritano la nostra attenzione, è un cambiamento quasi epocale. Per più di un decennio, dopo la crisi del 2008, ha dominato un acronimo: TINA, “there is no alternative”, non c’è alternativa. Significava che, con i tassi a zero e le obbligazioni che non rendevano nulla, l’unico posto dove investire erano le azioni: qualsiasi correzione andava comprata, perché non c’era altro da fare con i propri soldi. Ebbene, come evidenziato da un numero sempre maggiore di strategisti, quel mondo è finito, e l’acronimo si è capovolto in TIGA, “there is a good alternative”: adesso un’alternativa buona c’è. Oggi un titolo di Stato americano rende oltre il 5%, un’obbligazione societaria di qualità ancora di più, e il rendimento reale, cioè al netto dell’inflazione, è vicino al 3%, il più alto da quasi diciotto anni. Questo scenario è vero a livello globale.
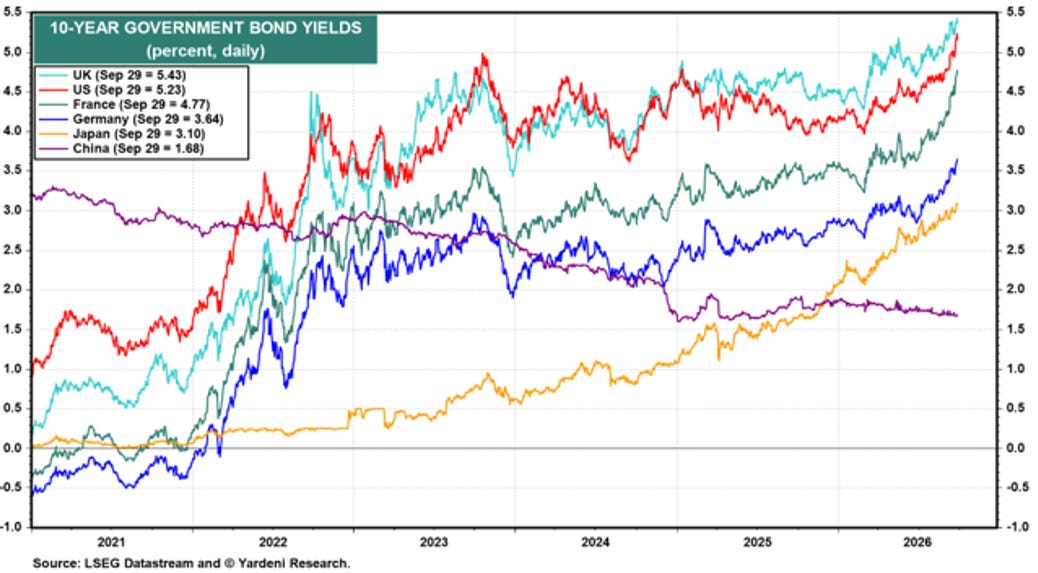
La conseguenza è impressionante, ed è il concetto chiave di oggi: sulla carta, il "premio per il rischio" delle azioni è praticamente svanito.
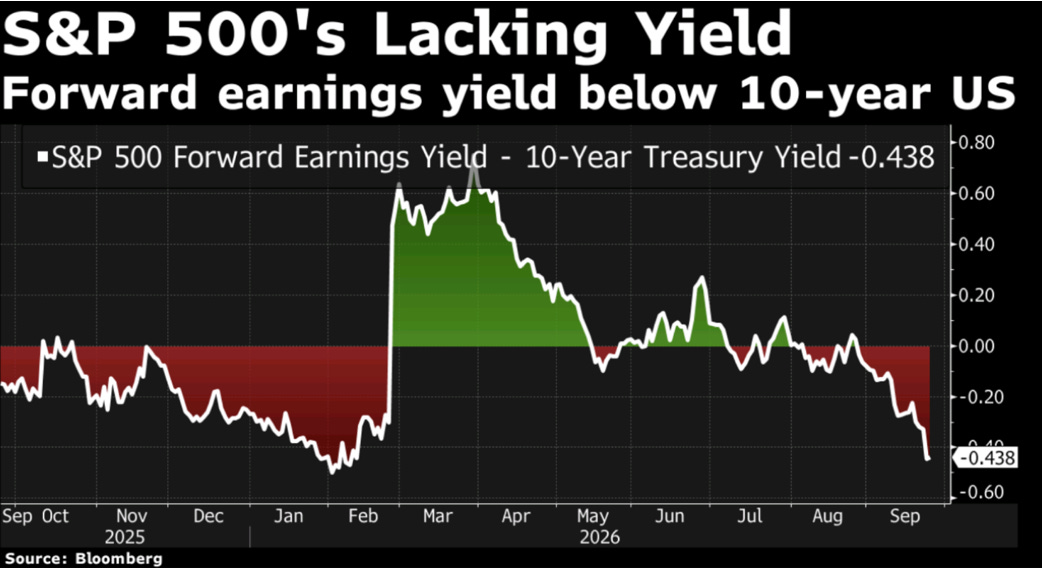
Mi spiego. Il premio per il rischio è il rendimento in più che un investitore dovrebbe pretendere per sopportare il rischio di possedere azioni invece di un’obbligazione sicura. Oggi il rendimento implicito degli utili delle azioni, intorno al 5,2%, è ormai pari a quello del titolo di Stato a dieci anni, mentre nel 2012 le azioni offrivano circa sei punti percentuali in più. Detta così, sembrerebbe che il bond sia diventato più conveniente dell’azione, e che quindi convenga vendere le azioni per comprare obbligazioni. Ma sarebbe la conclusione sbagliata, perché questa è una fotografia statica, e come ogni fotografia ignora il movimento. La cedola di un’obbligazione è fissa per sempre; gli utili di un’azione, invece, possono crescere, e comprare azioni significa proprio comprare accesso a quella crescita, qualcosa che nel mondo obbligazionario semplicemente non esiste. Perciò quel confronto alla pari regge solo “a parità di tutto il resto”, cioè solo immaginando utili fermi. Se invece la crescita degli utili attesa dagli analisti si realizza, il potenziale di rialzo delle azioni resta ben più alto di quel 5,2% — a patto, è questa l’unica vera incognita, che quella crescita si materializzi davvero, perché è una promessa e non una certezza come la cedola di un bond.
Il messaggio non è “esci dalle azioni ed entra nei bond”. È che, per la prima volta da una generazione, abbiamo davanti due asset class entrambe interessanti: da un lato le obbligazioni, che finalmente pagano un rendimento reale generoso e sicuro; dall’altro le azioni, che offrono qualcosa che le obbligazioni non potranno mai dare, cioè la partecipazione alla crescita degli utili. Per quindici anni abbiamo avuto una sola gamba su cui appoggiarci, le azioni, perché i bond non rendevano nulla. Oggi le gambe sono tornate due. Ed è esattamente questo che rende di nuovo preziosa la diversificazione nei portafogli bilanciati.
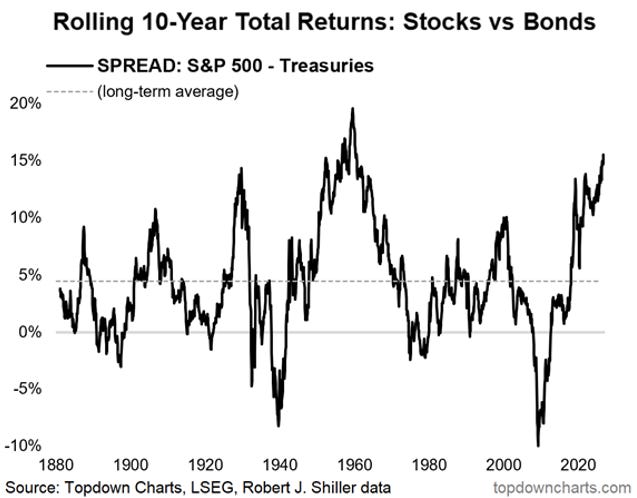
Durante un lungo mercato toro diversificare sembra inutile, quasi un peso che frena i guadagni: appare inefficiente finché tutto sale, ma diventa preziosa nel momento in cui qualcosa va storto. La differenza è che oggi diversificare non costa più nulla in termini di rendimento rinunciato, perché la seconda gamba, quella obbligazionaria, paga di nuovo. Non è una scelta tra due alternative, ma la possibilità di averle entrambe.
E attenzione, per chiudere il cerchio diamo la giusta prospettiva anche sul lato azionario. Rivedere al rialzo il ruolo delle obbligazioni non vuol dire mettersi sulla difensiva con le azioni. Verrebbe spontaneo pensarlo, eppure uno studio di Fidelity mostra che la storia dice l’esatto contrario. Quando i tassi partono da un livello inferiore alla crescita nominale e la banca centrale risponde con rialzi moderati — esattamente la situazione di oggi — a guidare il mercato sono stati i settori offensivi, non quelli difensivi.
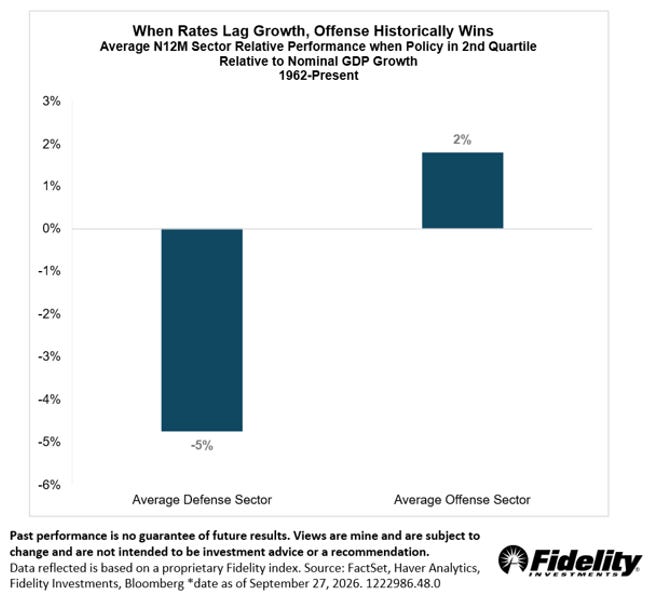
La tecnologia, in questi contesti, ha battuto il mercato quasi l’80% delle volte, mentre i settori difensivi hanno sottoperformato. Il motivo è quello che ripetiamo da settimane: i rialzi dei tassi accompagnano spesso aspettative di crescita in miglioramento, e la crescita conta più della politica monetaria.
Se finora ho guardato soprattutto al lungo periodo, vale la pena spendere due parole sul breve, perché in questo momento il calendario gioca a favore delle Borse. Il quarto trimestre è storicamente il migliore dell’anno, positivo in oltre l’80% dei casi, con un guadagno medio del 4,2%.
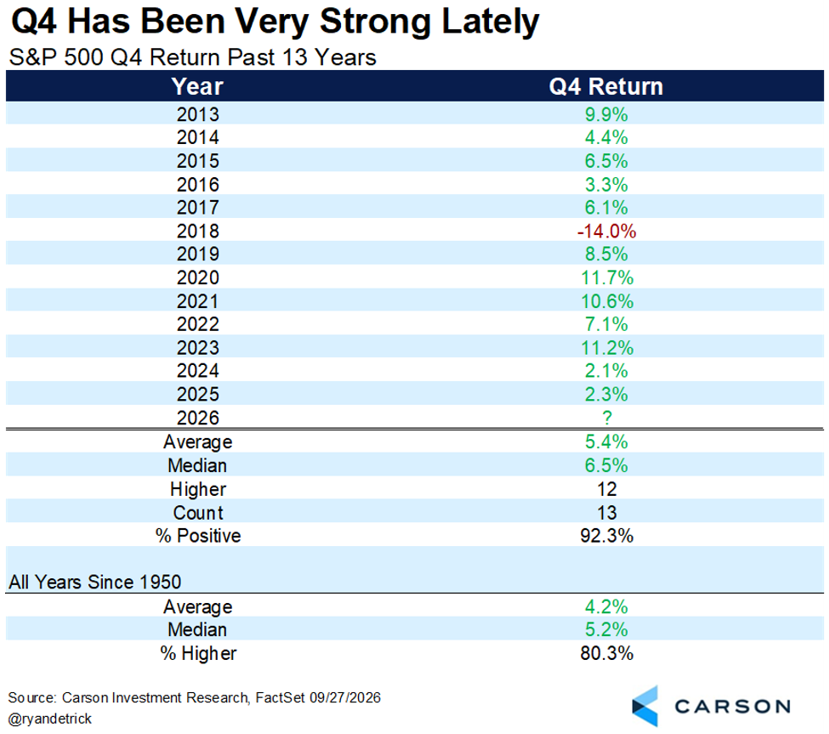
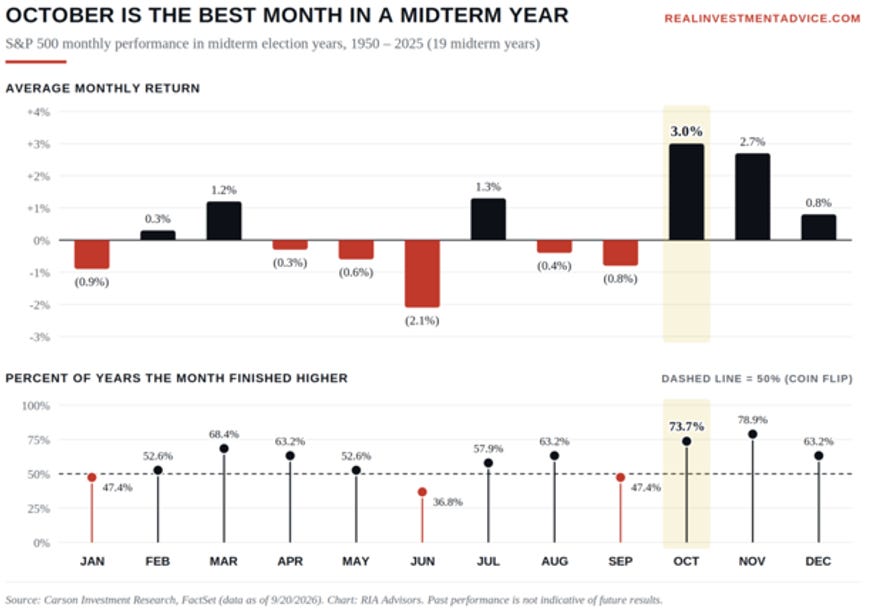
Inoltre negli anni delle elezioni americane di metà mandato, come questo, ottobre è stato dal 1950 il mese più forte in assoluto, con un progresso medio intorno al 3%.
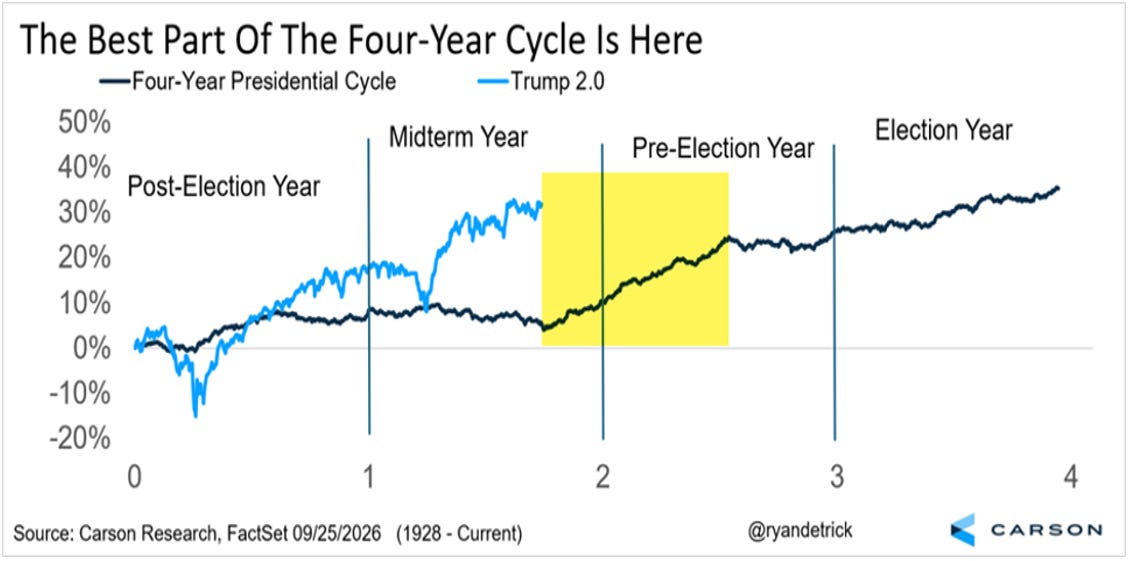
Per di più stiamo entrando in quella che, lungo il ciclo quadriennale delle presidenze, è la fase ciclica migliore.
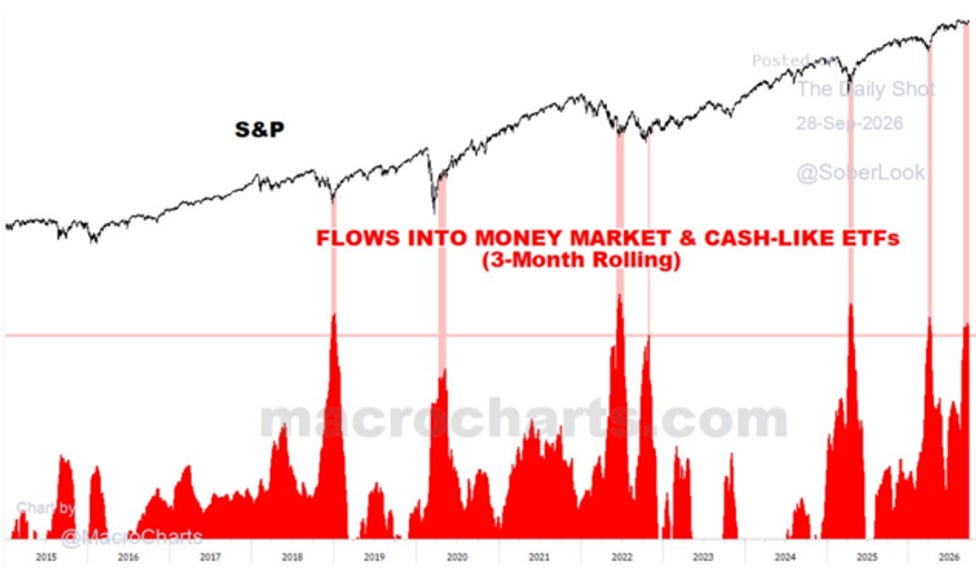
A tutto ciò si aggiunge un sentiment degli investitori insolitamente cupo, e una grande quantità di liquidità parcheggiata in disparte, che letti in chiave contrarian sono spesso i segnali che precedono un rimbalzo.
Attenzione, queste rimangono delle statistiche, da prendere per quello che sono, cioè un’indicazione di probabilità e non una certezza.
Cosa ci portiamo quindi a casa, questa settimana? Il vero consiglio, oggi, è uno solo: seguire da vicino la stagione delle trimestrali, che parte nei prossimi giorni negli Stati Uniti, il 13 ottobre, con le grandi banche americane. È lì che si gioca tutto, perché è lì che vedremo se il formidabile trend degli utili regge e può continuare. E il punto è proprio questo: finché quel trend tiene, la paura sui tassi diventa un’opportunità e non il motivo per uscire dalle azioni. Un decennale ai massimi da ventiquattro anni fa impressione, ma — lo abbiamo visto oggi — finché riflette un’economia forte non è una condanna per le Borse, bensì il segno di un’economia viva. La vera notizia di questa settimana, in fondo, è che dopo quasi vent’anni è tornata un’alternativa: due asset class entrambe interessanti, le obbligazioni che finalmente pagano e le azioni che danno accesso alla crescita. Saperle combinare, tenendo gli occhi sulle trimestrali che stanno per arrivare, è il compito dell’investitore accorto.
Investi anche tu come un Fuoriclasse.
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.