

In quarantotto ore il mercato americano ha attraversato due stati d’animo opposti. Mercoledì, all’indomani delle elezioni di metà mandato, il Dow Jones ha guadagnato il 3%, il miglior rialzo dopo un voto di metà mandato dal 1982. Giovedì l’S&P 500 ha perso il 4,5%, la giornata peggiore dallo shock dei dazi di aprile 2025. Il Nasdaq è entrato in correzione e i semiconduttori hanno lasciato sul terreno il 12%. In una sola seduta sono andati in fumo oltre 2.000 miliardi di dollari di capitalizzazione, e l’indice VIX, così detto della paura, ha registrato il balzo giornaliero più forte da oltre due anni.
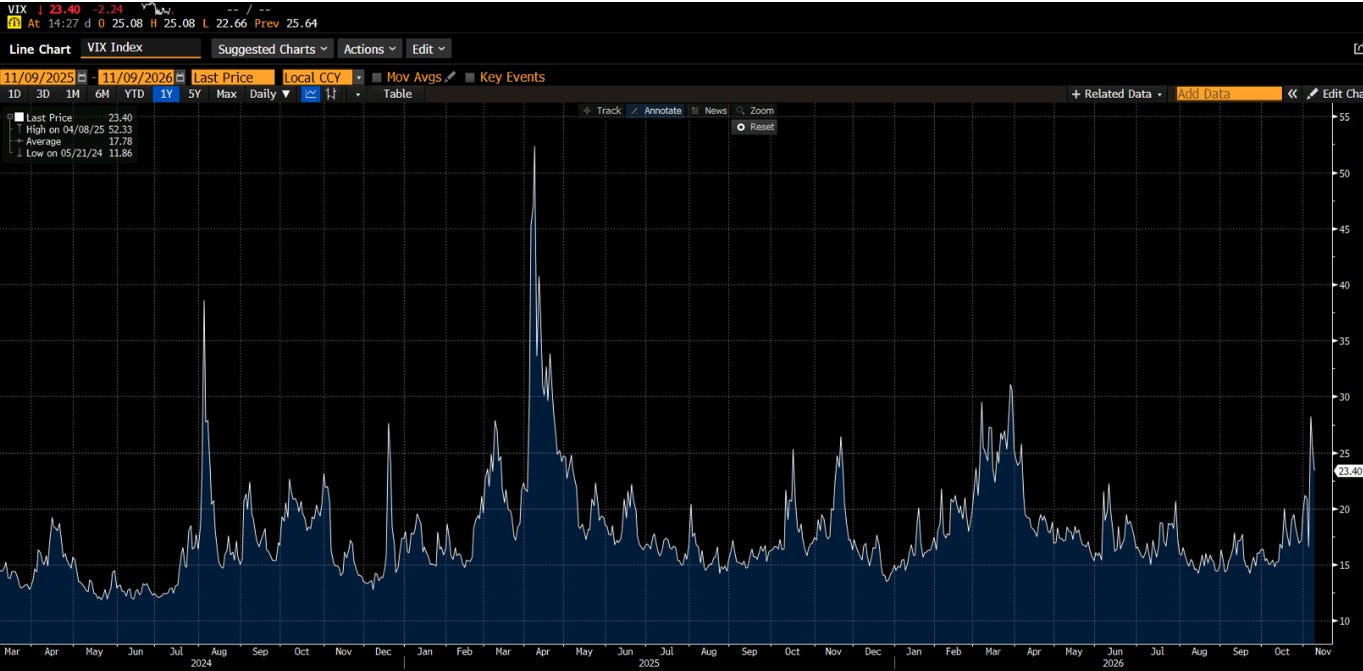
Giornate come questa mettono alla prova non tanto le analisi, quanto i nervi. Ed è di questo che voglio parlarvi oggi: come leggere un crollo senza farsi travolgere dall’emotività, che è sempre la peggior nemica delle nostre performance.
Partiamo dal motivo della correzione. Nelle elezioni Americane di metà mandato i democratici hanno conquistato entrambe le camere del Congresso, con un risultato più ampio di quanto prevedessero i sondaggi o scontasse il mercato. Il primo giorno la reazione è stata di sollievo: Trump ha riconosciuto la vittoria con toni concilianti e il petrolio è sceso di quasi il 9% sulle speranze di una soluzione diplomatica con l’Iran. Poi il mercato ha cominciato a ragionare su un altro aspetto del voto, quello che tocca il motore di questo ciclo: i data center. Secondo gli exit poll, il 76% degli elettori è contrario a nuove strutture nella propria zona. Dei 47 referendum locali che proponevano di limitarle, 39 sono passati. In Texas, che da solo rappresenta quasi un terzo dei data center americani in programma per il 2028, ha vinto una governatrice che aveva promesso di fermare le nuove autorizzazioni. Il timore è semplice: se costruire diventa più lento e più costoso, la spesa in AI rallenta, e con lei gli utili di chi fornisce chip, energia e impianti insieme al GDP americano.
C’è però una sfumatura che giovedì il mercato non ha avuto il tempo di ascoltare. Dopo la chiusura, la nuova governatrice del Texas ha chiarito che tutti i data center già autorizzati potranno essere completati. Tradotto: il 2027 e buona parte del 2028 restano sostanzialmente al sicuro. Le nuove regole riguarderanno i progetti futuri, con più tasse, più tutele sulle bollette e sull’acqua. Un vincolo reale, quindi, ma un vincolo, non uno stop. Ed è la prima lezione di oggi: nel panico il mercato reagisce ai titoli dei giornali, i dettagli arrivano dopo, e le statistiche lo dimostrano.
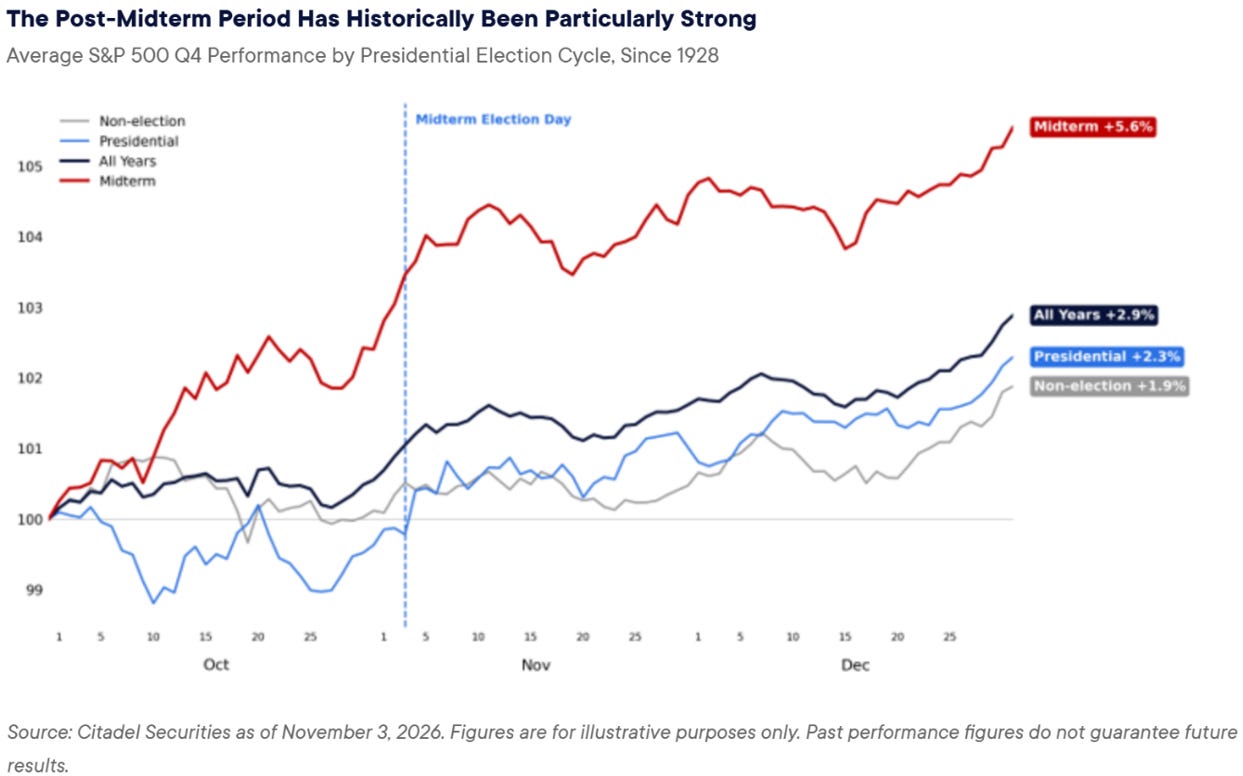
E qui arriviamo al punto secondo me più interessante. Il crollo di giovedì non si spiega solo con i data center. Si spiega soprattutto con il posizionamento ed i flussi di liquidità. Quella sull’intelligenza artificiale era una delle scommesse più affollate degli ultimi anni: ancora a fine ottobre, le posizioni rialziste sui futures del Nasdaq erano vicine ai massimi degli ultimi due anni.
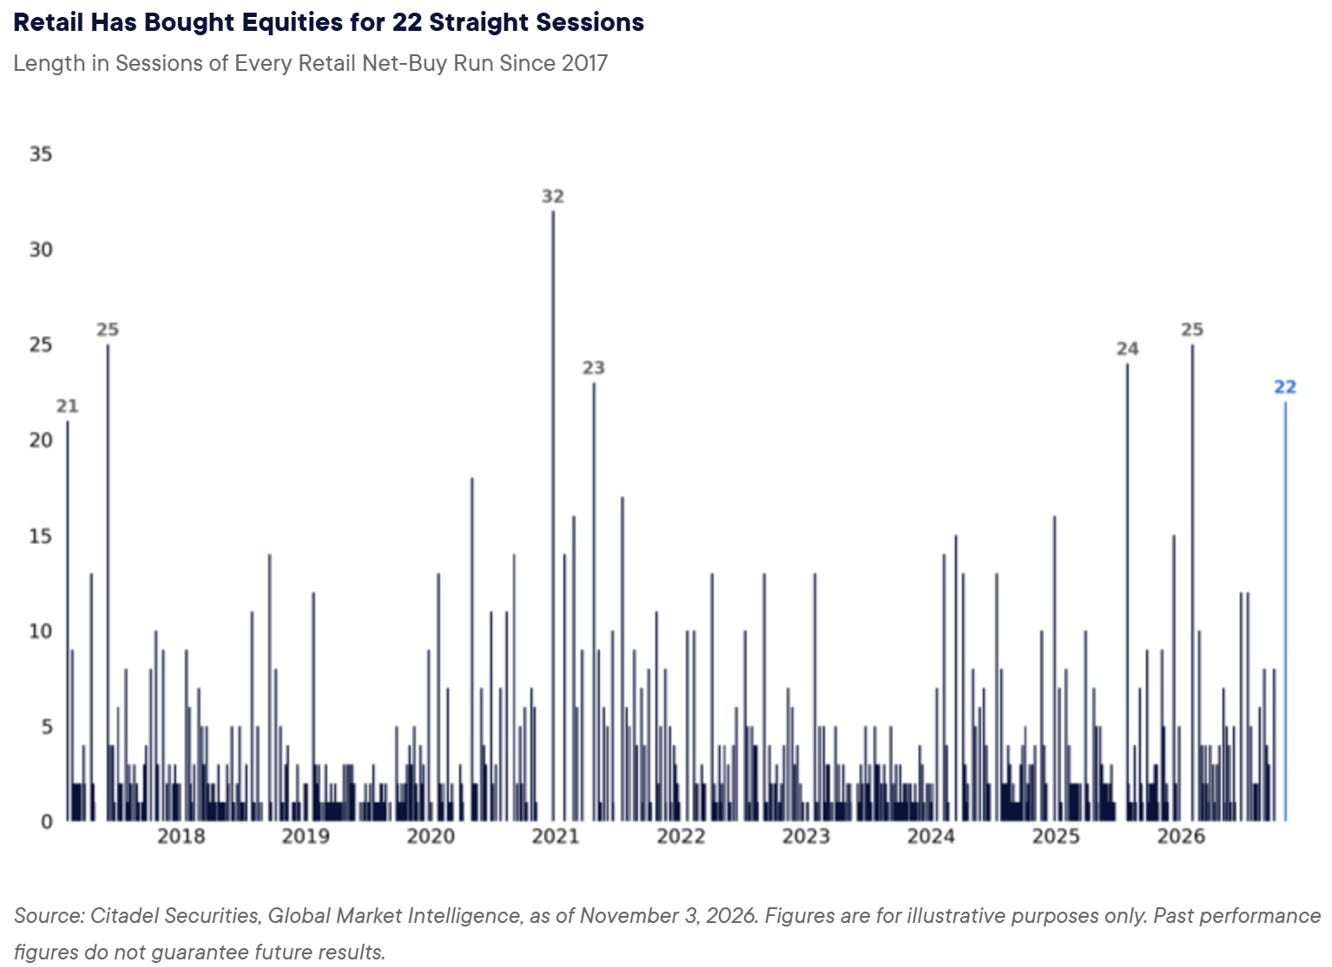
Quando quasi tutti sono schierati dalla stessa parte e decidono di alleggerire nello stesso momento, il prezzo diventa l’unica valvola di sfogo. E una volta rotti alcuni livelli tecnici, sono entrati in azione venditori che non decidono con la testa, ma con un algoritmo. Gli ETF a leva, che devono ribilanciarsi a fine giornata, e i fondi a controllo della volatilità, che riducono automaticamente le azioni quando le oscillazioni aumentano. Le stime dei grandi desk quantitativi parlano di circa 50 miliardi di vendite potenziali dai primi e di oltre 60 dai secondi, distribuite anche sulle sedute successive. Sono stime, non flussi certi, ma il meccanismo è chiaro: la volatilità genera vendite, le vendite alimentano la volatilità creando un circolo vizioso di flussi di vendita. In altre parole, giovedì molti non hanno venduto perché avevano cambiato idea sulle aziende, ma perché erano semplicemente costretti a farlo. Riconoscere un venditore forzato da un venditore informato è forse lo strumento più utile per gestire l’emotività in giornate come questa.
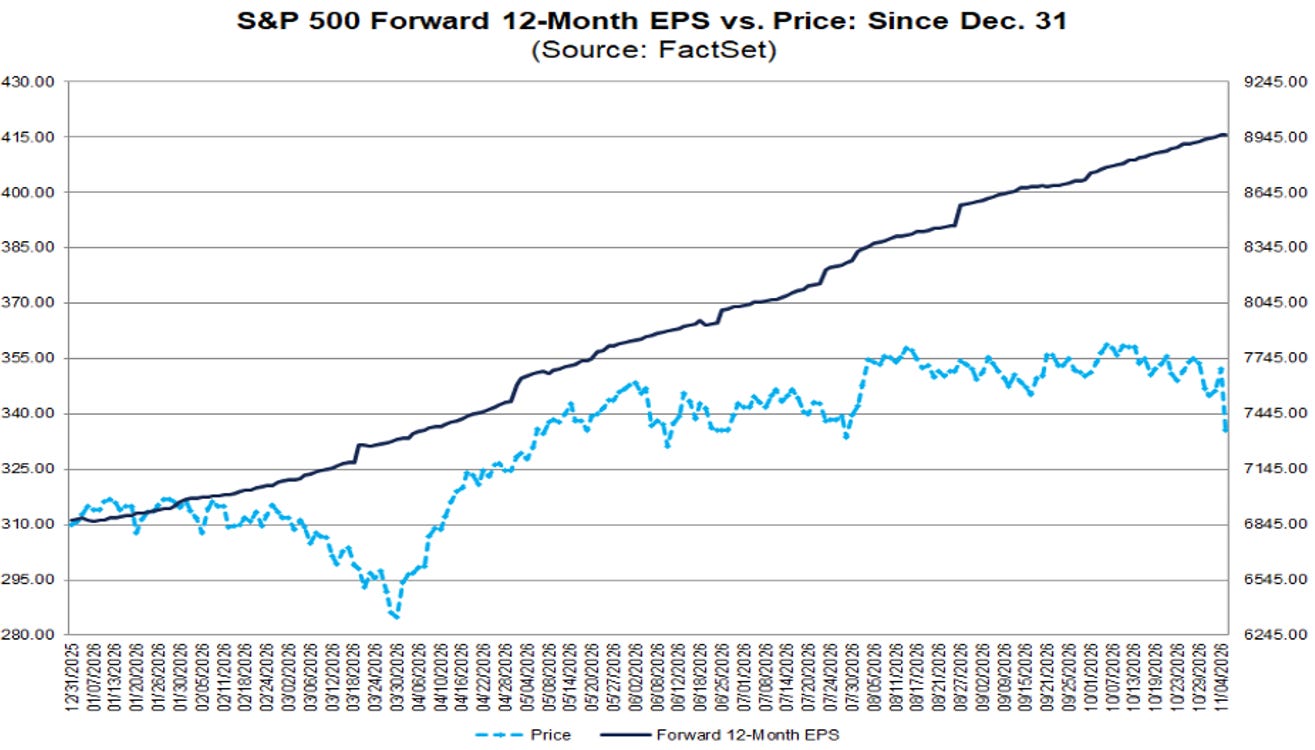
Perché se guardiamo i fondamentali, la storia è molto diversa e non giustificherebbe quei flussi di vendita. In questa stagione delle trimestrali l’83% delle aziende ha battuto le stime sugli utili, contro una media storica intorno al 75%.
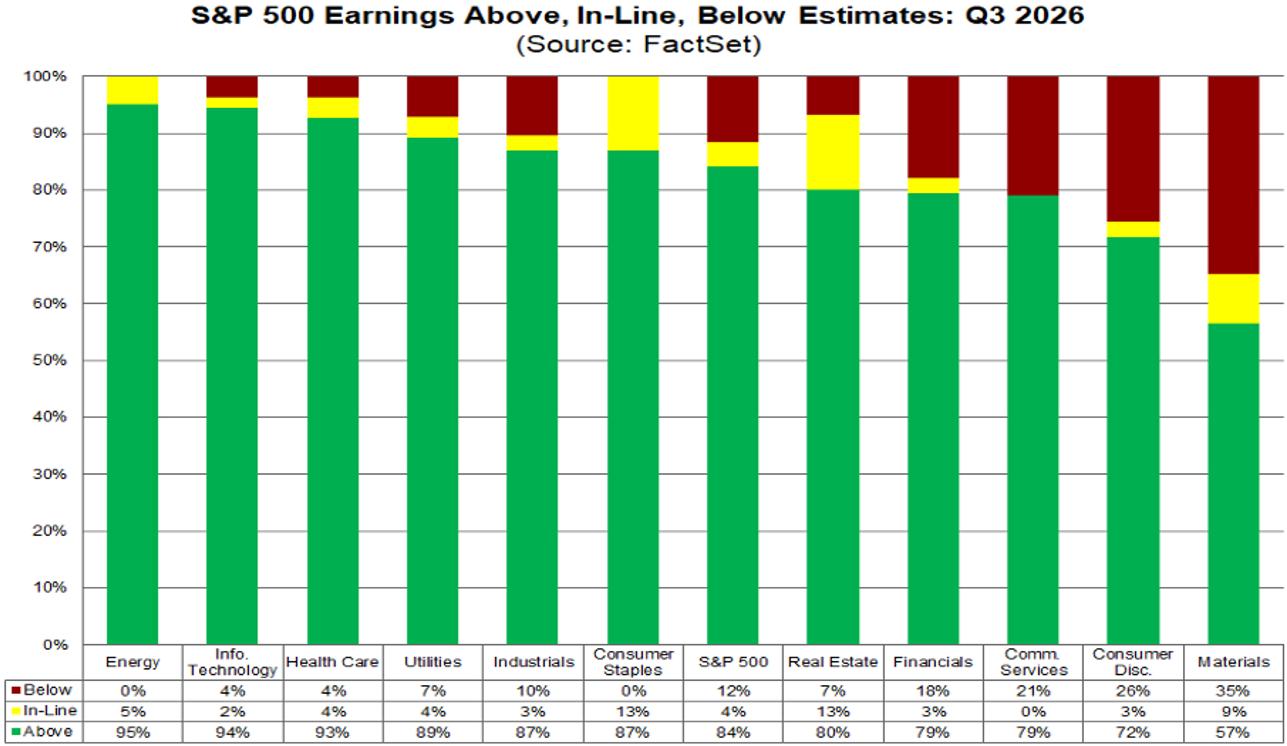
Eppure la reazione media di Borsa ai risultati è stata la seconda peggiore dal 2005: nella tecnologia oltre il 90% delle aziende ha superato le attese, ma solo un terzo ha visto il titolo salire. Nel frattempo le valutazioni si sono compresse con forza. Già prima del crollo di giovedì, il Nasdaq 100 trattava a 19 volte gli utili attesi, il livello più basso dall’ottobre 2022. Gli utili salgono, i prezzi scendono: è l’esatto contrario di una bolla che scoppia.
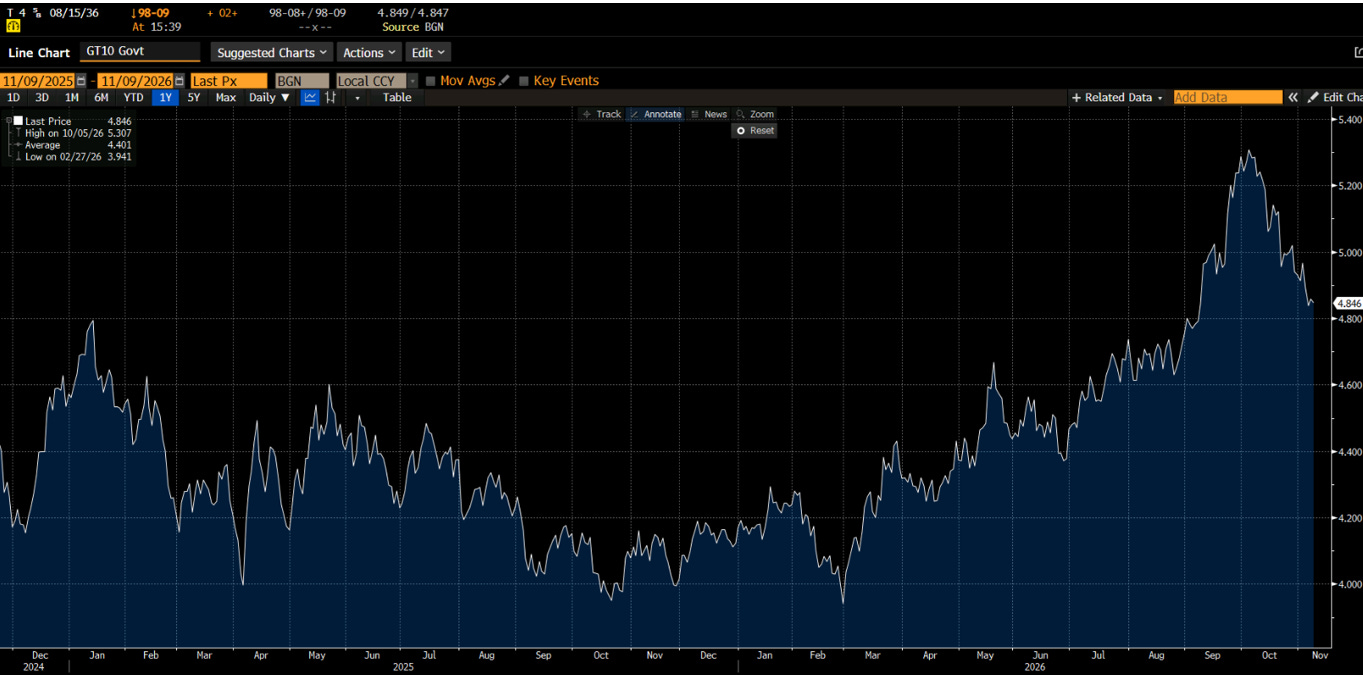
E l’economia, intanto, non mostra crepe. La media delle richieste di sussidi di disoccupazione è al livello più basso dal 1969, i licenziamenti annunciati a ottobre sono i più bassi da tre anni, e gli ordini di beni d’investimento crescono di quasi il 14% su base annua. Nel terzo trimestre la produttività è cresciuta del 3,6% e il costo del lavoro per unità prodotta è sceso. È il tipo di crescita che non alimenta l’inflazione. Non a caso, nel giorno del crollo i titoli di Stato americani hanno fatto da rifugio, con il decennale sceso al 4,83%, e il mercato ha ridotto le attese di nuovi rialzi della Fed.
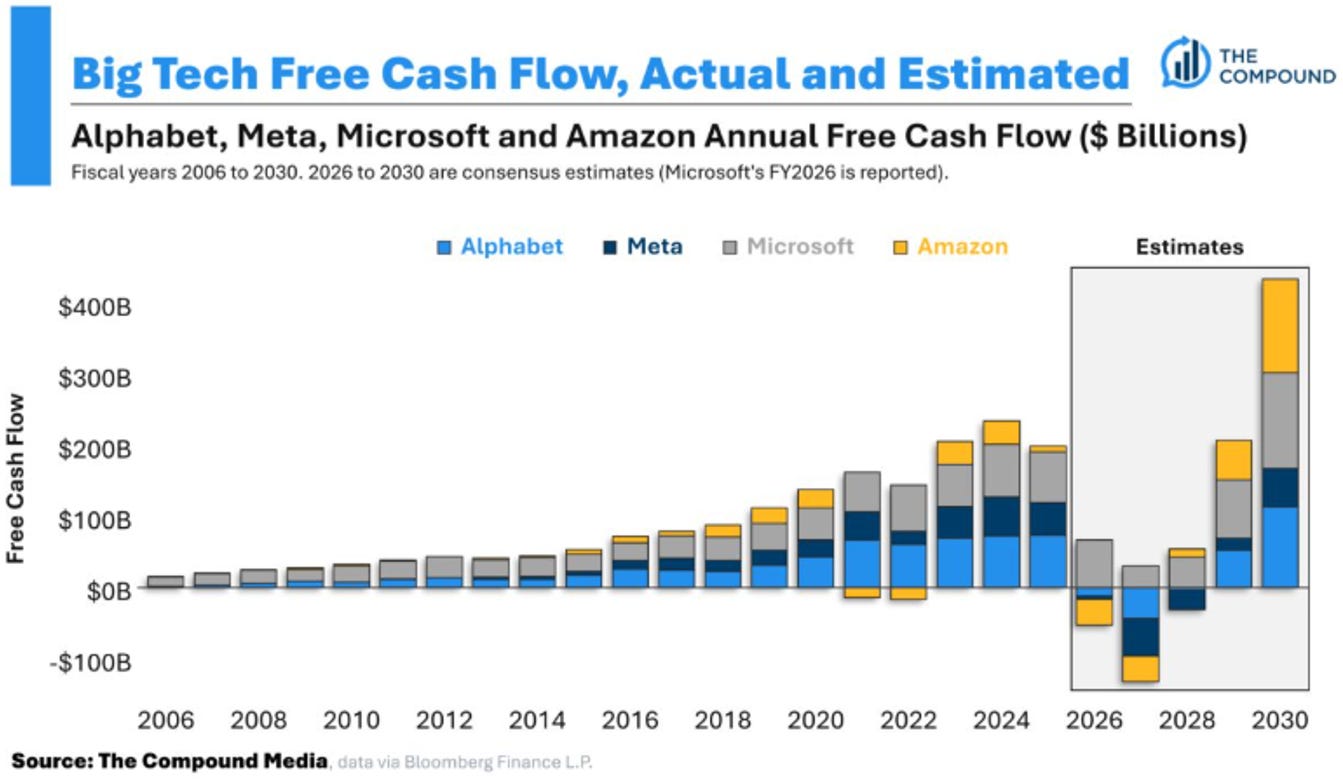
Detto questo, il nostro mestiere impone di non nascondere i rischi. Il primo è di breve periodo: secondo i desk di trading, il posizionamento sull’AI si è ridotto ma non si è azzerato, e giovedì i gestori professionali non hanno mostrato voglia di comprare il ribasso. Altre sedute nervose sono possibili. Il secondo rischio è legato ai grandi gruppi del cloud che sono passati da macchine da cassa a grandi consumatori di capitale: nel terzo trimestre il loro flusso di cassa libero complessivo è diventato negativo, e oltre ai debiti in bilancio hanno firmato impegni per più di 3.000 miliardi di dollari che non compaiono nel bilancio, tra contratti d’affitto per data center non ancora operativi e acquisti di chip già contrattualizzati. Come un iceberg, la parte più grande del boom è sempre più sotto la superficie. Non è un motivo di panico, ma è un buon motivo per essere selettivi. La disciplina non serve nelle giornate tranquille, serve esattamente in giornate come giovedì.
Cosa ci portiamo a casa? Primo: prima di reagire, chiedersi chi sta vendendo e perché. Se a vendere sono algoritmi e posizioni troppo affollate, il prezzo può allontanarsi molto dal valore, e quella distanza è un’opportunità, non una minaccia. Secondo: se si vuole approfittare dei ribassi, farlo con gradualità, perché la volatilità potrebbe restare alta ancora per un po’, privilegiando aziende con bilanci solidi e capaci di generare cassa. Terzo: lasciare che la diversificazione faccia il suo lavoro, perché giovedì i settori difensivi (che come sempre nessuno vuole in portafoglio perché tutti vogliono la crescita finchè i mercati salgono), insieme alle obbligazioni hanno attutito il colpo. E questo, nei giorni di panico, rappresenta un vantaggio enorme.
Non investire di pancia.
Abbonati a fuoriclasse.it
Cosa comprende l’ABBONAMENTO MENSILE:
(5 Euro al mese)*
Tutto quanto riportato nell’ABBONAMENTO GRATUITO
In aggiunta:
Ricevi 3 e-mail Settimanali Complete con le analisi dei titoli azionari, gli alert, le informazioni di valore e le tesi d’investimento.
Accesso completo a tutte le informazioni, le analisi dei singoli titoli, gli alert, le informazioni di valore e le tesi d’investimento presenti nell’archivio “Newsletter” di Fuoriclasse dedicata.
Cosa comprende l’ABBONAMENTO ANNUALE:
(1200 Euro all’anno)*
Tutto quanto riportato nell’ABBONAMENTO MENSILE
In aggiunta:
👔 Accesso Esclusivo al Portafoglio Fuoriclasse
📃 Analisi complete di tutti i titoli all’interno del portafoglio Fuoriclasse
🖥️ “Meet The Great” - Incontro trimestrale con i Gestori.
*Puoi disdire ognuno di questi abbonamenti in qualsiasi momento.